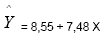Questões de Concurso sobre Regressão Linear Simples


Disciplina
Assunto 1
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
411 questões encontradas
Questões por página
20
Mais recentes
 

O critério de informação de Akaike (AIC), baseado na função de verossimilhança, é uma medida que requer a normalidade das variáveis explicativas.


C
Certo

E
Errado

Assinale a opção que dá a variação explicada pelo modelo de regressão linear, ajustada pela média, relativa à variação total observada na variável dependente, também ajustada pela média.


A

50,3%


B

70,2%


C

60,6%


D

80,8%


E

15,2%

O número de graus de liberdade, em termos estatísticos, corresponde ao número de variáveis dependentes necessárias para determinar a grandeza estatística.


C
Certo

E
Errado

Sabe-se que a estimativa da variância do preditor do valor esperado de ln(C) para um determinado par (P,R) de preço e renda é 0,024. Assinale a opção que dá o valor da estimativa da variância do erro de previsão da observação individual de ln(C) correspondente à mesma observação de preço e renda.


A
0,017

B
0,001

C
0,002

D
0,041

E
0,025
Para o modelo de regressão linear y=α +βx+ε onde y é a variável resposta, x a variável independente, α e β são parâmetros desconhecidos e ε é uma componente de erro aleatória com média zero. Assinale a opção que corresponde à interpretação do parâmetro α .
 

A
É o valor predito de y, dado que x = 0, desde que esse valor de x seja compatível com o conjunto de observações da variável exógena.
 

B

Mede a variação esperada em y por unidade de variação na variável exógena.


C

É o valor esperado de y, quando se padroniza a variável exógena.


D

Mede a variação da reta de regressão.


E

Mede o coeficiente angular da reta de regressão.

Um economista, com o objetivo de avaliar o comportamento das vendas de um produto em relação ao correspondente investimento em propaganda, estimou, utilizando o método dos mínimos quadrados, a seguinte função entre essas variáveis, a partir dos dados de 10 empresas, em um determinado período:

(1,80) (1,84)

Imagem associada para resolução da questão = 2,01 +1,95 Xi

onde Yi e Xi representam, respectivamente, em milhares de reais, as vendas e investimentos da empresa i. Os números em parênteses são os resultados amostrais da estatística t (Student) para os testes de hipótese de nulidade dos respectivos coeficientes. A tabela a seguir fornece, para teste unicaudal, as probabilidades de t > 1,84 para diversos graus de liberdade (distribuição t de Student):
A
ao nível de significância de 1%, os dados permitem aceitar a hipótese de que as vendas são crescentes com relação ao investimento em propaganda.

B
os dados não permitem rejeitar a hipótese, ao nível de significância de 5%, de que as vendas não são cres- centes com relação ao investimento em propaganda.

C
para testar qualquer hipótese a respeito dos coeficien tes da função estimada, é irrelevante o número de grau de liberdade a considerar.

D
ao nível de significância de 5%, os dados não permi tem aceitar a hipótese de que as vendas são indepen dentes do montante de investimento em propaganda.

E
os dados permitem aceitar a hipótese das vendas se- rem crescentes com relação ao investimento em pro- paganda somente a um nível de significância inferior a 4,8%.
   
Gerar simulado