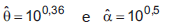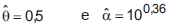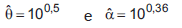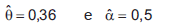Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.

Tal modelo é um caso particular do modelo de filtro linear com entrada a(t), saída Z(t) e função de transferência Y(B), ou, equivalentemente, Z(t) = Y(B)a(t), em que Y(B) = 1 + 0,8 B + 0,82 B2 + 0,83B3+..., e B é o operador de translação para o passado tal que BZ(t) = Z(t – 1).
O levantamento da existência de dados secundários pode reduzir os custos da pesquisa significativamente.
![]()
Com base nos resultados acima, analise os dados a seguir.
I - A reta estimada é Y^ = -18,123 + 7,777X
II - Rejeita-se a hipótese H0 : = β0 ao nível de 5%
III - Admite-se a hipótese H0 : = β1 ao nível de 5%
IV - Os coeficientes estimados são significativos ao nível de 1%
Estão corretos APENAS os dados
I
I e II
II e III
I, II e III
I, II e IV
Quais as suposições necessárias para aplicação do modelo de regressão linear simples?
Que os resíduos tenham variância constante.
Que os resíduos tenham distribuição com média 0.
Que as variáveis sejam contínuas com valores positivos.
As suposições a e b.
As suposições b e c.
Na regressão linear simples de X em Y, considere os testes t de significância para o intercepto e o coeficiente angular e suponha que o erro padrão do intercepto foi maior que o erro padrão do coeficiente angular. Com base nessas informações, é possível concluir inequivocamente que o valor do teste t de Student relativo ao intercepto foi superior ao valor do teste t de Student relativo ao coeficiente angular.
Um modelo de regressão com tendência polinomial e variáveis dummies para descrever a componente S pode ser usado corretamente para a estimação dos componentes da série temporal xt
O pré-teste é um recurso que permite avaliar a validade de um questionário.

Foi usada a técnica de minimizar a soma dos erros quadráticos para ajustar a reta de regressão, a qual
passa por
são as médias de X e de Y.
passa pela origem (0, 0).
não é a única reta que minimiza a soma dos erros quadráticos
tem variância esperada nula.
tem coeficiente angular necessariamente negativo.
Em pesquisas epidemiológicas, o aumento da probabilidade de uma doença ocorre com a existência de:
fator de risco
fator de chance
causa suficiente
causa necessária
associação causal

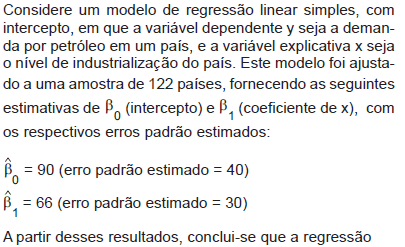
Considere um modelo de regressão linear simples, com intercepto, em que a variável dependente y seja a demanda por petróleo em um país, e a variável explicativa x seja o nível de industrialização do país. Este modelo foi ajustado a uma amostra de 122 países, fornecendo as seguintes estimativas de β0 (intercepto) e β1 (coeficiente de x), com os respectivos erros padrão estimados:
β0 = 90 (erro padrão estimado = 40)
β1 = (erro padrão estimado = 30)
A partir desses resultados, conclui-se que a regressão
não é significante aos 3 níveis usuais: α = 0,01, α = 0,05, α = 0,1
é significante aos 3 níveis usuais: α = 0,01, α = 0,05, α = 0,1
é significante aos níveis α = 0,05 e 0,1, mas não ao nível α = 0,01
é significante ao nível α = 0,1, mas não aos níveis α = 0,01 e α = 0,05
é significante aos níveis α = 0,01 e 0,05, mas não ao nível α = 0,1
Considerando os dados da tabela, o modelo (1) fornece ![]()
Dentre as armadilhas comuns em pesquisa causal, tem-se a interação de duas ou mais variáveis, de maneira que o efeito combinado é claramente maior do que a soma dos efeitos individuais. Esta situação denomina-se:
sinergismo
erro diferencial
confundimento
tendenciosidade
efeito modificador
Em um teste, a curva ROC, ou curva de característica operatória do receptor, tem por objetivo:
representar a sensibilidade
expandir os pontos de corte
representar a especificidade
determinar o melhor ponto de corte