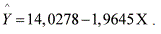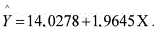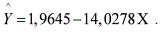Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A medida de precisão que expressa o quanto as variações da variável dependente são explicadas pela(s) variável(eis) independente(s) é chamada:
Medidas de tendência central.
Variância.
Coeficiente de correlação.
Medidas de dispersão.
Coeficiente de Determinação.

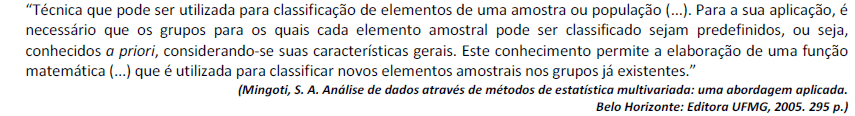
A definição anterior se refere à análise
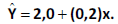
A função linear estimada equivale a :
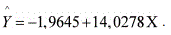
A covariância entre o faturamento real (y) e o faturamento nominal (x) de um grupo de empresas é igual a 40. Considerando que o desvio padrão de y seja igual a 10 e o de x, igual a 20, que o faturamento real médio desse grupo de empresas seja igual a 5 e que o faturamento nominal seja, em média, igual a 4, a reta de regressão linear de y em x pode ser expressa por
y = 0,2x + 4,0.
y = 0,2x + 4,2.
y = 0,3x + 3,8.
y = 0,4x + 3,4.
y = 0,1x + 4,6.
Os coeficientes de correlação entre a variável X e as variáveis independentes M, N, O, P e Q são apresentados na seguinte tabela:
Variáveis | X-M | X-N | X-O | X-P | X-Q |
Correlação | -0,2 | 0,1 | 0,4 | -0,5 | -0,99 |
Qual variável independente possibilita realizar previsão da variável X com maior precisão usando regressão linear simples?
M.
N.
O.
P.
Q.

4,8.
7,2.
6,0.
5,0.
12,0.
No estudo da adequação de um modelo de regressão linear simples, foram obtidos os seguintes gráficos para análise dos resíduos:
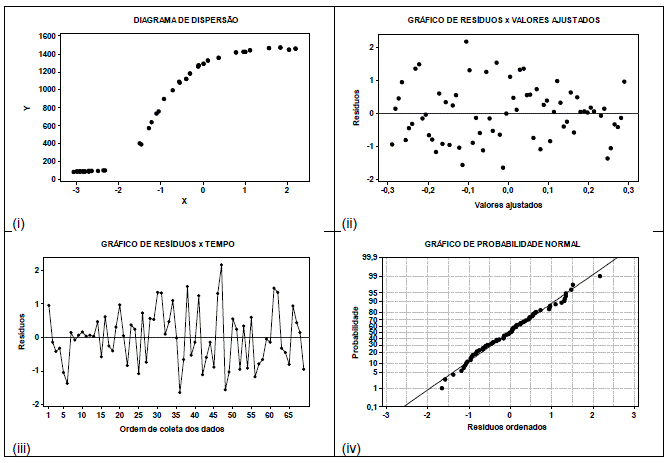
o gráfico (i) não satisfaz a suposição de que o relacionamento entre Y e X é linear.
o gráfico (ii) não satisfaz a suposição de que os erros são não correlacionados.
o gráfico (iii) não satisfaz a suposição de que a variância dos erros é constante.
o gráfico (iv) não satisfaz a suposição de que os erros seguem uma distribuição normal.
Em um estudo envolvendo 20 pares de observações (Xi , Yi), i = 1, 2, 3, ... , 20, foi observada a existência de uma correlação entre as variáveis X e Y. Desejando-se obter uma relação entre X e Y optou-se pelo modelo linear Yi = α + βXi + εi , em que i é a i-ésima observação, α e β são parâmetros desconhecidos e εi o erro aleatório, com as respectivas hipóteses consideradas para a regressão linear simples. Utilizou-se o método dos mínimos quadrados para obter as estimativas de α e β e as médias encontradas para as observações Xi e Yi foram 20 e 50, respectivamente. Se a reta, cuja equação foi encontrada pelo método dos mínimos quadrados, passa pelo ponto (35 , 80), então, considerando esta equação, tem-se que
o menor valor inteiro encontrado para X, tal que Y > 100, é igual a 46.
a previsão de Y para X = 25 é igual a 65.
o valor da estimativa encontrado para α é igual a 20.
o valor de X, tal que a previsão para Y é igual a 40, é igual a 20.
o acréscimo verificado para Y, quando X aumenta de uma unidade, é igual a 10.
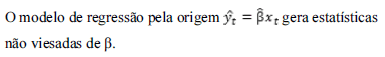
Nas estimativas por mínimos quadrados ordinários, se a variável dependente for multiplica por uma constante k > 0, o intercepto e a inclinação da regressão também serão multiplicados por k.

Em um modelo linear simples, se o coeficiente de determinação for 0,81, o desvio padrão da variável resposta for 1/3 do desvio padrão da variável explicativa e a inclinação da reta de regressão for negativa, o coeficiente estimado de inclinação dessa reta será !0,30.
Um analista estudou o pagamento dos valores Y (em R$ mil) das custas processuais em ações trabalhistas. Com base em uma amostra aleatória simples de processos judiciais, ele concluiu que a variável Y se relaciona linearmente com o valor da causa X (em R$ mil), conforme uma reta ajustada pelo método de mínimos quadrados ordinários na forma Y = 0,1 × X + 200. A média populacional e a amostral da variável X foram, respectivamente, iguais a R$ 100 mil e R$ 90 mil.
Nesse caso, é correto afirmar que a estimativa de regressão para a média populacional de Y foi igual aR$ 210 mil.
R$ 211 mil.
R$ 212 mil.
R$ 208 mil.
R$ 209 mil.
Hipóteses são afirmações construídas que, depois de submetidas ao trabalho de investigação, podem ser confirmadas ou refutadas.
Uma análise de componentes principais considerou 20 variáveis. Com base na matriz de covariância entre essas variáveis, observouse que os cinco maiores autovalores foram iguais a 6, 4, 3, 2 e 1. Considerando esses resultados, assinale a opção correspondente ao percentual de variação explicada por esses cinco maiores autovalores.
80%
40%
50%
60%
70%
Considerando o quadro acima, os valores de A e B são, respectivamente:
1900 e 7500
7500 e 1900
1900 e 3750
3750 e 1900