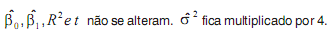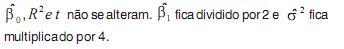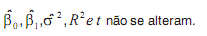Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.

O VIF (variance inflation factor) é uma medida que avalia a significância estatística do coeficiente angular da reta de regressão linear simples.
A carta de controle de soma acumulada, conhecida como CUSUM, apresenta a evolução do processo do ponto de vista de um passeio aleatório.
No Brasil, a taxa de desemprego aberto entre as pessoas que nunca trabalharam é definida pelo IBGE como a relação entre o número de pessoas desocupadas que nunca trabalharam e o número de pessoas economicamente ativas, em um período de referência da pesquisa.

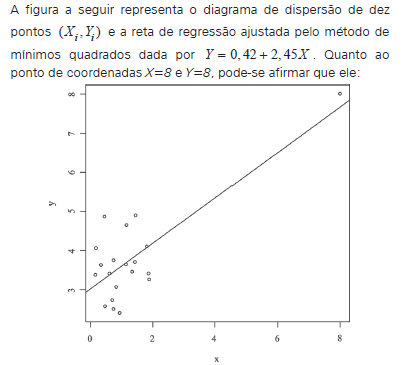
é o ponto com maior desvio da reta de regressão.
é um ponto influente nessa regressão.
é um dado legítimo que indica a relação linear entre X e Y.
indica que o modelo é provavelmente heterocedástico.
é uma observação incorreta que deve ser eliminada da análise.
Considere-se que o levantamento feito pela prefeitura não tenha incluído no estudo um considerável grupo de adolescentes que deixaram o abrigo por outros motivos que não foram especificados na tabela apresentada no texto. Nessa situação, a tabela de vida e o Kaplan-Meyer são dois métodos que permitem a inclusão desse grupo de adolescentes no cálculo dos percentuais acumulados da distribuição do tempo
Considere um modelo de regressão simples conforme especificado abaixo: Yi = a + bXi + ui e (i = 1,2...n), onde Yi é a variável dependente, Xi a variável explicativa, ui é o termo aleatório, a e b são os parâmetros e n indica o tamanho da amostra. Marque a alternativa que NÃO corresponde a um pressuposto do modelo de regressão linear simples:
Aleatoriedade do termo aleatório.
Média diferente de zero do termo aleatório.
Homocedasticidade.
O termo aleatório tem distribuição normal.
Independência entre o termo aleatório e a variável explicativa.
A partir das informações apresentadas no texto, assinale a opção incorreta.
Mais de 90% da variação total é explicada pelo modelo.
A estimativa de é igual ao quadrado médio do erro.
A variância amostral de Y é superior a 300
A razão F dos dados apresentados na tabela de análise de variância é menor ou igual a 1.
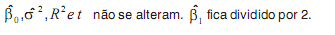
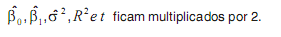
Considere um modelo de regressão linear simples de Y, expressa em 10.000 habitantes, em X, expressa em US$. Suponha que você queira mudar a escala de X para reais ao câmbio de US$ 1= R$ 2,00, mas deixando Y na escala original. Qual será a repercussão dessa mudança para os valores
e para o valor da estatística t do teste ![]()
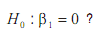
![]()
![]()
![]()
![]()
![]()
A estatística denominada média dos quadrados dos erros (error mean square) é um estimador não tendencioso para V.
Se ε tem distribuição normal bivariada, com vetor de médias zero e matriz de covariância σ2 V , onde V é uma matriz positiva definida de ordem 2, o estimador de mínimos quadrados generalizados de β é dado por
(X′ V X)−1 X′ V y
X−1(X′ V X)−1 X′ y
(X′ V−1 X)−1X′ V−1y
(X′ X)−1 X′ V y
(X′ V X)X′ V y
Com base nas informações apresentadas no texto, é correto afirmar que a capabilidade (ou capacidade) do processo é igual a
1,00.
1,25.
3,73.
6,00.
Em um modelo de regressão linear, homoscedasticidade significa que não há correlação entre quaisquer dois erros aleatórios.
Ao entrar com a variável distância ao centro, o modelo ficou expresso por Yˆ = 9,25 + 2,47 X1 + 0,78X2, onde X1 representa o tamanho do imóvel, em m2, e X2, a distância ao centro, em km. Considerando que todas as variáveis foram testadas e são significativas, analise as afirmações a seguir.
I - Para cada aumento de um metro quadrado no tamanho do terreno, o preço da venda aumenta em 2,47 mil reais, mantendo inalterada a distância ao centro.
II - Para cada aumento de um quilômetro na distância do terreno até o centro, o preço da venda aumenta em 0,78 mil reais, mantendo inalterado o tamanho do terreno.
III - Para um terreno de 40 m2, distante do centro 10 km, o preço da venda estimado é de 115,85 mil reais.
É(São) correta(s) a(s) afirmação(ões): (A) I, apenas. (B) II,
Se ε tem distribuição normal bivariada, com vetor de médias zero e matriz de covariância σ2 I2 , onde I2 é a matriz identidade de ordem 2, então o estimador de mínimos quadrados de β tem distribuição normal n-variada com matriz de covariância e n dados, respectivamente, por
(X ′ X) −1 σ2 e (k+1)
σ2 Ik e k
( X′ X-1) σ2 − e (k+1)
σ2 I2 e (k+1)
σ2 lk+1+ e k
No modelo de regressão linear simples, o coeficiente de determinação (R²) é igual ao coeficiente amostral de correlação entre a variável dependente (y) e a variável independente (x).
A análise fatorial tem como objetivo principal descrever a variabilidade original de um vetor aleatório X com m componentes
substituindo essas m componentes por outras m componentes, mas que sejam ortogonais entre si.
tomando uma combinação não linear dessas n componentes, onde n < m.
estabelecendo relações de causa e efeito entre esses m componentes.
fazendo uso de um número n (n < m) de variáveis aleatórias, chamadas fatores comuns, e que estão relacionadas com X através de um modelo não linear.
fazendo uso de um número n (n < m) de variáveis aleatórias, que estejam relacionadas com X através de um modelo linear.
Considere-se que f (s) seja uma função objetivo. No método SA, começa-se a busca a partir de uma solução inicial qualquer f (s) e o procedimento principal consiste em produzir um loop, ou laço, que gera aleatoriamente, em cada iteração, um vizinho s' da solução corrente s. A cada geração de um novo vizinho s' de s, é testada a variação do valor da função objetivo, isto é,
= f (s') – f (s). Aceitar sempre os valores negativos de
significa maximizar a função custo.