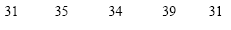Questões de Concurso sobre Variância


Disciplina
Assunto 1
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
586 questões encontradas
Questões por página
20
Mais recentes
 
O valor de Imagem associada para resolução da questão que maximiza a variância no modelo descrito pela função de densidade f(x) é:

A
-0,1;

B
0;

C
0,05;

D
0,1;

E
0,2.

Se as variâncias dos salários entre os homens e entre as mulheres forem iguais, então o coeficiente de variação dos salários dos homens será superior ao coeficiente de variação dos salários das mulheres.


C
Certo

E
Errado

A variância da pequena amostra das oscilações do índice IBOVESPA observado entre os meses 01 e 05 de X1 é:
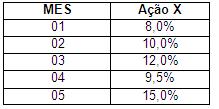

Imagem associada para resolução da questão


A
7,3;

B
7,8;

C
8,3;

D
8,8;

E
9,3.

Em um galpão onde são executadas pinturas à pistola, um estudo estatístico está sendo desenvolvido em relação à concentração de tolueno. As amostras da concentração desta substância foram:
Imagem associada para resolução da questão
A variância da amostra acima é de, aproximadamente:


A
S2 = 6,5 ppm2

B
S2 = 6,9 ppm2

C
S2 = 7,0 ppm2

D
S2 = 8,0 ppm2

No contexto das propriedades dos estimadores de mínimos quadrados, e considerando os seguintes pressupostos:

i) yt = β1 + β2xt + et

ii) E[ et ] = 0

iii) var ( et ) = σ2

iv)cov ( ei , e j ) = 0

v) xt ≠ c , para toda observação

é verdadeiro afirmar que:


A

dada a observância dos pressupostos ( i ) a ( v ), os estimadores de mínimos quadrados de β1 e β2 possuem variância mínima entre todos os estimadores lineares e não-lineares.


B

a hipótese ( iii ) expressa a condição de não existência de correlação serial dos resíduos.


C

a hipótese ( iv ) expressa a condição requerida de homoscedasticidade.


D

a validade do teorema de Gauss-Markov não depende da hipótese de normalidade do erro ( et ).

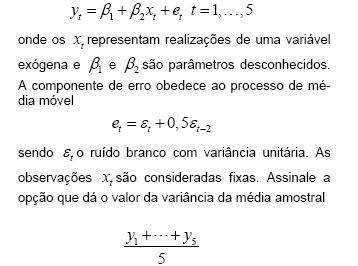
Considere o modelo de regressão linear 1 onde os Imagem associada para resolução da questãorepresentam observações da variável resposta , os i representam observações da variável exógena x , α e β são parâmetros desconhecidos e os i ε são erros não correlacionados com média nula e variância constante. Parte da tabela de análise de variância é dada abaixo. Sabe-se que a média dos valores da variável exógena é 30 e que a soma dos quadrados de seus desvios relativos a essa média é 1.000. Assinale a opção que dá o valor da variância do preditor de y correspondente a x = 40.

Fonte

Graus de Liberdade

Soma de Quadrados

Regressão

1

800

Erro

18

648


a

41,4


b

05,4


c

30,5


d

30,2


e

20,2

A alocação ótima de Neyman é o procedimento mais indicado quando os estratos são homocedásticos.


C

Certo


E

Errado

Assinale a opção que estima a variação esperada em Y, decorrente do acréscimo de uma unidade em X.


A

Decresce em 0,152.


B

Aumenta em 0,210.


C

Decresce em 0,300.


D

Aumenta em uma unidade.


E

Decresce em uma unidade.

Na situação apresentada, a variância da razão de chances (odds ratio) é dada por


C

Certo


E

Errado

   
Gerar simulado