







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
As receitas públicas estão divididas, quanto à procedência, em originárias e derivadas. As receitas derivadas originam-se:
do patrimônio particular.
da receita gerada por empresas públicas.
da exploração de atividades econômicas pela Administração Pública.
de aluguéis de prédios públicos, rendas do patrimônio mobiliário e imobiliário do Estado.
do patrimônio público.
Analise as assertivas a seguir.
I. As receitas classificam-se nas categorias econômicas como receitas correntes e receitas de capital.
II. São despesas de custeio, as dotações para manutenção de serviços anteriormente criados, inclusive as destinadas a atenderem a obras de conservação e adaptação de bens imóveis.
III. Podem ser consideradas como receitas correntes, as receitas tributária, de contribuições, patrimonial, agropecuária, industrial e de serviços.
IV. As despesas de exercícios encerrados, para as quais o orçamento respectivo consignava crédito próprio, com saldo suficiente para atendê-las, que não se tenham processado na época própria, bem como os restos a pagar com prescrição interrompida e os compromissos reconhecidos após o encerramento do exercício correspondente, poderão ser pagos à conta de dotação específica consignada no orçamento, discriminada por elementos, obedecida, sempre que possível, à ordem cronológica.
V. Todas as receitas e despesas constarão da Lei de Orçamento pelos seus totais, efetuando-se eventuais deduções.
Marque a opção que apresenta as afirmativas CORRETAS.
I - II - IV - V.
II - III - IV.
II - III.
I - II - III - IV.
III - IV - V.
A receita pública caracteriza-se como um ingresso de recursos ao patrimônio público, e suas categorias econômicas trabalham com receitas correntes e de capital. Assinale abaixo o item que corresponde a um exemplo de receitas de capital.
tributária
de contribuições
da conversão, em espécie, de bens e direitos
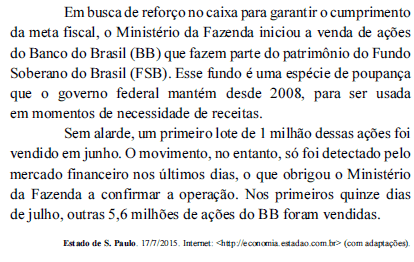
Considerando-se o critério de origem, as receitas descritas na reportagem classificam-se como
São Receitas de Capital:
Receitas Tributárias e Receitas de Contribuições;
Receitas Patrimoniais e Receitas Agropecuárias;
Receitas Industriais e Receitas de Serviços;
Alienação de Bens e Operações de Crédito;
Transferências Correntes e Receitas Sociais.
As receitas públicas classificam-se nas seguintes categorias econômicas: correntes e de capital. Em relação às receitas públicas, relacione a coluna 1 com a coluna 2, do quadro abaixo.
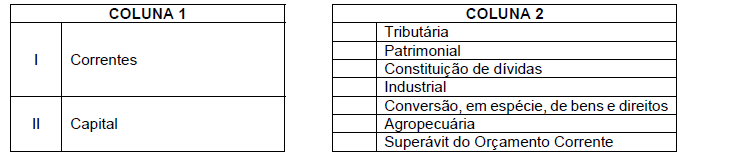
A sequência CORRETA é
Avalie, com base na Lei 4.320/64 (Lei do orçamento), se as seguintes afirmativas estão corretas:
I. A receita classificar-se-á nas seguintes categorias econômicas: Receitas Correntes e Receitas de Capital.
II. São Receitas Correntes as receitas tributária, de contribuições, patrimonial, agropecuária, industrial, de serviços e outras e, ainda, as provenientes de recursos financeiros recebidos de outras pessoas de direito público ou privado, quando destinadas a atender despesas classificáveis em Despesas Correntes.
III. São Receitas de Capital as provenientes da realização de recursos financeiros oriundos de constituição de dívidas; da conversão, em espécie, de bens e direitos; os recursos recebidos de outras pessoas de direito público ou privado, destinados a atender despesas classificáveis em Despesas de Capital e, ainda, o superávit do Orçamento Corrente.
IV. O superávit do Orçamento Corrente resultante do balanceamento dos totais das receitas e despesas correntes constituirá item de receita orçamentária.
Estão corretas:
I, II e III, apenas.
II, III e IV, apenas.
I e II, apenas.
III e IV, apenas.
I, II, III e IV.
Qual dos itens abaixo é classificado como Receita de Capital?
Operações de crédito
Tributos
Receita agropecuária
Receita de serviços
No que concerne à Lei Federal n° 4.320/64, que estatui Normas Gerais de Direito Financeiro para elaboração e controle dos orçamentos e balanços da União, dos Estados, dos Municípios e do Distrito Federal, assinale a alternativa correta referente a receitas e despesas.
Entende-se por elementos o desdobramento da despesa com pessoal, material, serviços, obras e outros meios de que se serve a administração pública para consecução dos seus fins.
Para efeito de classificação da despesa, considerase material permanente o de duração superior a doze meses.
São Receitas de Capital as receitas tributária, de contribuições, patrimonial, agropecuária, industrial, de serviços e outras e, ainda, as provenientes de recursos financeiros recebidos de outras pessoas de direito público ou privado, quando destinadas a atender despesas classificáveis em Despesas Correntes.
São Receitas Correntes as provenientes da realização de recursos financeiros oriundos de constituição de dívidas; da conversão, em espécie, de bens e direitos.
A receita se classificará nas seguintes categorias econômicas: Receitas Correntes e Receitas de Capital. Nesse aspecto, relacione a coluna da direita com a da esquerda. Em seguida, assinale a sequência correta de resposta, de cima para baixo.
1) Receitas Correntes
2) Receitas de Capital
(__) Alienação de bens.
(__) Amortização de empréstimos.
(__) Contribuições de Melhoria.
(__) Impostos.
(__) Operações de crédito.
(__) Taxas.
1 – 2 – 2 – 1 – 2 – 2
2 – 1 – 1 – 1 – 1 – 2
2 – 2 – 1 – 1 – 2 – 1
2 – 2 – 2 – 2 – 1 – 1
1 – 1 – 1 – 2 – 2 – 1
Trata-se de receita orçamentária efetiva:
Receita tributária.
Operação de crédito.
Benefícios previdenciários.
Alienação de imóveis.
Recebimento de bens doados.
Em relação às receitas públicas, é correto afirmar:
Tanto as taxas, como as tarifas e preços públicos, e as compensações financeiras são classificadas como receitas originárias devidas ao ente a título de contraprestação por benefícios por ele proporcionados quando da utilização do patrimônio público em favor do particular, visando a remunerar o capital investido.
Trata-se de classificação quanto à origem dos recursos, sendo receitas correntes quando não decorrem de fruição do patrimônio público ou de capital, e quando geradas pela exploração do patrimônio próprio.
O superávit do orçamento corrente, que resulta de uma eventual diferença positiva entre todas as receitas correntes e as despesas correntes do ente público ao final do exercício, não pode constituir item de receita orçamentária do respectivo ente, sendo parte da categoria econômica das receitas de capital, como forma de evitar a contagem dobrada de recursos públicos.
Segundo classificação legal das receitas, a receita de contribuições é espécie de receita tributária ao lado dos impostos, taxas e contribuições de melhoria.
Consoante o critério de natureza de receita na categoria econômica pode ser classificada como corrente ou de capital, sendo de capital as receitas tributárias, de contribuições, patrimonial, agropecuária, industrial, de serviços, dentre outras, e correntes as receitas provenientes da realização de recursos financeiros oriundos da constituição de dívidas, da conversão em espécie de bens e direitos, dentre outros.
Na Contabilidade Pública, a aquisição de títulos representativos do capital de empresas ou entidades de qualquer espécie, já constituídas, quando a operação não importe aumento do capital, é classificada como:
Operação de crédito.
Transferência de capital.
Investimento.
Inversão financeira.
É receita de capital a proveniente de
impostos.
valores mobiliários.
participação e dividendos.
serviços industriais.
amortização de empréstimos concedidos.
A Lei n.º 4.320/64, e alterações posteriores, determina a classificação de receitas e despesas públicas. Com base neste assunto, relacione a 2ª coluna de acordo com a 1 ª coluna obedecendo a classificação de receitas e despesas públicas com suas respectivas contas:
1ª Coluna | 2ª Coluna |
1 . Receitas Correntes 2. Receitas de Capital 3. Despesas Correntes 4. Despesas de Capital | ( )Alienação de Bens. ( ) Obras Públicas. ( ) Receita Agropecuária. ( ) Pensionistas. |
Assinale a alternativa que apresenta a sequência correta:
1, 2, 3, 4.
2, 3, 1, 4.
3,2,4, 1.
2,3,4, 1.
4, 3, 2, 1.
A receita da categoria econômica de Capital é:
Contribuição para Iluminação Pública.
Aluguéis de espaços públicos para eventos.
Rendimentos de aplicações financeiras.
Alienação de bens públicos.
Taxas de licença de funcionamento de estabelecimento.
Considerando os conceitos de receitas e despesas positivados na Lei 4.320/64, a alternativa correta é:
Receita industrial e agropecuária são receitas de capital.
Receita pública se divide em receitas correntes, receitas de capital e receitas diversas.
É exemplo de despesa corrente aquisição de material permanente, entendido como aquele de duração maior que 1 (um) ano.
São classificadas como despesas de capital as dotações destinadas à aquisição de imóveis, ou de bens de capital já em utilização, exemplo de inversões financeiras.
Despesas correntes são as dotações para o planejamento e a execução de obras, inclusive as destinadas à aquisição de imóveis considerados necessários à realização destas últimas, bem como para os programas especiais de trabalho, aquisição de instalações, equipamentos e material permanente.



