







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Receita Patrimonial, receita industrial e receita de serviços são exemplos de:
receita corrente.
receita de capital.
receita intangível.
ciclo orçamentário.
fluxo de caixa.
Sobre a Receita Orçamentária é CORRETO afirmar que
Como toda receita pública, os ingressos extraorçamentários integram a Lei Orçamentária Anual.
A receita decorrente da alienação de bens imóveis deve ser classificada como um crédito suplementar.
O reconhecimento de uma Receita Orçamentária Efetiva constitui fato contábil modificativo aumentativo.
Receita Orçamentária Não Efetiva é aquela que, no momento do reconhecimento do crédito, aumenta a situação líquida patrimonial da entidade.
Operações intraorçamentárias são realizadas entre órgãos e demais entidades da Administração Pública integrantes do orçamento fiscal e do orçamento da seguridade social do mesmo ente federativo e representam novas entradas de recursos nos cofres públicos do ente público, além daqueles recursos previstos na Lei Orçamentária Anual.
Analise as afirmativas abaixo, dê valores Verdadeiro (V) ou Falso (F) e assinale a alternativa que apresenta a sequencia correta de cima para baixo.
( ) Tributo é a receita derivada instituída pelas entidades de direito publico, compreendendo os impostos, as taxas e contribuições nos termos da constituição e das leis vigentes em matéria financeira, destinado-se o seu produto ao custeio de atividades gerais ou especificas exercidas por essas entidades.
( ) São Receitas Correntes as receitas tributárias, de contribuições, patrimonial, agropecuária, industrial, de serviços e outras e, ainda, as provenientes de recursos financeiros recebidos de outras pessoas de direito público ou privado, quando destinadas a atender despesas classificáveis em Despesas Correntes.
( ) São Receitas de Capital as provenientes da realização de recursos financeiros oriundos de constituição de dívidas; da conversão, em espécie, de bens e direitos; os recursos recebidos de outras pessoas de direito público ou privado, destinados a atender despesas classificáveis em Despesas de Capital e, ainda, o superávit do Orçamento Corrente.
( ) Classificam-se como Transferências Correntes as dotações para despesas as quais não corresponda contraprestação direta em bens ou serviços, inclusive para contribuições e subvenções destinadas a atender à manifestação de outras entidades de direito público ou privado.
( ) São Transferências de Capital as dotações para investimentos ou inversões financeiras que outras pessoas de direito público ou privado devam realizar, independentemente de contraprestação direta em bens ou serviços, constituindo essas transferências auxílios ou contribuições, segundo derivem diretamente da Lei de Orçamento ou de lei especialmente anterior, bem como as dotações para amortização da dívida pública.
Aponte a alternativa correta:
A respeito das receitas públicas, considere:
I. São denominados ingressos ou entradas toda quantia recebida pelos cofres públicos, seja restituível ou não, sendo receita pública a entrada ou ingresso definitivo de dinheiro aos cofres públicos.
II. Receitas correntes são as provenientes da realização de recursos financeiros oriundos de constituição de dívidas; da conversão, em espécie, de bens e direitos; e os recursos recebidos de outras pessoas de direito público ou privado, destinados a atender despesas classificáveis em Despesas de Capital e, ainda, o superávit do Orçamento Corrente.
III. Receitas de capital são as receitas tributárias, de contribuições, patrimonial, agropecuária, industrial, de serviços e outras e, ainda, as provenientes de recursos financeiros recebidos de outras pessoas de direito público ou privado, quando destinadas a atender despesas classificáveis em Despesas Gerais.
IV. Receita originária é aquela que tem origem no próprio patrimônio público imobiliário do Estado, atuando o ente público como empresário; e a receita derivada é aquela arrecadada compulsoriamente, derivando do patrimônio dos particulares.
Está correto o que se afirma APENAS em
I e III.
II e IV.
III e IV.
II e III.
I e IV.
Identifique o conceito de receita pública que não é pertinente à sua definição.
A multa é uma receita de caráter não tributário.
As taxas são receitas tributárias.
As receitas correntes aumentam a disponibilidade financeira do Estado, com efeito positivo no patrimônio líquido.
Quanto às fontes de recursos, as receitas são classificadas em corrente e capital.
As receitas de capital aumentam as disponibilidades do Estado, mas não provocam efeito sobre o patrimônio líquido.
A remuneração sobre o saldo diário da conta única, paga pelo Banco Central ao Tesouro Nacional, é classificada como receita de capital.
Segundo dispõe a Lei nº 4.320, de 17 de março de 1964, que estatui normas gerais de Direito Financeiro para elaboração e controle dos orçamentos e balanços da União, dos Estados, dos Municípios e do Distrito Federal, assinale a alternativa correta:
Classificam-se como Despesas de Custeio as dotações para as quais não corresponda contraprestação direta em bens ou serviços, inclusive para contribuições e subvenções destinadas a atender à manifestação de outras entidades de direito público ou privado.
Os créditos adicionais suplementares são aqueles destinados a cobrir despesas para as quais não haja dotação orçamentária específica.
Considera-se transferências de capital, as aquisição de imóveis, ou de bens de capital já em utilização, bem como aquisição de títulos representativos do capital de empresas ou entidades de qualquer espécie, já constituídas, quando a operação não importe aumento do capital.
São Receitas de Capital as provenientes da realização de recursos financeiros oriundos de constituição de dívidas; da conversão, em espécie, de bens e direitos; os recursos recebidos de outras pessoas de direito público ou privado, destinados a atender despesas classificáveis em Despesas de Capital e, ainda, o superávit do Orçamento Corrente.
A despesa com a construção do posto de saúde, nos termos da Lei nº 4.320/1964 deve ser classificada na categoria econômica:
corrente.
imobiliária.
patrimonial.
inversões financeiras.
capital.
São classificadas, conforme o Manual Técnico de Orçamento (2013), em receitas de capital:
Alienação de Bens, Industrial, de Serviços, Agroindustrial e Contribuições.
Agropecuária, Contribuições, Amortização de Empréstimos, Transferência de Capital e Mista.
Operações de Crédito, Patrimonial, Serviços, Industrial e Outras Receitas de Capital.
Operações de Crédito, Alienação de Bens, Amortização de Empréstimos, Transferências de Capital e Outras Receitas de Capital.
Tributária, Operações de Crédito, Patrimonial, Transferência de Receita e Outras Despesas de Capital.
No final de 2012, o valor da execução da receita de capital constante do balanço orçamentário pela Lei n. 4.320/64 foi de
$45.
$75.
$105.
$130.
$175.
Classificam-se como inversões financeiras as dotações destinadas à
aquisição de imóveis.
locação de imóveis.
aplicação financeira.
concessão de isenções fiscais.
aquisição de bens móveis.
No que tange às receitas públicas, é incorreto afirmar que
são Receitas Correntes as receitas tributárias, de contribuições, patrimonial, agropecuária, industrial, de serviços e outras e, ainda, as provenientes de recursos financeiros recebidos de outras pessoas de direito público ou privado, quando destinadas a atender despesas classificáveis em Despesas Correntes.
são Receitas de Capital as provenientes da realização de recursos financeiros oriundos de constituição de dívidas; da conversão, em espécie, de bens e direitos; os recursos recebidos de outras pessoas de direito público ou privado, destinados a atender despesas classificáveis em Despesas de Capital e, ainda, o superávit do Orçamento Corrente.
as receitas públicas originárias surgem em função da exploração do patrimônio do Estado.
as receitas públicas derivadas são oriundas do patrimônio da sociedade, obtidas por meio de coerção, por meio da tributação, de multas, de indenizações e restituições
quanto à regularidade, são as receitas classificadas como ordinárias, extraordinárias e efetivas.
Determinado município recebeu, após análise criteriosa de seus órgãos técnicos, doação de um imóvel. O terreno é amplo e permite a construção de um hospital de médio porte. A dotação orçamentária para execução da obra em questão é classificada como:
inversão financeira;
despesa de custeio;
transferência corrente;
transferência de capital;
investimento.
Na Lei Orçamentária Anual de um determinado município, os recursos financeiros a serem arrecadados durante o exercício financeiro são classificados segundo as categorias econômicas. Numa determinada data, ocorreu o ingresso de uma receita proveniente da alienação de bens imóveis, não prevista no orçamento. Nesse caso, na ocasião da arrecadação, esse ingresso foi classificado como sendo uma receita do seguinte tipo:
extraordinária
a classificar
patrimonial
corrente
de capital
As receitas de capital, captadas através da venda de bens patrimoniais móveis ou imóveis, que resultam na conversão de bens em valores em espécie, isto é, na conversão dos bens em valores em moeda corrente” são denominadas de:
Transferências de Capital
Alienação de Bens
Receitas Patrimoniais
Transferências Correntes
Relacione corretamente as colunas 1 e 2 abaixo:
Coluna 1
1. Receitas Correntes
2. Receitas de Capital
Coluna 2
( ) Receitas agropecuárias
( ) Receitas com alienação de bens
( ) Receitas com operações de crédito
( ) Receitas de contribuições
( ) Receitas de serviços
( ) Receitas industriais
( ) Receitas patrimoniais
( ) Receitas tributárias
Assinale a alternativa que indica a sequência correta, de cima para baixo.
1 – 1 – 1 – 1 – 1 – 1 – 1 – 1
1 – 2 – 2 – 1 – 1 – 1 – 1 – 1
1 – 2 – 2 – 1 – 2 – 2 – 1 – 2
2 – 1 – 1 – 2 – 2 – 2 – 2 – 2
2 – 2 – 2 – 1 – 1 – 1 – 2 – 2
Deve-se classificar como ‘outras receitas de capital’ a receita da remuneração das disponibilidades do Tesouro Nacional, dadas suas características, que não permitem seu enquadramento nas demais classificações da receita de capital.
Se a União utilizar parte de suas receitas correntes para transferir a determinado município recursos destinados a construir um posto de saúde, essa operação deverá ser classificada, na contabilidade do município beneficiado, como transferência de capital.
Com relação à classificação econômica da receita por categoria econômica e por fonte, analise as afirmativas a seguir.
I. As Receitas Correntes incluem mutações patrimoniais nas quais houve uma troca de elementos patrimoniais.
II. As Receitas Correntes incluem a exploração de seu patrimônio e a exploração de atividades econômicas.
III. As Receitas de Capital incluem as provenientes da realização de recursos financeiros oriundos de constituição de dívidas.
Assinale:
se somente a afirmativa II estiver correta.
se somente as afirmativas I e II estiverem corretas.
se somente as afirmativas I e III estiverem corretas.
se somente as afirmativas II e III estiverem corretas.
se todas as afirmativas estiverem corretas.
Considere:
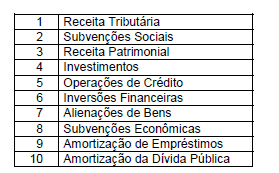
Com base no quadro acima, podem ser classificados como receita e despesa de capital, respectivamente, os itens



