







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Os Créditos Adicionais Suplementares são aqueles:
criados especialmente para despesas não previstas na Lei Orçamentária.
transferidos de uma Gestão para outra.
utilizados para despesas não previstas e realizadas no exercício.
criados para despesas não previstas na Proposta Orçamentária.
utilizados quando ocorrer insuficiência de dotação orçamentária no Orçamento Público.
os resultados de anulação parcial ou total de dotações orçamentárias ou de créditos adicionais autorizados em lei.
Certo
Errado
Assinale a alternativa que melhor define créditos adicionais.
São as autorizações de despesas não computadas ou insuficientemente dotadas na Lei do Orçamento.
São os resultados das operações de aproximação para períodos relativamente curtos de tempo.
São dados contábeis baseados em preços gerados por trocas passadas, presentes ou futuras, já ocorridas ou que se espera que venham a ocorrer.
São dados quantitativos úteis para realizar decisões econômicas racionais, isto é, para fazer escolhas entre alternativas, de forma que as ações possam ser corretamente relacionadas às conseqüências.
São mudanças nos ativos e passivos e os efeitos relativos nas receitas, despesas e outros que não deveriam ser reconhecidos nas contas antes que pudessem ser mensurados objetivamente.
As autorizações de despesas não computadas ou insuficientemente dotadas na Lei de Orçamento são, respectivamente,
Crédito Orçamentário e Créditos Disponíveis.
Créditos Suplementares e Créditos Especiais.
Créditos Especiais e Créditos Suplementares.
Créditos Suplementares e Créditos Extraordinários.
Créditos Especiais e Créditos Extraordinários.
Ocorrendo grave acidente natural gerador de situação de calamidade pública, o presidente da República pode, por intermédio de decreto, proceder à abertura de créditos extraordinários, dando imediato conhecimento ao Poder Legislativo.
Como instrumentos de ajuste orçamentário, os créditos adicionais são usualmente empregados para corrigir distorções que surgem durante a execução do orçamento. Acerca de um crédito suplementar de R$ 100.000,00, autorizado e aberto em 15/10/2001, com saldo remanescente de 40% do valor original ao final daquele exercício, pode-se afirmar, corretamente, que
poderá ser reaberto em 2002, limitado a R$ 140.000,00.
poderá ser reaberto em 2002, limitado a R$ 100.000,00.
poderá ser reaberto em 2002, limitado a R$ 60.000,00.
poderá ser reaberto em 2002, limitado a R$ 40.000,00.
não poderá, em hipótese alguma, ter seu saldo reaberto em 2002.
Com relação aos créditos adicionais, aponte a única opção correta pertinente aos créditos extraordinários.
São destinados a reforço de dotação orçamentária.
São destinados a despesas para as quais não haja dotação específica.
São autorizados por lei e abertos por decreto.
São abertos por decreto do Executivo, que dará conhecimento ao Legislativo.
Sua abertura depende da existência de recursos disponíveis.
Os créditos adicionais destinados a reforçar dotação já existente no orçamento são
a reserva de contingência.
Certo
Errado
A afirmação "os créditos adicionais, concedidos durante o exercício fiscal, visam a assegurar a continuidade dos programas previstos na Lei de Orçamento" é
correta, somente para os casos em que a Lei de Orçamento aprovada para o exercício preveja a concessão de créditos adicionais.
parcialmente correta, pois há casos em que os créditos adicionais são concedidos para atender a situações imprevistas ou emergenciais.
errada, uma vez que os créditos adicionais após a edição da Lei de Responsabilidade Fiscal estão proibidos.
errada, pois os créditos adicionais, quando aprovados, visam exclusivamente atender às obrigações advindas de operações de crédito.
parcialmente correta, pois os créditos adicionais não são concedidos durante o exercício fiscal, mas ao término deste.
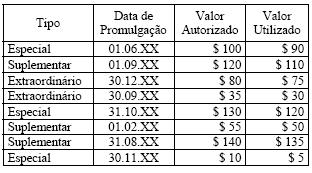
Como instrumentos retificadores do orçamento, os créditos adicionais têm vigência limitada ao exercício financeiro de sua autorização, ressalvadas as exceções previstas no § 2o do art. 167 da Constituição Federal. Tendo por base a tabela abaixo, onde se encontram descritos os dados de alguns créditos adicionais autorizados em um exercício qualquer, assinale a única opção que contempla o valor total máximo admitido para uma possível reabertura dos mesmos no exercício subseqüente.
Acerca de um crédito suplementar no valor de R$ 500.000,00, aberto em 10 de dezembro de um exercício financeiro qualquer, é correto afirmar que:
poderá ser reaberto, no limite de seu saldo, no exercício financeiro subseqüente
como ocorre com os demais créditos suplementares, este crédito não poderá ser reaberto no exercício subseqüente, ainda que apresente saldo em 31 de dezembro.
caso este crédito tivesse sido aberto em 31 de agosto, não poderia ser reaberto no exercício financeiro subseqüente.
como ocorre com os demais créditos suplementares, este crédito não poderia ter sido aberto nos últimos quatro meses do exercício financeiro.
apenas poderá ser reaberto, no exercício financeiro subseqüente, em caso de calamidade pública ou comoção intestina.
Até a metade do exercício financeiro, previa-se arrecadar $120,00, haviam-se arrecadado $150,00, empenhado $100,00 e pago $80,00. Considerando-se que o comportamento da arrecadação é uniforme ao longo do exercício e que esse mesmo comportamento tende a ser mantido durante todo o 2º semestre, indique, nas opções abaixo, qual o montante dos recursos que pode ser computado para a abertura de um crédito especial.
Com relação aos créditos orçamentários e adicionais, é correta a afirmação de que
a lei orçamentária pode autorizar o Poder Executivo a abrir créditos suplementares e especiais até determinado limite
o cancelamento de dotações orçamentárias ou de créditos adicionais exige autorização legislativa, genérica ou específica
quando a receita arrecadada está aquém da prevista, pode-se abrir crédito suplementar mediante operação de crédito por antecipação de receita
receitas extra-orçamentárias são utilizadas para a abertura de créditos adicionais, que serão utilizados tão logo se dê sua conversão em receitas orçamentárias
os créditos extraordinários podem ser abertos independentemente da existência de recursos e da indicação de sua destinação



