







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O orçamento público é uma peça de planejamento, no qual as políticas públicas setoriais são analisadas, ordenadas segundo sua prioridade e selecionadas para integrar o plano de ação do governo, nos limites do montante de recursos passíveis de serem mobilizados para financiar tais gastos. Nesse sentido, ele atua na gestão financeira e na tomada de decisões governamentais. Existem diferentes tipos de orçamento público, cada um com suas características e finalidades específicas. Considerando essa diversidade, assinale a alternativa correta sobre tipos de orçamento público.
O orçamento Base Zero é caracterizado por atribuir recursos financeiros com base nas necessidades e prioridades de cada departamento ou unidade administrativa, incentivando a eficiência na alocação de recursos.
O orçamento de desempenho envolve a elaboração do orçamento a partir do zero a cada período, sem considerar os valores utilizados em períodos anteriores, promovendo uma revisão completa das despesas e prioridades a cada ciclo orçamentário.
O orçamento participativo consiste em um plano contábil, onde os governos possuem atividades e ações bastante limitadas e trabalham em um regime de rígido controle das despesas públicas. Sua forma de elaboração é centrada no controle contábil, sem qualquer ênfase no controle da gestão dos recursos.
O orçamento por realizações é utilizado em situações de crise econômica ou instabilidade financeira, permitindo ao governo reter parte dos recursos orçamentários para serem liberados posteriormente, conforme necessário, para atender às demandas emergenciais.
O Orçamento-Programa é um instrumento de planejamento da ação do governo, por meio da identificação dos seus programas de trabalho, projetos e atividades, com estabelecimento de objetivos e metas a serem implementados e previsão dos custos relacionados. Com esse modelo, passa a existir um elo entre o planejamento e as funções executivas da organização.
As técnicas orçamentárias referem-se às características específicas dos orçamentos que asseguram a alocação eficiente dos recursos públicos, alinhando-os com os objetivos governamentais e promovendo efetividade nas políticas públicas.
Com relação às técnicas orçamentárias, assinale a afirmativa correta.
No orçamento tradicional é enfatizado o resultado dos gastos e dos programas de trabalho, ainda que considere apenas os aspectos administrativos e de planejamento.
No orçamento por desempenho, o planejamento começa a ter integração com o orçamento, ainda que isso aumente seus custos de elaboração.
No orçamento programa é priorizado o controle sobre a legalidade e honestidade dos gestores públicos, ainda que essa prática inviabilize a vinculação entre o planejamento e o orçamento.
No orçamento base-zero, as despesas públicas devem ser detalhadas e justificadas anualmente, ainda que isso gere lentidão na elaboração orçamentária.
No orçamento participativo, a população interessada atua no controle decisório da alocação dos recursos públicos, ainda que isso impossibilite a participação do Poder Legislativo.
No âmbito do Orçamento Público, uma das espécies orçamentárias se caracteriza pela estimativa de todas as receitas que o governo espera arrecadar e a fixação de todas as despesas que o governo se propõe a realizar em um determinado exercício financeiro. A referida espécie orçamentária é conhecida como Orçamento
Monetário, abrangendo a previsão de emissões de moeda e outros instrumentos de controle monetário.
Operacional, sendo responsável por detalhar os custos operacionais específicos de determinados projetos ou setores do governo.
Fiscal, incluindo todas as receitas e despesas relativas aos poderes do estado, seus fundos, órgãos e entidades da administração direta e indireta.
de Investimento, sendo relativo às empresas em que o estado – direta ou indiretamente – detém a maioria do capital social com direito a voto, excluindo inversões financeiras.
“O orçamento empresarial global, que é um conjunto de ações que orientam o dimensionamento de caixa para alcançar as metas traçadas pelas organizações, subdivide-se em orçamento operacional e orçamento financeiro.”
GITMAN, Lawrene. Princípios da Administração Financeira. 12. ed. São Paulo: Pearson, 2011. p. 326.
Segundo Gitman, o processo de orçamento de capital divide-se em cinco etapas distintas, mas correlacionadas. Analise a caracterização dessas etapas.
I. Geração de proposta: propostas são feitas em todos os níveis organizacionais e revistas pelo pessoal financeiro.
II. Revisão e análise: realizam-se revisões e análises mais detidas para avaliar a adequação e a viabilidade econômica das propostas.
III. Tomada de decisão: é necessário obter autorização do conselho de administração para dispêndios além de um determinado valor.
IV. Implementação: depois da aprovação, os investimentos são realizados e os projetos implementados. Quando há um projeto muito grande, ele costuma correr em etapas.
V. Acompanhamento: os resultados são monitorados, e os custos e os benefícios efetivos são comparados com a expectativa esperada.
Está correto o que se afirma em
I apenas.
II, IV e V apenas.
II apenas.
III apenas.
I, II, III, IV e V.
O orçamento público é uma peça de muita relevância para o devido controle das contas públicas. Ao decorrer da história política brasileira, o orçamento público já passou por diversas mudanças e formatos distintos. Assinale a assertiva que representa o modelo orçamentário utilizado nos dias atuais pelos entes federativos brasileiros.
Orçamento Base Zero.
Orçamento Tradicional.
Orçamento de Controle Federativo.
Orçamento Clássico.
Orçamento Programa.
Sobre termos orçamentários, analise as alternativas e assinale a INCORRETA:
Termo: Crédito Adicional - Instrumento de ajuste orçamentário para autorização de despesas não computadas ou insuficientemente dotadas na lei orçamentária.
Termo: Regra de Ouro - Gastos para a produção ou geração de novos bens ou serviços que integrarão o patrimônio público, ou seja, que contribuem diretamente para a formação ou aquisição de um bem de capital.
Restos a pagar - Despesas empenhadas mas não pagas até o dia 31 de dezembro distinguindo-se as processadas (despesas empenhadas e liquidadas) das não processadas (despesas apenas empenhadas e aguardando a liquidação).
Exercício Financeiro - Período em que deve vigorar ou ser executada a lei orçamentária. No Brasil, coincide com o ano civil, iniciando-se em 1º de janeiro e terminando em 31 de dezembro.
Princípio da Anualidade Orçamentária - Princípio orçamentário que estabelece que as autorizações de despesa valem para um período limitado, nos seguintes termos: para a LOA, é o exercício financeiro; para os créditos adicionais abertos, é até o final do exercício financeiro; e para os créditos reabertos, é até o final do exercício financeiro de reabertura.
O orçamento público é um instrumento de planejamento e execução das finanças do Estado. A esse respeito, é correto afirmar que o orçamento elaborado no Brasil enquadra-se no tipo
orçamento base zero.
orçamento tradicional, voltado para o perfil contábil.
orçamento programa, voltado para o perfil gerencial, em que são expressas as ações a realizar e a identificação dos recursos para sua execução.
orçamento incremental, no qual são feitos acréscimos ou decréscimos quantitativos a cada ano.
orçamento misto, cuja elaboração, discussão e aprovação são de competência exclusiva do Poder Legislativo.
Considere o excerto abaixo:
A ______________ consiste em elaborar o orçamento partindo do zero, sem considerar os valores do orçamento anterior. Nessa abordagem, todas as atividades e despesas são reavaliadas, e cada item do orçamento é justificado em termos de sua necessidade e prioridade. Essa técnica é especialmente útil para identificar e eliminar gastos desnecessários, promovendo a eficiência e o controle dos recursos públicos.
Marque a alternativa que substitui corretamente a lacuna acima.
Técnica do Orçamento Base Zero (OBZ)
Técnica do Orçamento por Programas
Técnica do Orçamento Matricial
Técnica do Orçamento Incremental
Técnica do Orçamento Participativo
A necessidade de orçar é tão antiga quanto a humanidade. Os homens das cavernas precisavam prever a necessidade de comida para os longos invernos; com isso, desenvolveram práticas arcaicas de orçamento. No Brasil, o orçamento passou a ser foco de estudos a partir de 1940, mas nem mesmo na década seguinte ele foi muito utilizado pelas empresas. Relacione adequadamente os tipos de orçamento aos respectivos conceitos.
1. Orçamento empresarial.
2. Orçamento contínuo.
3. Orçamento base-zero.
4. Orçamento flexível.
5. Orçamento por atividades.
6. Orçamento perpétuo.
( ) Projeção dos recursos da estaca zero com justificativa para todos os novos gastos.
( ) Projeção dos recursos baseada nos objetivos e no controle por meio do acompanhamento dos dados contábeis.
( ) Projeção dos recursos fundamentada nas relações de causa e efeito entre os processos correntes.
( ) Renovação do período concluído e acréscimo do mesmo período no futuro.
( ) Projeção dos recursos nas atividades por meio de direcionadores.
( ) Projeção dos recursos para vários níveis de atividade.
A sequência está correta em
3, 1, 6, 2, 5, 4.
2, 5, 1, 3, 4, 6.
4, 1, 5, 2, 6, 3.
1, 5, 3, 6, 4, 2.
6, 5, 3, 4, 2, 1.
Ao final de cada exercício financeiro, os entes públicos deverão elaborar seus balanços com a finalidade de apresentar os resultados da gestão do patrimônio público. Dentre as demonstrações financeiras obrigatórias para os entes públicos, existe uma que demonstrará as receitas e despesas previstas em confronto com as realizadas, tal demonstração recebe o nome de:
Balanço Financeiro.
Balanço Orçamentário.
Balanço das Variações Patrimoniais.
Balanço Patrimonial.
Balanço Compensatório Econômico.
“O orçamento público é o instrumento de planejamento que detalha a previsão dos recursos a serem arrecadados (impostos e outras receitas estimadas) e a destinação desses recursos (ou seja, em quais despesas esses recursos serão utilizados) a cada ano. Ao englobar receitas e despesas, o orçamento é peça fundamental para o equilíbrio das contas públicas e indica as prioridades do Governo para a sociedade.”
(Fonte: Ministério da Economia. Disponível em: https://www.gov.br/economia/pt-br/assuntos/planejamento-e-orcamento/orcamento)
Pode-se afirmar que o tipo de orçamento público adotado no Brasil é:
Orçamento participativo
Orçamento incremental
Orçamento tradicional
Orçamento-programa
Orçamento de base zero
Analisando o contexto dos diferentes tipos de orçamentos públicos:
No Orçamento Tradicional, há uma preocupação primária com a eficácia social dos gastos, dando ênfase no que a Instituição realiza e não no que gasta. Permita um maior controle das ações governamentais.
O Orçamento Tradicional foca na obtenção de meios, sem um acompanhamento sistemático dos resultados, priorizando a previsão de receita e autorização de despesa, refletindo-se em uma mera peça contábil.
O Orçamento de Desempenho requer que cada departamento justifique detalhadamente seus orçamentos anuais, mesmo para despesas recorrentes, visando otimizar a alocação de recursos.
O Orçamento de Desempenho representa a técnica mais modema de construção orçamentária, pois ele permite a integração do orçamento com o planejamento governamental, por meio da identificação das ações governamentais.
O Orçamento Base Zero é muito ligado à ideia de planejamento, já que sua construção visa refletir as necessidades dos cidadãos. Assim, o foco está em direcionar os gastos para o resultado, evitando retrabalhos com novos custos ano a ano.
Orçamentos são regularmente elaborados por entes públicos em todos os lugares. O modelo de orçamento incremental pode ser estendido de maneira ampla a outros países a partir da teoria comparativa de processos orçamentários. Há várias diferenças significativas entre os processos orçamentários: tamanho, riqueza, previsibilidade e cultura política. Com base nas variáveis riqueza e previsibilidade, Wildavsky propõe que sejam considerados cinco processos orçamentários, indicados de forma esquemática no quadro a seguir.
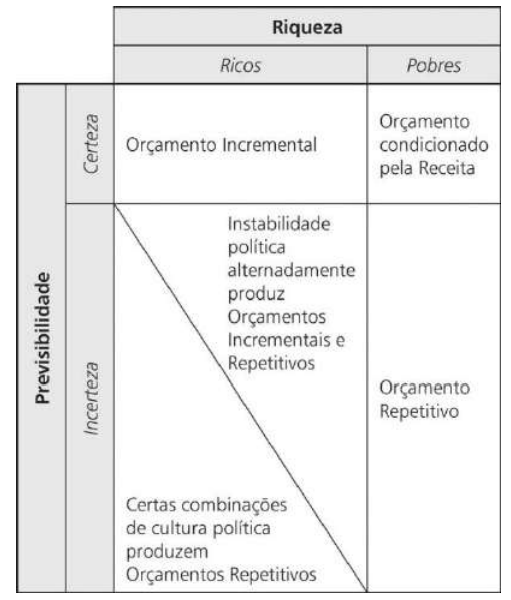
Com relação aos cinco processos apontados por Wildavsky, assinale (V) para a afirmativa verdadeira e (F) para a falsa.
( ) Quando o processo orçamentário se desenvolve em ambiente que combina riqueza e previsibilidade elaboram-se orçamentos incrementais.
( ) Quando o processo orçamentário se desenvolve em países pobres, caracterizados pela falta de recursos e com ambientes e comportamentos imprevisíveis, os orçamentos são condicionados pelas receitas.
( ) A incerteza e a instabilidade política retiram as condições necessárias para o processo incremental e os orçamentos tornam-se repetitivos.
As afirmativas são, respectivamente,
F, V e F.
F, V e V.
V, F e F.
V, V e F.
V, F e V.
O orçamento pode ser considerado um instrumento básico de ação no contexto da gestão pública. Sua elaboração e execução devem seguir normas que assegurem a aplicação regular dos recursos públicos.
Uma equipe de servidores responsável pela consolidação da proposta orçamentária de um ente público para um dado exercício deve considerar que o orçamento:
define o custo dos programas e ações públicas;
deve conservar sua natureza incremental;
dispensa vinculação com ações de exercícios anteriores;
possui como alvo a arrecadação de recursos;
tem base nos órgãos e unidades orçamentárias.
A Constituição Federal de 1988 introduziu um processo integrado de alocação de recursos, compreendendo as atividades de planejamento e orçamento, que passaram a ser executados a partir do exercício de 2000. Até esta data, vigorava no Brasil o orçamento da seguinte espécie:
De desempenho, em que se evidenciava a preocupação com o resultado dos gastos e não apenas com o gasto em si.
Base-zero, caracterizado por dar ênfase aos aspectos contábeis de gestão, e o controle visava avaliar a honestidade dos agentes governamentais.
Tradicional, que tinha por característica ser dissociado dos processos de planejamento e programação.
Orçamento-programa, que representava o elo entre o planejamento e as funções executivas.
De realizações em que se buscava a definição dos propósitos e objetivos para os quais os créditos se faziam necessários.
O orçamento de desempenho é primordialmente calcado nos aspectos contábeis e está dirigido mais para os produtos gerados pela administração pública que para os resultados propriamente ditos.
Certo
Errado
O governo pode deixar de executar despesas fixadas na lei orçamentária anual, à exceção de casos específicos previstos na legislação vigente.
Certo
Errado
O orçamento público é uma ferramenta de gestão muito relevante na Administração Pública. São diversas as técnicas de elaboração orçamentária. O quadro a seguir apresenta algumas delas e suas definições. Associe as colunas, dando a cada técnica a definição adequada.
1. Orçamento Tradicional | A. Processo orçamentário que contempla a população no processo decisório, por meio de lideranças ou audiências públicas. |
2. Orçamento de Desempenho | B. Orçamento que expressa, financeira e fisicamente, os programas de trabalho de governo. |
3. Orçamento Participativo | C. Processo orçamentário em que é explicitado apenas o objeto de gasto. |
4. Orçamento-Programa | D. Processo orçamentário que apresenta duas dimensões: objeto de gasto e programa de trabalho, contendo as ações desenvolvidas. Enfatiza o desempenho organizacional. |
Assinale a alternativa que apresente a associação correta.
1C – 2A – 3D – 4B
1D – 2A – 3B – 4C
1C – 2D – 3A – 4B
1A – 2D – 3C – 4B
1A – 2C – 3B – 4D
Relacione a Coluna 1 à Coluna 2 no que se refere ao orçamento público.
Coluna 1
1. Orçamento Tradicional.
2. Orçamento de Desempenho.
3. Orçamento-Programa.
4. Orçamento Participativo.
Coluna 2
( ) Ocupa-se apenas da previsão da receita e a autorização da despesa, classificando-as como objeto do gasto.
( ) Caracteriza-se por apresentar duas dimensões: o objeto de gasto e uma previsão de trabalho, contendo as ações desenvolvidas.
( ) É um instrumento de planejamento de ação do governo, através da identificação dos seus programas de trabalho, projetos e atividades, além do estabelecimento de objetivos e metas a serem implementados e da previsão dos custos relacionados.
( ) Caracteriza-se, para a sua elaboração, por ouvir a sociedade, tentando verificar a possiblidade de atender às demandas da população.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
1 – 2 – 3 – 4.
2 – 3 – 1 – 4.
4 – 2 – 1 – 3.
3 – 1 – 4 – 2.
3 – 4 – 2 – 1.
No que tange ao orçamento-programa, assinale a opção correta.
A alocação de recursos visa exclusivamente à aquisição de insumos para a execução orçamentária dos programas.
O principal critério para classificação orçamentária é o que indica a entidade responsável pela execução do programa.
É necessária a criação de alternativas para se determinar uma escala de prioridades a serem executadas.
O orçamento-programa apresenta vinculação com o planejamento governamental na execução de programas, projetos e atividades do Estado.
Metas e resultados a serem alcançados devem ser estabelecidos necessariamente com base no menor custo das ações e aquisições demandadas pelos programas.



