







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O orçamento caracteriza-se por ser um instrumento de planejamento. É um instrumento dinâmico, que leva em conta aspectos do passado, a realidade presente e as projeções para o futuro. Estabeleça a relação entre os tipos de orçamento, em seguida, marque a opção correspondente:
(1) Clássico ou tradicional
(2) De desempenho
(3) Orçamento-programa
(4) Por estratégia
(5) Participativo
( ) caracteriza-se por uma inclusão direta e efetiva das comunidades na elaboração da proposta orçamentária do governo. A iniciativa pode ser resumida na busca de uma decisão descentralizada; na criação de conselhos populares, o que enseja a produção de opinião pública independente; faz com que o cidadão desloque seu centro de atenção para questões locais; gera a consciência da participação do cidadão; e dá nascimento a dois focos de poder democrático, um pelo voto e outro pelas instituições diretas de atuação.
( ) foi introduzido no Brasil através da Lei 4320/64 e do decreto – lei 200/67 e pode ser entendido como um plano de trabalho, um instrumento de planejamento da ação do governo, através da identificação dos seus projetos e atividades, além dos estabelecimentos de objetivos e metas a serem implementados, bem como a previsão dos custos relacionados. A CF/88 implantou definitivamente este tipo de orçamento no Brasil, ao estabelecer a normatização da matéria orçamentária através do PPA (Plano Plurianual), da LDO (Lei de Diretrizes Orçamentárias) e da LOA (Lei Orçamentária Anual), ficando evidente o extremo zelo do constituinte para com o planejamento das ações do governo.
( ) também conhecido de orçamento por realizações. Neste tipo de orçamento, o gestor começa a se preocupar com o resultado dos gastos e não apenas com o gasto em si, ou seja, preocupa-se agora em saber “as coisas que o governo faz e não as coisas que o governo compra”. Apesar de ser um passo importante, este tipo de orçamento ainda se encontra desvinculado de um planejamento central das ações do governo.
( ) consiste basicamente em uma análise crítica de todos os recursos solicitados pelos órgãos governamentais. Neste tipo de abordagem, na fase de elaboração da proposta orçamentária, haverá um questionamento acerca das reais necessidades de cada área, não havendo compromisso com qualquer montante inicial de dotação. Os órgãos governamentais deverão justificar anualmente, na fase de elaboração da sua proposta orçamentária, a totalidade de seus gastos, sem utilizar o ano anterior como valor inicial mínimo.
( ) aquele onde consta apenas a fixação da despesa e a previsão da receita, sem nenhuma espécie de planejamento das ações do governo. É peça meramente contábil – financeira, um documento de previsão de receita e de autorização de despesas. Neste tipo de orçamento não há preocupação com a realização dos programas de trabalho do governo, preocupando-se apenas com as necessidades dos órgãos públicos para realização das suas tarefas, sem se questionar sobre objetivos e metas.
5, 3, 2, 4, 1
4, 1, 3, 5, 2
1, 2, 4, 3, 5
2, 5, 3, 1, 4
3, 4, 1, 2, 3
No orçamento por resultados informativo,
os recursos são indiretamente relacionados aos resultados passados ou futuros pretendidos.
as informações de desempenho são apenas apresentadas como subsídios à prestação de contas.
a alocação de recursos é diretamente vinculada aos resultados alcançados.
é feita uma análise crítica de todos os recursos solicitados pelos órgãos governamentais.
constam apenas a fixação da despesa e a previsão da receita, sem o planejamento das ações do governo.
Desde o surgimento das primeiras práticas orçamentárias até a vigência dos atuais instrumentos de planejamento, o processo de orçamentação no setor público passou por várias modificações relacionadas diretamente com o papel do Estado.
Uma das características das práticas modernas de orçamento que marca essa evolução é o(a):
foco no controle de insumos e produtos;
ênfase no impacto econômico do gasto público;
independência dos instrumentos de planejamento;
reforço no controle contábil das unidades orçamentárias;
tendência à contenção da despesa pública.
Na década de 90 ocorreram importantes aperfeiçoamentos na técnica orçamentária, que passou a adotar planos estratégicos plurianuais, planos anuais de desempenho, bem como orçamentos de desempenho. Em relação aos aspectos relativos ao orçamento de desempenho, analise as afirmativas a seguir.
I. Para o orçamento de desempenho o que mais importa são os produtos obtidos.
II. O novo orçamento de desempenho dá destaque à responsabilização dos agentes.
III. Neste orçamento destaca-se uma nova categoria de objetivos de desempenho: os resultados, em termos econômicos e sociais.
Está(ão) correto(s):
I e III, apenas.
III, apenas.
II, apenas.
II e III, apenas.
I, apenas.
Um dos modelos orçamentários difundidos a partir da aplicação da lógica empresarial no setor público tem como base para elaboração do orçamento atual a não vinculação com os montantes de despesa ou nível de atividade do exercício anterior. Embora de difícil operacionalização, o modelo propicia reavaliações constantes das alocações de recursos.
Esse modelo orçamentário é denominado orçamento:
Analise as afirmações sobre o orçamento público:
I. O orçamento público exerce várias funções no governo: alocativa, distributiva e associativa. É através da função distributiva que o governo exerce o poder de combater os desequilíbrios regionais e sociais, promovendo o desenvolvimento das regiões e das classes menos favorecidas;
II. O orçamento programa é uma técnica orçamentária introduzida na esfera federal pelo Decreto Lei nº 200, de 23 de fevereiro de 1967, que, de acordo com a ideia de sua concepção, teve como base o planejamento, o orçamento deve considerar os objetivos que o governo pretende alcançar durante um período de tempo;
III. Como vantagens do orçamento programa em relação a métodos de elaboração orçamentária tradicionais, podem se citar: melhor controle da execução do programa; maior precisão na elaboração dos orçamentos; melhor planejamento de trabalho; maior compreensão do conteúdo orçamentário por parte do Executivo, Legislativo e pela população em geral;
IV. A partir da década de 1970, grupos da sociedade civil organizaram se em prol de maior participação na elaboração e formulação das políticas públicas. Desse movimento, surgiu o orçamento participativo, que representou uma participação mais institucionalizada dos movimentos populares no Estado, via emendas populares, e cresceram as práticas participativas nas áreas de políticas públicas, a exemplo das áreas de saúde, assistência social, urbanismo e meio ambiente;
V. O orçamento base zero é o processo orçamentário no qual é explicitado apenas o objeto de gasto.
Marque a opção que apresenta somente as afirmações VERDADEIRAS.
I: II; III e V.
I; III e IV.
II; IV e V.
II; III e IV.
III; IV e V.
É vedada a utilização dos recursos provenientes de excesso de arrecadação como fonte para a abertura de créditos suplementares ou especiais.
Certo
Errado
Com a adoção do orçamento-programa, as atividades intangíveis do Estado, quando relevantes, exigem o estabelecimento de padrões de medição do trabalho, especialmente a definição dos produtos finais.
Certo
Errado
No Brasil a idealização do orçamento moderno está representada no chamado Orçamento-Programa, que é um conjunto de conceitos e disposições técnicas sistematizado originariamente pela ONU. Em relação aos aspectos relativos ao Orçamento-Programa, analise as afirmativas a seguir:
I. O Orçamento-Programa é um sistema em que se presta particular atenção às coisas que um governo realiza mais do que às coisas que o mesmo adquire.
II. O Orçamento-Programa é, em todos os aspectos, o mesmo que o orçamento de desempenho, experimentado no EUA.
III. Os objetivos e propósitos perseguidos pela instituição e para cuja consecução são empregados recursos orçamentários constitui-se em elemento essencial do Orçamento-Programa.
Está(ão) correto(s):
I e III, apenas.
III, apenas.
II e III, apenas.
I, apenas.
II, apenas.
O orçamento público é caracterizado por possuir uma multiplicidade de aspectos. Seu conceito tem sofrido significativas mudanças ao longo do tempo. Em relação aos aspectos relativos ao orçamento público tradicional, avalie se são verdadeiras (V) ou falsas (F) as afirmativas.
I No orçamento tradicional o aspecto econômico tinha posição secundária.
II Neste modelo de orçamento, o equilíbrio financeiro impunha-se naturalmente.
III No plano técnico, o orçamento tradicional não se valia de linguagem contábil e adotava uma classificação que dificultava o controle de despesas.
As afirmativas I, II e III são, respectivamente:
V, F e V.
F, V e V.
V, V e F.
V, F e F.
F, V e F.
O orçamento constitui um documento formal que mensura os planos de curto prazo, normalmente um ano, de uma empresa para que ela possa alcançar seus objetivos, baseado nas estruturas empresariais já existentes ou em programação, decorrendo dos planos operacionais estipulados para cada uma dessas estruturas. Com base nos conceitos e tipos de orçamento, identifique como verdadeiras (V) ou falsas (F) as seguintes afirmativas:
( ) O orçamento base zero é elaborado periodicamente a partir da rediscussão em cada período da necessidade ou não de cada gasto associado às atividades desempenhadas pela entidade.
( ) O orçamento de tendências é elaborado a partir da observação de dados e desempenhos passados.
( ) Dependendo de como a empresa avalia seu desempenho a partir dos orçamentos, estes podem ser estáticos ou flexíveis.
( ) Orçamentos estáticos são ajustados periodicamente ao longo do período orçamentário para refletir modificações nos níveis de atividade da empresa.
Assinale a alternativa que apresenta a sequência correta, de cima para baixo.
V – V – V – F.
V – V – F – F.
F – F – F – V.
F – V – F – V.
V – F – V – F.
Na esfera de planejamento público, existe uma espécie de orçamento que, a partir de gastos anuais, propõe um aumento percentual para o ano seguinte, considerando apenas o aumento ou a diminuição dos gastos, sem análise de alternativas possíveis. Esse tipo de orçamento denomina-se
Orçamento Adicional.
Orçamento Incremental.
Orçamento Base-Zero.
Orçamento Participativo.
Orçamento Tradicional.
A elaboração orçamentária com viés inercial ou incremental é uma característica da técnica de orçamento clássico ou tradicional, que procura introduzir pequenos ajustes nas receitas e despesas, promovendo um ciclo vicioso baseado no incentivo ao gasto indiscriminado.
Certo
Errado
Desde o surgimento da prática orçamentária no setor público, muitas concepções e modelos surgiram influenciados pelas necessidades da própria Administração Pública. Considere os modelos orçamentários e as características apresentadas no quadro a seguir:
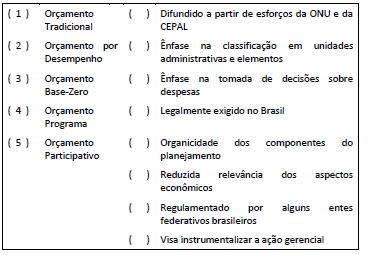
A associação correta entre os modelos orçamentários e as características é:
2-3-4-5-1-3-2-1;
2-4-2-5-4-1-5-3;
3-1-4-5-2-5-2-3;
4-1-3-4-4-1-5-2;
4-3-1-2-3-4-5-2.
“O orçamento passa a ser um instrumento de operacionalização das ações do governo, em consonância com os planos e diretrizes formuladas no planejamento”.
Assinale a alternativa que apresenta com que técnica orçamentária o trecho acima encontra consonância.
Orçamento Clássico ou Tradicional
Orçamento de Desempenho ou de Realizações
Orçamento-Programa
Orçamento Participativo
“[…] Os números foram detalhados ao G1 pelo Fundo Nacional de Desenvolvimento da Educação (FNDE). No início de 2015, o governo anunciou que a verba do Fies para o ano seria de cerca de R$ 12,5 bilhões, sendo que R$ 10 bilhões seriam destinados ao custeio de contratos assinados até 2014, e R$ 2,5 bilhões para os novos contratos. Depois que a demanda por novos contratos de financiamento fez com que a verba específica para eles fosse gasta inteiramente na edição do primeiro semestre, a possibilidade de abertura de uma segunda edição, no segundo semestre, ficou suspensa até maio, quando o governo confirmou a destinação de novos recursos para garantir a reabertura do sistema. [...]” (trecho do texto „Gasto do governo com Fies em 2015 já soma 52% do orçamento previsto‟ do G1 – Educação em 06/07/2015 disponível



