







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma das fontes para abrir crédito adicional, com o objetivo de reforçar a dotação orçamentária de um projeto, é a anulação total ou parcial da dotação de outro projeto.
A dispensa da exigência para a abertura de créditos adicionais ocorre
apenas para créditos extraordinários.
apenas para créditos suplementares.
apenas para créditos especiais.
para créditos especiais e extraordinários.
para créditos suplementares e extraordinários.
Sobre créditos adicionais, não se pode afirmar que:
Os créditos suplementares e especiais serão autorizados por lei e abertos por decreto executivo.
Os créditos adicionais terão vigência adstrita ao exercício financeiro em que forem abertos, salvo expressa disposição legal em contrário, quanto aos especiais e extraordinários.
A abertura dos créditos suplementares e especiais depende da existência de recursos disponíveis para ocorrer à despesa e será precedida de exposição justificativa.
Os créditos extraordinários serão abertos por decreto do Poder Executivo, que deles dará imediato conhecimento ao Poder Legislativo.
Entende-se por créditos adicionais especiais os destinados a despesas urgentes e imprevistas, em caso de guerra, comoção intestina ou calamidade pública.
Sobre os Créditos Adicionais, que são utilizados para a abertura de novos recursos financeiros no orçamento público brasileiro, podemos afirmar:
I. Os Créditos Adicionais são classificados de acordo com sua origem e autorização, podendo ser suplementares, especiais ou extraordinários.
II. São previstos na legislação brasileira para atender a necessidades imprevistas ou não contempladas no orçamento vigente.
III. A indicação e especificação dos recursos a serem utilizados nos Créditos Adicionais são obrigatórias e devem seguir as diretrizes estabelecidas na legislação vigente.
Assinale a alternativa correta:
Apenas I e II estão corretas.
Apenas I e III estão corretas.
Apenas II e III estão corretas.
Nenhuma alternativa está correta.
Por mais assertivas que sejam as unidades encarregadas do planejamento orçamentário, sempre há ocasiões imprevistas ou imprevisíveis que justificam a alteração das dotações orçamentárias, o que é levado a efeito através dos créditos adicionais. Diante do exposto, assinale a afirmativa INCORRETA.
Os créditos adicionais suplementares são aqueles destinados a reforço de dotação orçamentária já existente na Lei Orçamentária Anual. Necessitam de prévia autorização legislativa.
Os créditos extraordinários se destinam a atender situações de calamidade ou guerra iminente. Sua vigência não necessariamente está restrita ao exercício de abertura, mas carece de indicação prévia da fonte de recursos para custear as novas despesas.
Os recursos que, em decorrência de veto, emenda ou rejeição do projeto de lei orçamentária anual, ficarem sem despesas correspondentes poderão ser utilizados, conforme o caso, mediante créditos especiais ou suplementares, com prévia e específica autorização legislativa.
A Lei Orçamentária Anual não conterá dispositivo estranho à previsão da receita e à fixação da despesa, não se incluindo na proibição a autorização para abertura de créditos suplementares e contratação de operações de crédito, ainda que por antecipação de receita, nos termos da lei.
Na execução orçamentária, os créditos adicionais são mecanismos retificadores do orçamento, pois são utilizados para situações imprevistas na elaboração orçamentária.
Para abertura de créditos adicionais, o superávit financeiro apurado em balanço patrimonial do exercício anterior e os provenientes de excesso de arrecadação, são fontes de recursos que são utilizados somente para os créditos
ordinários e especiais.
ordinários e extraordinários.
especiais e extraordinários.
especiais e suplementares.
suplementares e extraordinários
A abertura dos créditos suplementares e especiais depende da existência de recursos disponíveis para ocorrer a despesa e será precedida de exposição justificativa. Não é fonte de recursos para atender aos créditos adicionais:
alienação de ativos
superávit financeiro apurado em balanço patrimonial do exercício anterior
excesso de arrecadação
anulação parcial ou total de dotações orçamentárias ou de créditos adicionais
produto de operações de crédito autorizadas, em forma que juridicamente possibilite ao poder executivo realizá-las
Considere hipoteticamente que o Projeto de Lei Orçamentária Anual (PLOA) enviado pelo Poder Executivo para aprovação do Poder Legislativo tenha sofrido algumas alterações, resultando na sobra de receitas sem a correspondente despesa. No caso, esses recursos poderão ser usados como fonte para a abertura de créditos
especiais, sem necessidade de autorização legislativa prévia.
extraordinários, com prévia e específica autorização legislativa.
adicionais, sem necessidade de autorização legislativa prévia.
especiais ou extraordinários, com prévia autorização legislativa.
especiais ou suplementares, com prévia autorização legislativa.
Os recursos que podem ser utilizados para compensar a abertura dos créditos adicionais, desde que não comprometidos, são os seguintes:
o excesso de arrecadação do exercício anterior
o saldo das dotações orçamentárias não utilizadas do exercício anterior
o superavit financeiro apurado no balanço patrimonial do exercício anterior
os recursos procedentes das alienações do patrimônio público autorizadas por lei
o produto de operações de crédito por antecipação de receitas orçamentárias do exercício financeiro
“Para que um crédito adicional seja criado é necessário que haja uma fonte de recurso específica, pois não poderá ser criada uma complementação no orçamento público sem que exista o recurso correspondente” (Ávila, 2011). Segundo a Lei Federal nº 4.320/1964, são fontes de recursos que podem dar suporte à abertura dos créditos adicionais:
I. Superávit financeiro apurado na demonstração dos fluxos de caixa do exercício anterior.
II. Excesso de arrecadação, entendido este como o saldo positivo das diferenças, acumuladas mês a mês, entre as despesas fixadas e as empenhadas, considerando-se a tendência do exercício, devendo ser deduzidos os créditos extraordinários abertos no exercício.
III. Produto de operações de crédito autorizadas, em forma que juridicamente possibilite ao Poder Executivo realizá-las.
Quais estão corretas?
Apenas I.
Apenas II.
Apenas III.
Apenas I e II.
I, II e III.
Considere que, em 31.12.24, o orçamento de uma autarquia tenha apresentado os seguintes dados (valores em R$ 1000):
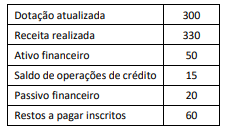
Considere ainda que o orçamento do ano de 2025 apresentou R$ 8 em valores de créditos especiais reabertos, tendo como fonte de recursos o saldo de operações de crédito. Nessas condições, os valores disponíveis para abertura de novos créditos adicionais na LOA desse exercício, tendo como fonte de recursos o superávit financeiro do exercício anterior (2024), será de
R$ 0.
R$ 37.000.
R$ 7.000.
R$ 67.000.
R$ 75.000.
Na Administração Pública, as alterações orçamentárias ocorrem, principalmente, pela abertura de créditos adicionais.
Consideram-se recursos para a abertura de créditos adicionais classificados como suplementares ou especiais, desde que não comprometidos:
1. Os provenientes de excesso de arrecadação.
2. A diferença positiva entre o ativo circulante e o passivo circulante.
3. O saldo do patrimônio líquido não comprometido com restos a pagar.
4. O superavit financeiro apurado em balanço patrimonial do exercício anterior.
5. O produto de operações de crédito autorizadas, de forma que juridicamente possibilite ao poder executivo realizá-las.
Assinale a alternativa que indica todas as afirmativas corretas.
São corretas apenas as afirmativas 1, 2 e 3.
São corretas apenas as afirmativas 1, 3 e 5.
São corretas apenas as afirmativas 1, 4 e 5.
São corretas apenas as afirmativas 2, 3 e 4.
São corretas apenas as afirmativas 2, 4 e 5.
Consideram-se recursos para fins de constituição dos créditos adicionais, desde que não comprometidos:
o superavit financeiro apurado em balanço patrimonial do exercício corrente.
recursos provenientes de excesso de arrecadação.
os resultantes de anulação parcial ou total de dotações orçamentárias ou de créditos adicionais, não autorizados em Lei.
o produto de operações de crédito autorizadas, em forma que juridicamente não possibilite ao Poder Executivo realizá-las.
O superavit financeiro, utilizado como fonte de recursos para a abertura de créditos adicionais, é apurado
na demonstração de resultado do exercício.
na demonstração o dos fluxos de caixa.
no balanço financeiro.
no balanço patrimonial.
A Lei no 4.320, de 17 de março de 1964 define como créditos adicionais as autorizações de despesas não computadas ou insuficientemente dotadas na Lei de Orçamento.
São classificações de créditos adicionais previstas na referida legislação:
Adicionais.
Exponenciais.
Compensatórios.
Suplementares.
Esporádicos.
Os créditos adicionais são instrumentos previstos no direito financeiro para socorrer o gestor público diante da necessidade de alterações nas programações originalmente previstas na Lei Orçamentária Anual (LOA). Sobre o tema, marque V para as afirmativas verdadeiras e F para as falsas.
( ) Para situações em que já exista uma dotação na LOA, que apenas precisa ter seu valor reforçado, a modalidade correta a ser utilizada é o crédito suplementar.
( ) Os créditos adicionais especiais e extraordinários dispensam autorização legislativa prévia para sua abertura. Se abertos nos quatro últimos meses do exercício poderão ser reabertos, nos limites dos seus saldos, no exercício subsequente.
( ) O resultado financeiro positivo do exercício e o superavit patrimonial obtido no exercício anterior são fontes possíveis de custeio para abertura de créditos adicionais.
A sequência está correta em
V, F, V.
V, F, F.
F, V, F.
F, V, V.
A abertura dos créditos suplementares e especiais à lei orçamentária anual de um ente da federação depende da existência de recursos disponíveis para ocorrer a despesa e será precedida de exposição e justificativa. Desde que não sejam comprometidos, consideram-se recursos para esse fim
os serviços da dívida a pagar.
os resultantes de anulação parcial ou total de receitas orçamentárias.
a expectativa de aumento de arrecadação de exercícios financeiros futuros.
o superavit financeiro apurado em balanço patrimonial do exercício anterior.
Em março de 2023, após o fechamento das demonstrações contábeis do exercício de 2022 de uma entidade pública, foram apuradas as seguintes informações:
• Ativo financeiro - R$ 23.000,00
• Passivo financeiro - R$ 7.000,00
• Restos a pagar - R$ 1.300,00
Adicionalmente, apurou-se que, nesses primeiros meses do exercício de 2023, foram registrados os seguintes fatos:
• Créditos adicionais reabertos no exercício vigente – R$ 2.600,00
• Créditos extraordinários abertos no exercício – R$ 1.800,00
• Operações de crédito autorizadas para investimentos – R$ 4.300,00
Com base nessas informações e à luz da legislação pertinente, se a entidade precisar abrir créditos adicionais, poderá contar com recursos da ordem de:
R$ 12.100,00;
R$ 13.400,00;
R$ 15.900,00;
R$ 19.900,00;
R$ 20.300,00.
São fontes passíveis de utilização na abertura de créditos adicionais o superávit financeiro apurado em balanço patrimonial do exercício anterior, os recursos de operações de crédito e as anulações, parciais ou totais de dotações orçamentárias.
Certo
Errado
Sobre fonte de recursos, analisar os itens.
I. Na execução orçamentária da despesa, a fonte de recurso estará associada, desde o momento do empenho, às contas de controle orçamentário, às contas do passivo financeiro e às contas de controle da disponibilidade por destinação de recursos.
II. O superávit financeiro do exercício anterior é fonte de recursos para abertura de créditos suplementares e especiais, devendo-se conjugar, ainda, os saldos dos créditos adicionais transferidos e as operações de crédito a eles vinculadas.
III. Os procedimentos para a alteração da fonte de recursos devem estar em conformidade com os normativos aplicáveis, mesmo que a alteração da vinculação independa de autorização legislativa.
Está CORRETO o que se afirma:
Apenas no item I.
Apenas no item II.
Apenas nos itens I e II.
Em todos os itens.
Os créditos adicionais são valores que se adicionam ou acrescem ao orçamento, quer como reforço de dotações, quer como dotações destinadas a cobertura de encargos provenientes da criação de novos serviços, ou, ainda, para atender a despesas imprevisíveis e urgentes. Assinale a alternativa que não é considerada como recurso, para abertura de créditos suplementares e especiais, desde que não comprometidos:
Superávit financeiro.
Recursos provenientes de excesso de arrecadação.
Recursos resultantes da anulação parcial ou total de dotações orçamentárias.
Excesso de Receita extraorçamentária.



