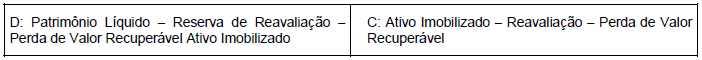Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Leia as afirmativas a seguir:
I. Os créditos adicionais extraordinários são as despesas urgentes e imprevisíveis, em caso de calamidade pública, por exemplo.
II. A auditoria contábil tem por objeto tolher a efetividade na aplicação de recursos de convênios na instituição.
III. O Balanço Patrimonial indica o valor do patrimônio líquido num determinado período.
Marque a alternativa CORRETA:
Nenhuma afirmativa está correta.
Está correta a afirmativa I, apenas.
Estão corretas as afirmativas II e III, apenas.
Estão corretas as afirmativas I e III, apenas.
Todas as afirmativas estão corretas.
Obter evidência de auditoria apropriada e suficiente no que se refere à conformidade com as disposições das leis e regulamentos geralmente reconhecidos por ter efeito direto na determinação dos valores e divulgações relevantes nas demonstrações contábeis.
Certo
Errado
Leia as afirmativas a seguir:
I. O Ativo Não Circulante são os direitos realizáveis após o término do exercício seguinte.
II. A auditoria contábil compreende o exame dos registros e dos documentos e na coleta de informações e confirmações, mediante procedimentos específicos, pertinentes ao controle do patrimônio de uma unidade, entidade ou projeto.
III. Na contabilidade pública, o conceito de patrimônio não está relacionado aos bens e direitos.
Marque a alternativa CORRETA:
Nenhuma afirmativa está correta.
Está correta a afirmativa I, apenas.
Está correta a afirmativa II, apenas.
Estão corretas as afirmativas I e II, apenas.
Todas as afirmativas estão corretas.
Leia as afirmativas a seguir:
I. À luz da Lei Complementar nº 101/2000, a escrituração das contas públicas deve observar se a demonstração das variações patrimoniais dará destaque à origem e ao destino dos recursos provenientes da alienação de ativos.
II. A auditoria contábil compreende o exame dos registros e dos documentos e a coleta de informações e confirmações, mediante procedimentos específicos, pertinentes ao controle do patrimônio de uma unidade, entidade ou projeto.
III. Para os efeitos da Lei Complementar nº 101/2000, entende-se como receita corrente líquida o somatório das receitas tributárias, de contribuições, patrimoniais, industriais, agropecuárias, de serviços, transferências correntes e outras receitas também correntes, deduzidos os valores previstos na legislação vigente.
Marque a alternativa CORRETA:
Nenhuma afirmativa está correta.
Está correta a afirmativa I, apenas.
Estão corretas as afirmativas II e III, apenas.
Estão corretas as afirmativas I e III, apenas.
Todas as afirmativas estão corretas.
Leia as afirmativas a seguir:
I. De acordo com a Lei Complementar nº 101/2000, a empresa controlada deve incluir, em seus balanços trimestrais, nota explicativa em que informa sobre o fornecimento de bens e serviços ao controlador, com respectivos preços e condições, comparando-os com os praticados no mercado.
II. O Ativo Realizável a Longo Prazo compreende valores conversíveis em dinheiro somente no período anterior ao exercício atual.
III. A auditoria contábil objetiva, entre outros aspectos, obter elementos comprobatórios suficientes que permitam opinar se as demonstrações deles originárias refletem, adequadamente, em seus aspectos mais relevantes, a situação econômico-financeira do patrimônio.
Marque a alternativa CORRETA:
Nenhuma afirmativa está correta.
Está correta a afirmativa I, apenas.
Estão corretas as afirmativas II e III, apenas.
Estão corretas as afirmativas I e III, apenas.
Todas as afirmativas estão corretas.
A empresa HLN, que não mantém escrita contábil regular, deseja conhecer sua Situação Líquida Patrimonial. Para tanto o procedimento mais adequado será:
proceder a soma de todas as suas obrigações e subtraí-la do passivo da empresa.
verificar o saldo em caixa por meio dos registros de entradas e saídas do livro caixa.
contratar um profissional de contabilidade para que sejam realizadas auditorias em todos os setores da empresa.
realizar um inventário físico de todos os bens, direitos e obrigações existentes e posteriormente apurar a situação líquida aplicando a equação básica do patrimônio.
Os lançamentos propostos pelo auditor devem constar de seus papéis de trabalho, de modo que, por exemplo, se o auditado efetuar pagamentos antecipados a fornecedores, debitando fornecedores, o auditor deverá propor um lançamento de ajuste, a débito de fornecedores e a crédito de adiantamentos a fornecedores, para efeito de apresentação apropriada das demonstrações contábeis.
Certo
Errado
A Farmig – Fábrica de Medicamentos do Estado de Minas Gerais, em processo de auditoria das demonstrações contábeis, após indícios de perdas por Irrecuperabilidade dos ativos imobilizados, nos exercícios findos em X0 e x1, apresentou aos auditores as seguintes informações:
X1 | X0 | |
Máquinas e Equipamentos | 10.000.000 | 10.000.000 |
Depreciação Acumulada | - 4.000.000 | - 2.000.000 |
Valor Residual | 6.000.000 | 8.000.000 |
Taxa de Depreciação | 20% | 20% |
Valor de Mercado | 7.500.000 | 7.500.000 |
Valor de Uso | 7.000.000 | 7.000.000 |
Após os processos de conciliação e de reexecução dos lançamentos, realizados nas contas de imobilizado da entidade, o auditor deveria recomendar
o reconhecimento de aumento do ativo imobilizado no valor de $ 1,0 milhão de reais no ano de X1.
o reconhecimento de aumento do ativo imobilizado no valor de $ 1,5 milhões de reais no ano de X1.
o reconhecimento de perdas por irrecuperabilidade dos ativos no valor de $ 500 mil reais, no exercício de X0, com a respectiva reversão no exercício de X1.
manter os ativos pelos valores apresentados em decorrência de não se observarem alterações nos valores de mercado e de uso nos exercícios de X0 e X1.
o reconhecimento de perdas por irrecuperabilidade dos ativos no valor de $ 1 milhão de reais no exercício de X0, com a respectiva reversão no exercício de X1.
De acordo com a Resolução CFC n° 1.231/2009, o auditor deve avaliar se as demonstrações contábeis são elaboradas, em todos os aspectos relevantes, de acordo com os requisitos da estrutura de relatório financeiro aplicável. Essa avaliação deve incluir a consideração dos aspectos
qualitativos das práticas contábeis da entidade.
quantitativos das transações auditadas.
patrimoniais adotados pelos gestores.
operacionais para obtenção de evidência de auditoria.
Uma sociedade empresária prestadora de serviços possuía 60 computadores. No processo de auditoria externa foi verificado que 15% destes computadores estavam danificados, sendo impossível sua utilização.
Assinale a opção que indica o posicionamento contábil correto do auditor frente a essa situação.
A Auditoria Contábil é o ramo da contabilidade que tem a função de verificar a precisão dos registros contábeis com a finalidade de combater as fraudes e prevenir irregularidades dentro de uma empresa. Ela fornece informações seguras e transparentes e possibilita a identificação de falhas no controle interno e no sistema financeiro da empresa. Em relação à Auditoria é INCORRETO afirmar que:
O principal objetivo da Auditoria Contábil consiste em verificar se as demonstrações contábeis refletem adequadamente a situação patrimonial, financeira e econômica das empresas.
O planejamento dos trabalhos de auditoria deve ser documentado pelo auditor, a quem também cabe preparar programas de trabalho por escrito, detalhando o que for necessário à compreensão dos procedimentos que serão aplicados, em termos de natureza, oportunidade e extensão.
Sob o aspecto administrativo, os reflexos da Auditoria Contábil sobre o Patrimônio, se traduzem no reflexo do resguardo de créditos de terceiros contra fraudes e dilapidações.
Os programas de auditoria devem ser detalhados de forma a servir como guia e meio de controle de sua execução.
A fiscalização contábil, financeira, orçamentária, operacional e patrimonial, entre outros, do Poder Executivo e das empresas estatais dependentes, no âmbito dos Estados, será exercida
pelo Tribunal de Contas dos Municípios, onde houver.
pelo Tribunal de Contas do Estado, mediante autorização da Assembleia Legislativa.
pela Assembleia Legislativa, mediante controle externo e pelo sistema de controle interno de cada Poder.
pelo Tribunal de Contas do Estado, mediante julgamento das contas prestadas anualmente.
pela Assembleia Legislativa, com o auxílio da Controladoria Geral do Estado.
A firma de auditoria Lopes & Auditores foi contratada, por determinada empresa de economia mista estadual, para realizar a auditoria das demonstrações contábeis do exercício de 2014. Para tanto, o auditor deve conduzir a auditoria com base na premissa de que a administração e, quando apropriado, os responsáveis pela governança reconhecem e entendem que têm, entre outras, a responsabilidade
I. de permitir acesso irrestrito às pessoas da entidade, que o auditor determine ser necessário obter evidências de auditoria.
II. pela confiabilidade das informações a serem usadas como evidências de auditoria, e pela indicação de pessoas da entidade para participar na elaboração do relatório de auditoria.
III. de fornecer, ao auditor, quando solicitado, o nome das pessoas da entidade suspeitas de envolvimento com fraude.
IV. de fornecer informações adicionais que o auditor possa solicitar da administração e, quando apropriado, dos responsáveis pela governança para a finalidade da auditoria.
Está correto o que se afirma APENAS em
I, II e III.
I e IV.
II e III.
III e IV.
I, II e IV.
O auditor externo da empresa Cabos S.A. identificou que a empresa construiu nova unidade e utilizou cabos de energia produzidos em sua linha de produção. Para confirmar o registro adequado do custo do ativo imobilizado, a auditoria deve certificar-se de que o custo corresponde ao custo do produto
para venda, menos quaisquer lucros gerados internamente.
pelo valor de reposição, para expressar o valor justo do imobilizado.
pelo valor justo, menos os impostos para expressar o valor no mercado.
pelo valor de reposição, para expressar o valor em uso.
para venda, mais os lucros gerados internamente.
O auditor contábil da empresa TransEnergia S.A., empresa que atua no segmento de transmissão de energia, deve confirmar se a empresa realizou, em suas demonstrações contábeis,
o registro dos gastos realizados com novos empreendimentos, no passivo, como direitos de uso − concessão.
a contabilização do ativo imobilizado em operação, como ativo imobilizado em curso, tanto para a contabilidade regulatória como para a contabilidade societária.
a criação de conta redutora para o ativo imobilizado em curso, exclusivamente para atender ao balanço societário, com o objetivo de registrar os custos do ativo imobilizado em uso para ativo imobilizado em serviço.
a manutenção dos valores do Intangível em conta do Imobilizado ou de Investimento, conforme determina a contabilidade regulatória.
a criação de contas contábeis em registro suplementar para contabilização dos custos de construção em conta de resultados.
O procedimento de auditoria que somente pode ser realizado no final do período ou após ele, segundo a NBC TA 330, é
a contagem física de inventário.
o confronto das demonstrações contábeis com seus registros.
o teste de superavaliação de contas de natureza devedora.
o teste de subavaliação de contas de natureza credora.
a verificação de informações comparáveis de períodos anteriores.
O auditor externo, para certificar-se de que uma operação de leasing se enquadra na classificação de leasing operacional, deve, além de verificar se o arrendamento mercantil não transfere os riscos e benefícios inerentes à propriedade, constatar se
o arrendamento mercantil transfere a propriedade do ativo para o arrendatário no fim do prazo do arrendamento mercantil.
o prazo do arrendamento refere-se à maior parte da vida econômica do ativo, mesmo que a propriedade não seja transferida.
o valor presente dos pagamentos mínimos, no início do arrendamento mercantil, totaliza pelo menos substancialmente todo o valor justo do ativo arrendado.
os ativos arrendados são de natureza especializada, de tal forma que apenas o arrendatário possa usá-los sem grandes modificações.
os ganhos ou as perdas da flutuação no valor justo do valor residual são atribuídos ao arrendador.
Sem prejuízo das inspeções realizadas pelo Tribunal de Contas do Estado, o julgamento das contas dos administradores e demais responsáveis por bens e valores será baseado em:
demonstrativos contábeis, certificados e pareceres de auditoria
levantamentos contábeis e pronunciamento das autoridades administrativas
certificados e pareceres da Auditoria Geral do Estado e pronunciamento das autoridades administrativas
demonstrativos contábeis, pareceres de auditoria e pronunciamento das autoridades administrativas
levantamentos contábeis, certificados de auditoria e pronunciamento das autoridades administrativas
No processo de auditoria do ativo imobilizado da empresa Cracatua S.A. o auditor evidenciou que havia uma perda de valor recuperável de R$ 100.000,00, na principal unidade de negócios da empresa. Considerando que a empresa, no ano anterior, já havia contabilizado R$ 150.000,00 como perda de valor recuperável na mesma unidade de negócios e que referido ativo possui reavaliação de R$ 300.000,00, o lançamento para escrituração a ser recomendado pela auditoria é: