








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Saldos de Exercícios Anteriores demonstram o valor dos recursos provenientes de exercícios anteriores, que serão utilizados para custear despesas do exercício corrente. Assinale corretamente a alternativa que não está compreendida na rubrica de Saldos de Exercícios Anteriores.
Operação de crédito.
Recursos arrecadados em exercícios anteriores.
Superávit financeiro de exercícios anteriores.
Créditos adicionais autorizados nos últimos quatro meses do exercício anterior ao de referência e reabertos no exercício de referência.
A referida despesa deve ser paga à conta de despesa de exercícios anteriores.
Certo
Errado
Um governo estadual divulga em seu relatório anual de prestação de contas informações sobre as Despesas de Exercícios Anteriores identificadas e que pode ser paga ao longo de dois anos correntes consecutivamente. Nesse sentido, o departamento de contabilidade fornece detalhes sobre a natureza, valor e origem dessas despesas, promovendo a transparência e a accountability na gestão dos recursos públicos.
Certo
Errado
Despesas de exercícios anteriores em uma prefeitura incluem gastos que não foram processados no momento correto, empenhos anulados que foram posteriormente cumpridos, restos a pagar com prescrição interrompida e compromissos reconhecidos após o encerramento do exercício. Essas despesas representam obrigações financeiras de períodos anteriores que precisam ser tratadas e contabilizadas adequadamente no contexto orçamentário municipal.
Certo
Errado
Durante um processo judicial envolvendo um gestor público acusado de enriquecimento ilícito, o departamento de contabilidade fornece relatórios contábeis que evidenciam variações patrimoniais incompatíveis com a renda declarada pelo acusado e em especial identificam os maiores gastos públicos relacionados ao indicado.
Certo
Errado
Um município identifica despesas relacionadas a contratos de serviços não empenhadas no ano anterior devido a atrasos na execução dos serviços. Dessa forma, o departamento de contabilidade registra essas despesas como Despesas de Exercícios Anteriores, mantendo um controle detalhado dos valores e das circunstâncias que levaram ao seu não pagamento no exercício correspondente.
Certo
Errado
As Despesas de Exercícios Anteriores referem-se a gastos realizados em anos anteriores, que não foram empenhados ou pagos na época devida. A contabilidade desempenha um papel crucial no registro e controle dessas despesas, identificando sua natureza, valor, origem e o exercício ao qual se referem.
Certo
Errado
As tabelas explicativas fazem parte da proposta orçamentária que o Poder Executivo encaminha ao Poder Legislativo. Nessas tabelas explicativas, deverão constar, além das estimativas de receita e despesa, o seguinte:
A receita prevista para o exercício a que se refere a proposta e os três seguintes.
A despesa fixada para o exercício imediatamente anterior ao que se elabora a proposta.
A despesa prevista para o exercício a que se refere a proposta e para o imediatamente posterior.
A receita arrecadada nos dois últimos exercícios anteriores àquele em que se elaborou a proposta.
A receita prevista para o exercício em que se elabora a proposta.
Na execução orçamentária de uma ação realizada na função educação, observou-se que ela foi registrada no sistema de execução financeira, quanto à natureza da despesa, com o código
3.1.90.11.00.
Assinale a opção que indica a despesa realizada.
Despesa de capital.
Inversão financeira.
Despesa com pessoal e encargos sociais.
Transferência aos municípios.
Juros e encargos da dívida.
Os montantes de recursos aplicados em dois exercícios financeiros (de referência e anterior) em ações governamentais destinadas à concessão de benefícios previdenciários e assistenciais consistem em uma informação relevante para que a sociedade acompanhe a atuação do governo nessas áreas.
Essas informações devem ser apresentadas conjuntamente:
em notas explicativas ao balanço financeiro;
na demonstração das variações patrimoniais;
no demonstrativo das despesas por função;
no quadro de detalhamento da despesa do balanço orçamentário;
nos programas constantes no plano plurianual.
Para fins de identificação como despesas de exercícios anteriores, considera-se:
restos a pagar com prescrição interrompida, mas ainda vigente o direito do credor.
as despesas empenhadas e não pagas até o final do exercício financeiro.
os adiantamentos de valores a um servidor para futura prestação de contas.
despesas empenhadas, liquidadas e não pagas no exercício.
Entre outras, consideram‑se despesas de exercícios anteriores aquelas que não se tenham processado na época própria, como aquelas cujo empenho tenha sido considerado insubsistente e anulado no encerramento do exercício correspondente, mas que, dentro do prazo estabelecido, o credor tenha cumprido sua obrigação.
Certo
Errado
Despesas cujos fatos geradores ocorreram em exercícios anteriores daquele em deva ocorrer o pagamento constituem, nos termos do artigo 37 da Lei n.º 4.320/1964, despesas de exercícios anteriores. Sobre exemplos de despesas de exercícios anteriores, considere:
I. Despesas que não se tenham processado na época própria, como aquelas cujo empenho tenha sido considerado insubsistente e anulado no encerramento do exercício correspondente, mas que, dentro do prazo estabelecido, o credor tenha cumprido sua obrigação.
II. A despesa cuja inscrição como restos a pagar tenha sido cancelada, mas ainda permanece vigente o direito do credor.
III. A obrigação de pagamento criada em virtude de lei, mas somente reconhecido o direito do reclamante após o encerramento do exercício correspondente.
IV. Despesas empenhadas, mas que não foram pagas até o final do exercício em que foram empenhadas.
Está correto o que se afirma em
I, II e III, apenas.
III e IV, apenas.
I e II, apenas.
I, II, III e IV.
O que caracteriza uma despesa com pessoal considerada rígida?
Pagamento de horas extras e adicionais.
Aposentadorias e pensões.
Contratação de trabalhadores temporários.
Bolsas de estudo e auxílios.
Considere que, em determinado município, tenham-se apurado, ao final de um quadrimestre, os seguintes dados, relativos aos doze meses findados no último mês desse quadrimestre: receita corrente líquida (RCL) igual a R$ 100.000.000; e despesa total com pessoal do Poder Executivo igual a R$ 52.000.000. Nessa situação, segundo a Lei de Responsabilidade Fiscal é vedado ao Poder Executivo do referido município
I conceder reajuste de remuneração a uma única carreira específica.
II criar cargo, emprego ou função.
III alterar estrutura de carreira já existente de maneira que implique aumento de despesa.
IV conceder revisão geral anual da remuneração dos servidores.
Assinale a opção correta.
Apenas os itens I, Il e III estão certos.
Apenas os itens I, Il e IV estão certos.
Apenas os itens I, III e IV estão certos.
Apenas os itens II, III e IV estão certos.
Todos os itens estão certos.
As despesas correntes e de capital são classificadas de acordo com a sua contribuição para a formação ou aquisição de um bem de capital. Analise dos itens abaixo entre Verdadeiro (V) ou Falso (F), quais correspondem a exemplos de despesas de capital:
(__)Veículos.
(__)Propriedades.
(__)Juros da dívida.
(__)Serviços de terceiros.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
V, V, V, F.
V, V, F, F.
F, V, V, F.
F, F, V, V.
V, V, V, V.
Ao final de um exercício financeiro, um município apresentou os seguintes valores relativos aos dispêndios de recursos.
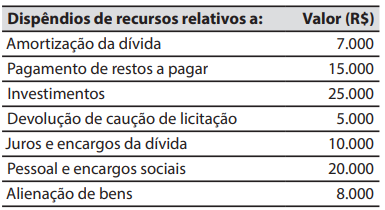
O valor do total dos dispêndios de recursos classificados na categoria econômica de despesas correntes é de:
R$ 30.000.
R$ 35.000.
R$ 40.000.
R$ 45.000.
R$ 55.000.
No dia 31/12/2023, constava no sistema do Ente público os seguintes dados referente ao exercício corrente:
- Valor bruto empenhado no exercício R$ 14.300.000,00.
- Empenhos cancelados do exercício R$ 400.000,00.
- Valor inscrito em restos a pagar R$ 1.600.000,00.
Com base nos dados acima, é possível afirmar que o valor pago dos empenhos realizados no ano totalizou:
R$ 11.700.000,00.
R$ 11.900.000,00.
R$ 12.100.000,00.
R$ 12.300.000,00.
R$ 12.500.000,00.
De acordo com o MCASP (2023), o elemento de despesa tem por finalidade identificar o objeto de gasto que a Administração Pública utiliza para a consecução de seus fins. Diante do exposto, considere que, no mês de janeiro, um servidor percebe que não recebe o auxílio-alimentação por dez meses e requer que a entidade realize o pagamento retroativo. A entidade deverá empenhar a despesa que caracteriza-se por:
Restituição.
Indenização.
Ressarcimento.
Ajuste de exercício anterior.
Despesa de exercício anterior.
Associe os termos numerados de 1 a 3 com suas definições.
1. Despesas de Exercícios Anteriores.
2. Crédito adicional.
3. Restos a Pagar.
(_) Instrumento de ajuste orçamentário para autorização de despesas não computadas ou insuficientemente dotadas na lei orçamentária.
(_) Despesa de exercício encerrado, para a qual o orçamento respectivo consignava crédito próprio, com saldo suficiente para atendê-la, que não se tenha processado na época própria, bem como os restos a pagar com prescrição interrompida e os compromissos reconhecidos após o encerramento do exercício correspondente.
(_) Despesas empenhadas mas não pagas até o dia 31 de dezembro distinguindo-se as processadas (despesas empenhadas e liquidadas) das não processadas (despesas apenas empenhadas e aguardando a liquidação).
A sequência correta, na ordem apresentada, é:
1, 3, 2.
1, 2, 3.
2, 1, 3.
3, 2, 1.



