







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A inscrição em Dívida Ativa implica em
revisão a menos em valores a receber.
diminuição do Ativo Circulante e aumento do Ativo não Circulante.
compensação por perdas no Patrimônio Líquido.
diminuição do Patrimônio Líquido.
aumento do Patrimônio Líquido, por incorporação de direitos
A receita da dívida ativa é classificada, quanto à origem, como:
outras receitas correntes.
patrimonial.
de transferência.
tributária.
de contribuições.
É uma conta contábil classificada no ativo de uma entidade do setor público:
Receita a Realizar.
Variação Patrimonial Diminutiva (VPD).
Variação Patrimonial Aumentativa (VPA).
Crédito Empenhado em Liquidação.
Dívida ativa.
A dívida ativa é o conjunto de créditos tributários e não tributários em favor da Fazenda Pública, não recebidos no prazo para pagamento definido em lei ou em decisão proferida em processo regular.
Com relação aos aspectos contábeis da dívida ativa, é correto afirmar:
apenas deve ser inscrito pelo órgão ou entidade competente, após apuração de certeza e liquidez.
é uma fonte firme de fluxos de caixa e é reconhecida contabilmente no ativo.
também é conhecida como dívida pública.
é uma fonte firme de fluxos de caixa e é reconhecida contabilmente no passivo.
é uma fonte potencial de fluxos de caixa e é reconhecida contabilmente no passivo.
A definição de dívida ativa é:
Uma obrigação do ente público, geralmente é a contrapartida do lançamento de uma operação de crédito (empréstimo realizado). Deve ser escriturada no passivo.
Um grupo de obrigações registradas no passivo que representam dívidas oriundas de aplicações no ativo, como aquisição a prazo de máquinas, veículos e equipamentos.
A contrapartida do registro de despesas orçamentárias ainda não pagas, tais como: taxas, comissões bancárias, prêmios, imposto de renda e outros encargos.
Uma operação em que são registradas as emissões de papel moeda e outras entradas compensatórias no ativo e passivo financeiros dos entes públicos.
O conjunto de créditos tributários e não tributários em favor da Fazenda Pública, não recebidos no prazo para pagamento definido em lei ou em decisão proferida em processo regular, inscrito pelo órgão ou entidade competente, após apuração de certeza e liquidez.
Dívida ativa é o credito da Fazenda Pública, de natureza tributária ou não tributária, exigíveis em virtude do transcurso do prazo para pagamento. Assinale a alternativa que constitui uma dívida ativa tributária:
Empréstimos compulsórios.
Contribuições estabelecidas em lei.
Multa por descumprimento de obrigação tributária acessória.
Foros e laudêmios.
Supondo que o imposto predial e territorial do Sr. Amadeu foi lançado em 15.01.2017, entregue em 15.03.2017, devendo o pagamento ser realizado em 8 parcelas mensais a partir de 15.03.2017, porém, os pagamentos não foram efetuados nos prazos estabelecidos, sendo o referido tributo inscrito em 30.01.2018, no departamento competente para cobrança executiva. Contudo, o contribuinte somente efetuou o pagamento em 30.03.2018. Nesse caso, considera-se:
a dívida ativa tributária, a partir 15.01.2018.
a dívida ativa tributária, somente após um ano do referido tributo ser inscrito no departamento de cobrança executiva.
a dívida ativa tributária, a partir de 30.03.2018.
a dívida ativa tributária, a partir de 15.01.2017.
a dívida ativa tributária, a partir de 30.01.2018.
De acordo com a Lei nº 4.320/1964 em seu art. 39, a Dívida Ativa se classifica em:
Permanente e Tributária.
Permanente e Financeira.
Tributária e Não Tributária.
Tributária e Financeira.
Corrente e Fiscal.
Com relação aos conceitos, procedimentos e contabilização da divida ativa nos órgãos públicos, assinale a alternativa correta.
A inscrição da divida ativa é uma variação patrimonial quantitativa.
Apenas os créditos tributários, não pagos até o prazo regulamentado serão inscritos em divida ativa.
A arrecadação da divida ativa tributária é lançada na origem de Receitas Tributárias.
A arrecadação da divida ativa deve ser registrada apenas nas contas de informação de natureza orçamentária.
A inscrição do crédito na dívida ativa deve ser contabilizada como receita.
Em conformidade com a Contabilidade Aplicada ao Setor Público, a dívida ativa é registrada no sistema patrimonial, no grupo
Investimentos a longo prazo.
Créditos a longo prazo.
Dívida fundada.
Encargos sociais.
Com relação à contabilização da dívida ativa, assinale a alternativa correta.
A troca do crédito não inscrito pelo crédito inscrito gera uma variação patrimonial aumentativa.
A inscrição do crédito em dívida ativa configura fato contábil permutativo.
A dívida ativa é classificada no ativo circulante.
A inscrição da dívida não autoriza o registro de ajuste para perdas.
Todos os entes da Federação são obrigados a adotar a mesma metodologia de contabilização.
Segundo Kohama (2016),' Dívida Ativa é constituída por importâncias relativas a
tributos e créditos da fazenda pública, lançados mas não cobrados ou não recebidos no prazo de vencimento, a partir da data de sua inscrição.
tributos, multas e créditos da fazenda pública, lançados mas não cobrados ou não recebidos no prazo de vencimento, a partir da data de sua inscrição.
tributos da fazenda pública, lançados, cobrados e não recebidos no prazo de vencimento, a partir da data de sua inscrição.
tributos da fazenda pública mas não cobrados, porém recebidos no prazo de vencimento, a partir da data de sua inscrição.
tributos, multas e créditos da fazenda pública, lançados, cobrados e não recebidos no prazo de vencimento, a partir da data de sua inscrição.
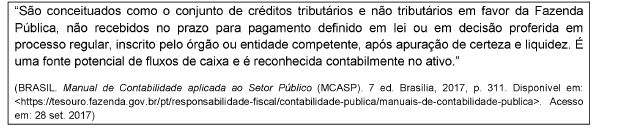
O texto acima descreve o conceito de
Um ente, ao final do exercício financeiro, apresentava os seguintes saldos (valores em R$ 1,00):
• receita prevista = despesa fixada = 100.000;
• receita arrecadada = 110.000; e
• despesa realizada = 95.000.
Com base nesse caso hipotético, é correto afirmar que, do ponto de vista orçamentário, tenha havido
insuficiência de despesa de 5.000.
excesso de arrecadação de 15.000.
superavit de 15.000.
disponibilidade para crédito adicional de 15.000.
transferência para despesas de exercícios anteriores de 10.000.
Quanto à dívida Ativa, assinale a alternativa correta.
A dívida ativa é o conjunto de débitos tributários e não tributários em favor da Fazenda Pública.
Os créditos referentes à dívida ativa devem ser inicialmente registrados como dívida ativa do passivo circulante.
A inscrição do crédito em dívida ativa configura fato contábil permutativo, pois não altera o valor do patrimônio líquido do ente público.
Os créditos referentes à dívida ativa devem ser inicialmente registrados como dívida ativa do passivo não circulante.
O recebimento de dívida ativa não corresponde a uma receita sob a ótica orçamentária.
Sobre dívida ativa é correto afirmar:
sua inscrição é requisito para o reconhecimento da obrigação perante o Tesouro Nacional.
sua inscrição é o ato inicial ou inaugural da cobrança na esfera judicial da cobrança do crédito.
constitui-se de créditos tributários, ou não, em favor da fazenda pública, que não foram pagos no vencimento.
constitui-se exclusivamente de créditos tributários em favor da fazenda pública que não foram pagos no vencimento.
constitui-se exclusivamente de créditos não tributários em favor da fazenda pública, que não foram pagos no vencimento.
Com base no MCASP – edição 2.017, na Dívida Ativa e em sua contabilização, analise as afirmativas abaixo, e dê valores Verdadeiro (V) ou Falso (F).
( ) Verificado o não recebimento do crédito no prazo de vencimento, cabe ao órgão ou entidade de origem do crédito encaminhá-lo ao órgão ou entidade competente para sua inscrição em dívida ativa, com observância dos prazos e procedimentos estabelecidos.
( ) A inscrição do crédito em dívida ativa configura fato contábil modificativo, pois altera o valor do patrimônio líquido do ente público.
( ) No órgão ou entidade de origem é baixado o crédito a receber contra uma variação patrimonial diminutiva (VPD) e no órgão ou entidade competente para inscrição é reconhecido um crédito de dívida ativa contra uma variação patrimonial aumentativa (VPA).
( ) Quanto à expectativa de realização, há troca do crédito a receber no ativo circulante (registrado no órgão ou entidade de origem do crédito) pelo crédito de dívida ativa no ativo não circulante (registrado no órgão ou entidade competente para inscrição do crédito em dívida ativa), tendo em vista que o inadimplemento torna incerto o prazo para realização do crédito.
( ) Junto ao crédito encaminhado, devem acompanhá-lo os ajustes para perdas. Isso devido ao registro da Dívida Ativa ser pelo valor líquido do crédito a receber.
Assinale a alternativa que apresenta a sequência correta de cima para baixo.



