







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A inscrição de um débito tributário na dívida ativa, no sistema patrimonial, será efetuada a
débito do Ativo Permanente e a crédito de Variação Ativa Dependente de Execução Orçamentária.
débito do Ativo Financeiro e a crédito de Variação Ativa Dependente de Execução Orçamentária.
débito do Ativo Permanente e a crédito de Variação Ativa Independente de Execução Orçamentária.
débito do Ativo Financeiro e a crédito de Variação Ativa Independente de Execução Orçamentária.
crédito do Passivo Financeiro e a débito de Variação Passiva Independente de Execução Orçamentária.
Para fins de contabilidade das entidades do setor público, o crédito da Fazenda Pública regularmente inscrito no órgão e por autoridade competente, após esgotado o prazo final para pagamento fixado pela lei ou por decisão final, em processo administrativo regular, é classificado como dívida
Fundada de Longo Prazo.
Ativa.
Passiva.
Corrente.
Permanente.
As variações patrimoniais decorrem de transações que promovem alterações nos elementos patrimoniais da entidade do setor público, e podem ser classificadas em quantitativas e qualitativas. Constitui um exemplo de variação qualitativa:
arrecadação de receitas de origem tributária;
inscrição de valores na dívida ativa;
pagamento de despesa com pessoal;
pagamento de juros;
pagamento do principal de empréstimos.
Em 31/12/2013, uma determinada prefeitura elaborou o demonstrativo abaixo, referente ao controle de suas receitas: (valores em reais)
Fontes | Previsão LOA | Lançamento | Arrecadação | Recolhimento |
Cota-Parte FPM | 12.500 | ----- | 11.250 | 11.250 |
IPTU | 7.500 | 6.250 | 5.500 | 5.000 |
ISS | 5.000 | ----- | 3.750 | 3.000 |
Aluguéis | 3.750 | 3.750 | 2.000 | 1.750 |
Serviços | 7.500 | ------ | 5.000 | 3.750 |
Multas | 500 | 450 | 380 | 350 |
Alienação de Bens | 2.500 | ------ | 2.000 | 1.750 |
Operações de Crédito | 12.500 | ------ | 10.000 | 10.000 |
Contribuição de Melhorias | 2.500 | 2.000 | 1.600 | 1.300 |
Com base nesses dados e conforme preconizado na legislação vigente, o montante das receitas realizadas e o valor inscrito na dívida ativa foram, respectivamente, iguais a:
R$ 38.150 e R$ 4.050
R$ 38.150 e R$ 4.770
R$ 41.480 e R$ 2.970
R$ 54.250 e R$ 12.770
Considere os dados a seguir, expressos em milhares de reais, fornecidos pelo serviço de Contabilidade de um ente da federação, relativos aos passivos do ente ao final de um dado exercício financeiro.
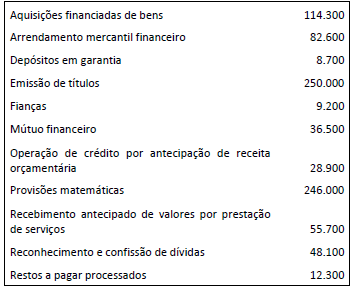
Considerando os conceitos da dívida pública constantes no MCASP, é correto afirmar que os passivos considerados como operações de crédito contratuais somam:
Após o encerramento do exercício financeiro de 20xx, uma Prefeitura apresentou a seguinte execução orçamentária de suas receitas:
Planejamento - $ 220.000.000,00 |
Lançamento - $ 150.000.000,00 |
Arrecadação - $ 125.000.000,00 |
Recolhimento - $ 125.000.000,00 |
De acordo com os valores apresentados, o valor da dívida ativa inscrita para o próximo exercício financeiro é de
$ 0,00.
$ 25.000.000,00.
$ 70.000.000,00.
$ 75.000.000,00.
$ 95.000.000,00.
A dívida ativa é o conjunto de créditos tributários e não tributários em favor da Fazenda Pública. É uma fonte potencial de fluxos de caixa e é reconhecida contabilmente no ativo. A inscrição em dívida ativa poderá ser realizada por meio do procedimento apresentado a seguir.
D 7.3.1.x.x.xx.xx Controle do Encaminhamento de Créditos para Inscrição em Dívida Ativa
C 8.3.1.1.x.xx.xx Créditos a Encaminhar para a Dívida Ativa
Neste caso, é correto afirmar que o lançamento anterior trata do(a):
registro do crédito a ser encaminhado para inscrição em dívida ativa e a Natureza de informação é de controle.
recebimento do crédito decorrente da inscrição em dívida ativa e a Natureza de informação é patrimonial.
transferência do crédito em virtude da inscrição em dívida ativa e a Natureza de informação é patrimonial.
recebimento do crédito para inscrição em Dívida Ativa e a Natureza de informação é de controle.
encaminhamento do crédito para inscrição em Dívida Ativa e a Natureza de informação é de controle.
A dívida consolidada líquida de determinado Estado, ao final do exercício de 2014, era de R$ 20.250.000,00, representando 49% da receita corrente líquida. Nos termos da Lei Complementar nº 101/2000, para fins de verificação do atendimento do limite, a apuração do montante da dívida consolidada será efetuada ao final de cada
bimestre.
quadrimestre.
exercício financeiro.
trimestre.
semestre.
Qualquer recebimento de dívida ativa tributária ou não tributária será registrada no SIAFI como receita orçamentária, o que gera uma variação patrimonial aumentativa em função do regime contábil da competência.
Certo
Errado
A receita da dívida ativa integra a origem:
tributária.
de capital.
de contribuições.
outras receitas correntes.
Analise as seguintes sentenças sobre a Dívida Ativa:
I. A Dívida Ativa representa os créditos a favor da fazenda pública e caracteriza uma fonte potencial de fluxos de caixa decorrente de créditos a receber, sendo contabilmente reconhecida no Ativo do ente público;
II. Do ponto de vista contábil, a inscrição de créditos em Dívida Ativa representa um fato permutativo;
III. O cancelamento do crédito inscrito em Dívida Ativa representa a sua extinção, provocando a diminuição na situação líquida patrimonial.
Sobre as sentenças apresentadas, pode-se afirmar que:
Todas estão CORRETAS.
Apenas a I e a II estão CORRETAS
Apenas a II e a III estão CORRETAS.
Apenas a I e a III estão CORRETAS.
Todas estão INCORRETAS.
Analise o fragmento a seguir.
“Presume-se fraudulenta a _____ ou oneração de bens ou _____, ou seu começo, por sujeito _____ em débito para com a Fazenda Publica, por crédito _____ regularmente inscrito como dívida ativa.”
Assinale a opção que completa corretamente as lacunas do fragmento acima
sujeição – renda – incapaz – financeiro
alienação – renda – passivo – tributário
aquisição – direitos – ativo – fiscal
locação – serviços – incapaz – mercantil
Considere as seguintes afirmativas sobre a Dívida Pública:
I. Os serviços da dívida a pagar constituem compromissos financeiros exigíveis que compõem a dívida flutuante.
II. Os depósitos e os débitos de tesouraria integram a dívida fundada.
III. O passivo financeiro compreende as obrigações, cujos pagamentos independem de autorização orçamentária.
IV. A dívida fundada compreende os compromissos de exigibilidade inferior a doze meses com fornecedores de material de consumo.
De acordo com a Lei nº 4.320/64, está correto o que se afirma APENAS em
III e IV.
II e III.
I e II.
II e IV.
I e III.
De acordo com o Decreto nº 93.872/1986, a dívida pública abrange a dívida flutuante e a dívida fundada ou consolidada, que se diferenciam, entre outros pontos, pela dependência ou não de autorização legislativa para amortização ou resgate. Um item que integra a dívida fundada é:
depósitos;
moeda fiduciária;
serviços da dívida;
precatórios judiciais;
operações de crédito por antecipação de receita.
Utilizando os dados da tabela, assinale a alternativa que corresponde ao valor referente à Dívida Consolidada Líquida no bimestre atual, conforme o MCASP e a LRF.
R$ 7.850,00.
R$ 7.900,00.
R$ 7.750,00.
R$ 7.650,00.
R$ 7.550,00.



