







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
No final do exercício financeiro, um determinado município elaborou o seguinte quadro demonstrativo, relativo ao controle das receitas orçamentárias:
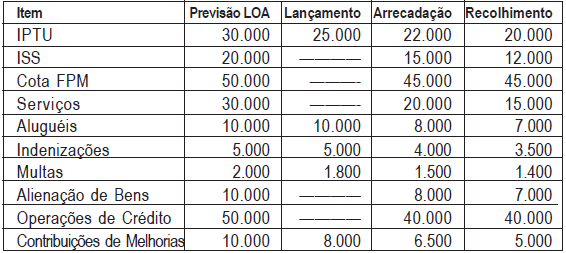
Em 31/12, o montante a ser inscrito na Dívida Ativa correspondeu a:
R$ 7.800
R$ 8.100
R$ 12.500
R$ 14.900
R$ 20.000
Na demonstração das variações patrimoniais, a dívida ativa é classificada juntamente com as variações passivas, no grupo das receitas extraorçamentárias.
O Sr. Devo e Daí foi inscrito em Dívida Ativa em x9, por um débito de R$ 890,00. Neste exercício (x11), ele quitou o débito, pagando na agência arrecadadora determinada pelo Órgão, cuja movimentação provocou um Fato Permutativo na contabilidade. Assinale qual lançamento contábil esse fato deve receber no Sistema Patrimonial:
Mutações Passivas a Dívida Ativa R$ 890,00
Dívida Ativa a Mutações Ativas R$ 890,00
Dívida Ativa a Mutações Passivas R$ 890,00
Bancos c/ Movimento a Dívida Ativa R$ 890,00
Mutações Ativas a Dívida Ativa R$ 890,00
A inscrição de contribuinte na dívida ativa devido ao não pagamento de obrigações tributárias no prazo estabelecido caracteriza apenas ato permutativo de contas dentro do próprio ativo, pois exclui a cobrança de juros ou a atualização monetária.
No caso da dívida ativa, aplica-se o regime de competência, ou seja, os créditos públicos devem ser registrados como receita orçamentária no exercício de sua arrecadação.
A inscrição na dívida ativa, que representa fato permutativo resultante do não recebimento de um valor no prazo estabelecido, não inclui o registro de juros e atualização monetária aplicados sobre o valor inscrito, que serão posteriormente definidos pela justiça.
Certo
Errado
Uma das formas de recebimento de dívida ativa é a incorporação de bens, tanto por adjudicação quanto por dação em pagamento. A receita relativa à dívida ativa tem caráter orçamentário e pertence ao exercício em que for realizada.
Serão registradas, respectivamente, como receitas correntes e de capital os valores provenientes de
retenção do Imposto de Renda, em folha de pagamento, e recebimento de Caução para execução de obras.
retenção do Imposto de Renda, em folha de pagamento, e recebimento de aluguéis pela utilização de próprios do poder público.
remuneração de depósitos bancários e operação de crédito por antecipação de receita orçamentária.
recebimento de imposto inscrito em dívida Ativa e Alienação de Bens Imóveis.
recebimento de imposto inscrito em dívida Ativa e operação de crédito por antecipação de receita orçamentária.
O cancelamento da dívida ativa provoca alteração na situação líquida, com o registro de uma variação passiva, decorrente da redução de um ativo.
A inscrição da Dívida Ativa Tributária é realizada pela seguinte contabilização:
D – Dívida Ativa e C – Receita Corrente.
D – Contas a Receber e C – Dívida Ativa.
D – Receita a Realizar e C – Receita Corrente.
D – Dívida Fundada e C – Receita de Capital.
D – Dívida Ativa e C – Superveniência Ativa.
Assinale a alternativa que indique os estágios da receita pública utilizados para calcular o valor a ser inscrito como Dívida Ativa Tributária.
Lançamento e arrecadação.
Arrecadação e recolhimento.
Previsão e recolhimento.
Previsão e lançamento.
Recolhimento e pagamento.
A contabilidade pública brasileira diverge das normas internacionais de contabilidade pública no que se refere ao registro da dívida ativa. Atualmente, não há a constituição de um ajuste sobre os valores inscritos em dívida ativa.
Assinale a alternativa que apresenta o valor a ser inscrito em Dívida Ativa Tributária.
$400
$600
$4.400
$6.600
$9.600
De acordo com o Plano de Contas Aplicado ao Setor Público aprovado pela Secretaria do Tesouro Nacional, o registro contábil do cancelamento de inscrição de dívida ativa por previsão legal, envolve contas SOMENTE de natureza
patrimonial.
orçamentária.
típica de controle.
orçamentária e patrimonial.
patrimonial e típica de controle.
O cancelamento de dívida ativa do ente público pela Procuradoria da Fazenda respectiva recebe o seguinte lançamento no sistema patrimonial:
D Variação Passiva Independente de Execução
Orçamentária
C Dívida Ativa
D Variação Ativa Independente de Execução
Orçamentária
C Dívida Ativa
D Dívida Ativa
C Variação Passiva Resultante de Execução Orçamentária
D Dívida Ativa
C Variação Ativa Resultante de Execução Orçamentária
D Variação Passiva Resultante de Execução Orçamentária
C Dívida Ativa
O ato administrativo da inscrição do crédito na dívida ativa produz efeitos de natureza contábil, material e processual.
Um órgão público cancelou uma dívida ativa no valor de R$ 45.000,00. Assinale a alternativa que apresenta o lançamento que o contador deverá realizar para a operação.
Débito de Dívida Ativa e Crédito Disponível a crédito de Decréscimo Patrimonial.
Débito de Dívida Ativa a crédito de Decréscimo Patrimonial.
Débito de Decréscimo Patrimonial – Dívida Ativa a crédito de Dívida Ativa (Direito).
Débito de Dívida Ativa (Obrigação) a crédito de Decréscimo Patrimonial.
Débito de Dívida Ativa (Obrigação) a crédito de Decréscimo Patrimonial (Obrigação).
Considera-se dívida consolidada previdenciária (DCP) o montante total apurado sem duplicidade das obrigações atuariais, incluindo-se o passivo atuarial e as demais dívidas integrantes da dívida consolidada do regime previdenciário.
Identifique o lançamento que representa o cancelamento de uma dívida ativa.
Débito de Decréscimo Patrimonial – Dívida Ativa a Crédito: Dívida Ativa (Direito)
Débito de Dívida Ativa (Direito) a Crédito de Decréscimo Patrimonial
Débito de Dívida Ativa (Obrigação) a Crédito de Decréscimo Patrimonial
Débito de Dívida Ativa (Direito) e Crédito Disponível a Crédito de Decréscimo Patrimonial



