







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Assinale a opção que indica a diferença entre os créditos classificados como ativo financeiro e como ativo permanente, de acordo com a Lei nº 4.320/64.
Os classificados como financeiro têm realização de até doze meses a partir da data do balanço patrimonial, enquanto os classificados como permanente têm realização maior do que doze meses.
Os classificados como financeiro geram expectativa de realização, enquanto os classificados como permanente apresentam expectativa de venda.
Os classificados como financeiro independem de autorização orçamentária, enquanto os classificados como permanente dependem de autorização legislativa.
Os classificados como financeiro são recuperados pelo uso, enquanto os classificados como permanente são recuperados pela venda.
Os classificados como financeiro são vinculados às entidades financeiras do Governo e os classificados como permanente podem são vinculados a qualquer tipo de entidade governamental.
As dívidas fundadas que dependam de autorização orçamentária devem fazer parte do passivo financeiro dos quadros que compõem o balanço patrimonial.
Certo
Errado
O Quadro dos Ativos e Passivos Financeiros e Permanentes de um ente público, segundo o Manual de Contabilidade Aplicada ao Setor Público e a Lei no 4.320/1964, deve apresentar como
Passivo Financeiro o valor de férias a pagar, cujo empenho da despesa ainda não ocorreu.
Passivo Permanente a despesa de capital empenhada com investimentos.
Passivo Permanente o valor recebido de uma operação de crédito por antecipação de receita orçamentária.
Ativo Financeiro os atos potenciais ativos ainda não executados.
Ativo Permanente os créditos tributários a receber.
Assinale a alternativa que apresenta o quadro do Balanço Patrimonial o qual atende o art. 105 da Lei nº 4.320/64.
Superavit / Déficit Financeiro.
Quadro Principal.
Receitas e Despesas Orçamentárias.
Contas de Compensação.
Ativos e Passivos Financeiros e Permanentes.
O Balanço Patrimonial das entidades públicas possui um quadro denominado Quadro dos Ativos e Passivos Financeiros e Permanentes. Analise as assertivas a seguir a respeito das informações contidas no referido quadro e assinale V, se verdadeiras, ou F, se falsas.
( ) O Ativo Financeiro compreende os créditos e valores realizáveis independentemente de autorização orçamentária e os valores numerários.
( ) O Ativo Permanente compreende os bens de natureza permanente e os créditos de longo prazo, bem como os valores realizáveis a longo prazo.
( ) O Passivo Financeiro compreende as dívidas fundadas e outras cujo pagamento dependa de autorização legislativa para amortização ou resgate.
( ) O Passivo Permanente compreende as dívidas consolidadas, internas ou externas, cuja amortização ou resgate não depende de autorização legislativa.
( ) O saldo patrimonial corresponde à diferença entre o somatório dos ativos financeiro e permanente e o somatório dos passivos financeiro e permanente.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
F – F – F – V – V.
F – F – V – F – F.
F – V – F – F – V.
V – F – F – F – V.
V – V – V – V – F.
De acordo com a Lei nº 4320/64, no Balanço Patrimonial, o ativo permanente compreende
os bens e os valores que possam vir a afetar o patrimônio.
os créditos e valores realizáveis independentemente de autorização orçamentária.
os bens, créditos e valores, cuja mobilização ou alienação dependa de autorização legislativa.
os direitos que tenham por objeto bens corpóreos destinados à manutenção das atividades da empresa ou exercidos com essa finalidade.
as aplicações de recursos em títulos e valores mobiliários, cujo objetivo não seja atender compromissos de caixa, mas sim, auferir rendimentos pelo capital investido.
No Balanço Patrimonial, a classificação do passivo financeiro, conforme o art. 105 da Lei no 4.320/1964, compreenderá
as dívidas fundadas que dependem de autorização orçamentária.
as dívidas fundadas e outras que dependam de autorização legislativa para amortização ou resgate.
as variações resultantes da conversão dos débitos, créditos e valores em espécie serão levadas à conta de patrimônio.
as dívidas fundadas e outros pagamentos que independam de autorização orçamentária.
as dívidas resultantes da conversão dos débitos, créditos e valores em espécie, que serão levadas à conta patrimonial.
O valor total das fontes de recursos no Quadro de Superávit/Déficit Financeiro, constante da composição do balanço patrimonial, deve ser igual ao valor obtido pela diferença entre o ativo financeiro e passivo financeiro do Quadro do Ativos e Passivos Financeiros e Permanentes. Para a apresentação do quadro do superávit/déficit financeiro, serão utilizados os registros efetuados na seguinte conta contábil:
Caixa e Equivalente de Caixa em Moeda Nacional
Disponibilidade por Destinação de Recursos Utilizados
Disponibilidade por Destinação de Recursos
Controle da Disponibilidade de Recursos
Na classificação de ativos e passivos no Balanço Patrimonial, o critério relacionado à dependência ou não de autorização orçamentária para movimentação de tais elementos gera as categorias:
circulante e permanente;
financeiro e permanente;
orçamentário e extraorçamentário;
originária e derivada;
variações aumentativas e variações diminutivas.
Acerca do plano de contas aplicado ao setor público (PCASP), os registros e alterações de ativos e passivos permanentes são feitas nas contas de natureza:
Financeira.
Orçamentária.
Controle.
Patrimonial.
Compensação.
O Presidente da Autarquia Municipal Distribuidora de Gás autorizou a aquisição à vista de dois veículos novos, para utilização em suas atividades de fiscalização, pelo valor de R$ 90.000,00. No que tange aos subsistemas de informações orçamentárias e patrimoniais, a aquisição dos veículos será classificada, respectivamente,
no elemento de despesa − equipamentos e material permanente, e no ativo não circulante.
na categoria econômica – despesas de capital, e no ativo circulante.
no grupo de natureza de despesa – inversões financeiras, e no passivo não circulante.
no elemento de despesa − bens móveis, e no ativo não circulante.
na categoria econômica – despesas patrimoniais, e no ativo não circulante.
Considere que determinado município contrate empréstimo com instituição financeira que consista na antecipação de parte de seus tributos para pagamento da folha de salários de seus funcionários. Nessa situação, deve-se considerar essa operação dívida flutuante.
Qual a classificação contábil no Patrimônio Público dos depósitos caracterizados no art. 3º da Lei nº 4.320 como entradas compensatórias no ativo e no passivo financeiro?
Ativo.
Passivo.
Patrimônio Líquido.
Saldo Patrimonial.
Considere os dados abaixo, extraídos do Balanço Patrimonial de 31/12/X1 da Prefeitura WZ:
R$ (mil)-----------------------------------
Almoxarifado........................................... .............................................. 2.000,00
Ativo Real Líquido............................................................................... 21.800,00
Bancos Conta Movimento ......................................................... 5.940,00
Bens Imóveis .......................................................................................... 16.000,00
Bens Móveis .............................................................................................. 7.300,00
Consignações ........................................................................................... 1.820,00
Depósitos de Diversas Origens – Caução ....................... 800,00
Dívida Ativa.................................................................................................. 9.800,00
Dívida Fundada Externa................................................................. 2.000,00
Dívida Fundada Interna.................................................................. 3.000,00
Operações de Crédito por Antecipação da Receita...............
Orçamentária ............................................................................................. 600,00
Restos a Pagar não Processados ....................................... 2.000,00
Restos a Pagar Processados .................................................. 4.020,00
Serviço da Dívida a Pagar....................................................... 5.000,00
De acordo com a Lei n° 4.320/64, o Ativo Permanente era, em milhares de reais,
56.900,00
35.100,00
33.100,00
26.100,00
25.300,00
O registro referente à obtenção de empréstimos por antecipação da receita orçamentária gera um aumento no Ativo financeiro e correspondente
aumento de Passivo financeiro.
redução de Ativo financeiro.
aumento de Passivo permanente.
aumento do resultado patrimonial.
aumento de despesa.
Considere as afirmativas a seguir.
I. O Ativo Financeiro compreenderá os créditos e valores realizáveis que dependam de autorização orçamentária e os valores numerários.
II. Nas contas de compensação serão registrados os bens, valores, obrigações e situações que possam vir a afetar o patrimônio.
III. O Passivo Permanente compreenderá as dívidas fundadas e outras que dependam de autorização legislativa para amortização ou resgate.
Está correto o que se afirma APENAS em
III.
I.
I e II.
II.
II e III.
Tendo como base o modelo de Balanço Patrimonial adotado pelo Governo do Estado de São Paulo, assinale a opção que indica uma rubrica que não integra o ativo financeiro.
Bancos - Conta Movimento.
Recursos vinculados.
Aplicações financeiras.
Caixa.
Créditos para depósitos judiciais.
Os programas de computador produzidos diretamente pelos órgãos públicos devem ser mensurados economicamente e registrados na contabilidade patrimonial.
Na Contabilidade Pública, considerando-se a estrutura do Balanço Patrimonial, a apuração do Ativo Real se dá através da
diferença entre o Ativo Financeiro e o Passivo Financeiro.
soma do Ativo Financeiro com o Ativo Compensado.
soma do Ativo Financeiro com o Ativo Permanente.
diferença entre Ativo Compensado com Passivo Compensado.
diferença do Ativo Permanente com o Passivo Permanente.
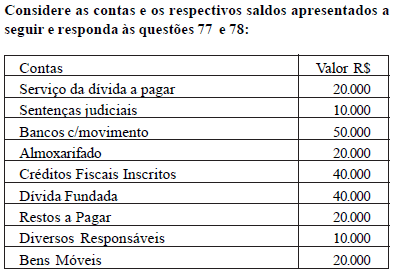
O total do ativo e do passivo financeiros são, respectivamente, de:
80.000 e 50.000;
50.000 e 40.000;
60.000 e 50.000;
100.000 e 60.000;
70.000 e 30.000.



