







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A solidariedade do responsável do ICMS, por ser de interesse público, não comporta benefício de ordem.
É assegurado aos contribuintes do ICMS o direito de formular consultas informais a respeito da aplicação da legislação tributária estadual, que serão feitas oralmente aos agentes da agência da Fazenda Estadual do domicílio do consulente.
A concessão de crédito presumido, além de estar condicionado aos princípios da especificidade e da legalidade, relativo a qualquer tributo, para o ICMS, também, deverá obedecer à condição de deliberação dos estados e do Distrito Federal, na forma estabelecida por lei complementar.
O imposto sobre operações relativas à circulação de mercadorias e prestação de serviço de transporte interestadual e intermunicipal e de telecomunicação (ICMS), incide sobre a atividade mineral e constitui um tributo de incidência geral e de competência estadual.
Em caso de imposto não exigido em auto de infração, prevê o Regulamento do ICMS do Estado do Pará que o recolhimento fora do prazo fixado na legislação
é acrescido de juros de mora de 1% ao mês, a partir do mês seguinte ao do vencimento.
será atualizado monetariamente com base no IGP-M.
pode ser pago sem a multa moratória se o atraso não for superior a 5 (cinco) dias.
é acrescido da multa moratória que pode variar de 5% a 30%.
sujeita-se à multa de mora que não excederá a 15%.
Entre os livros fiscais previstos no Regulamento do ICMS, não se inclui
Registro de Selo Especial de Controle.
Registro de Controle de Mercadorias Importadas.
Registro de Controle da Produção e do Estoque.
Movimentação de Produtos.
Movimentação de Combustíveis.
No fornecimento de alimentação, bebidas e outras mercadorias por estabelecimento comercial, há incidência do ICMS sobre os serviços prestados.
Certo
Errado
O diferimento previsto de ICMS não exclui a responsabilidade supletiva do contribuinte originário, no caso de descumprimento total ou parcial da obrigação pelo sujeito passivo destinatário.
Certo
Errado
Nas aquisições de ativo imobilizado proveniente de outros estados por empresas com saídas sujeitas a esse tributo, é devido o imposto referente ao diferencial de alíquotas na maioria dos estados brasileiros, e o crédito é passível de compensação, em 48 parcelas mensais, com o ICMS devido sobre as saídas.
São relevantes para excluir a responsabilidade pelo cumprimento da obrigação tributária do ICMS o fato de se achar a pessoa física sujeita a medidas que importem em privação ou limitação do exercício de atividades civis, comerciais ou profissionais, ou da administração direta de seus bens ou negócios, e a irregularidade formal na constituição da pessoa jurídica de direito privado ou de firma individual, bastando que se configure uma unidade econômica ou profissional.
Avalie a correção das afirmações abaixo. Atribua a letra V para as verdadeiras e F para as falsas. Em seguida, marque a opção que contenha a seqüência correta.
1 - O Código Tributário Nacional, embora tenha sido aprovado como lei ordinária, pode regular as matérias para as quais a Constituição, que lhe é posterior, passou a exigir lei complementar.
2 - Cabe a lei complementar federal, em relação aos impostos em geral, como o ICMS e o ISS, a definição dos respectivos fatos geradores, bases de cálculo e contribuintes.
3 - Resolução do Senado Federal, obedecidas as condições constitucionais, poderá estabelecer, para o ICMS, as alíquotas aplicáveis às operações e prestações, interestaduais e de exportação.
V, V, V
V, V, F
V, F, F
F, F, F
V, F, V
Assinale as proposições abaixo com F para falsa ou V para verdadeira e, a seguir, indique a opção que contém a seqüência correta.
( ) Têm legitimidade para formular consulta sobre interpretação da legislação do ICMS o sujeito passivo e as entidades representativas de categorias econômicas ou profissionais.
( ) Não será admitida a petição de consulta que se refira a mais de uma matéria relativa ao ICMS.
( ) Para que a consulta tenha o caráter de denúncia espontânea em relação ao débito vencido, é necessário que o sujeito passivo efetue o recolhimento no prazo de 20 dias contados da ciência da decisão.
( ) A consulta não suspende o prazo de recolhimento em relação ao imposto já destacado em nota fiscal. ( ) O juízo de admissibilidade da consulta é efetuado em instância única.
( ) A solução da consulta é efetuada em duas instâncias, a primeira pelo setor de tributação e estudos econômicos da SEFA e a segunda pelo Secretário Executivo de Estado da Fazenda.
V, V, V, V, F, F
V, V, F, V, F, F
F, F, V, F, V, V
V, F, F, V, V, F
V, F, F, V, V, V
Considerando as disposições do Regulamento do ICMS, assinale a afirmativa incorreta.
A emissão de Cupom Fiscal por meio de equipamento Emissor de Cupom Fiscal – ECF é prevista apenas para os casos de vendas a vista a pessoa natural, e desde que a mercadoria seja retirada ou consumida no próprio estabelecimento pelo adquirente.
Considera-se ocorrido o fato gerador do ICMS na saída, de estabelecimento industrializador, de mercadoria submetida a processo de industrialização, em retorno ao estabelecimento encomendante, relativamente ao valor acrescido
Nas operações de arrendamento mercantil, considera-se ocorrido o fato gerador por ocasião da venda do bem arrendado.
Tratando-se de prestação onerosa de serviços de comunicação iniciados no exterior, local da prestação é o do estabelecimento ou do domicílio do destinatário.
Os documentos fiscais, exceto o Cupom Fiscal, serão emitidos por decalque a carbono ou em papel carbonado, e suas diversas vias não se substituirão em suas respectivas funções.
Aponte a alternativa correta.
O fato do contribuinte estar em débito com o Fisco, não tendo saldado o ICMS, nem por isso pode a Autoridade Fazendária deixar de emitir o talonário de nota fiscal desse contribuinte.
O contribuinte que paga antecipadamente o ICMS, em decorrência da substituição tributária, tem o direito de receber o excesso da tributação recolhido a maior.
Havendo lei estadual específica, diferenciando o preço das mercadorias dos serviços prestados, é perfeitamente legal a incidência do ICMS no fornecimento de alimentos e bebidas em restaurantes, bares e similares.
A Autoridade Fiscal não pode apreender mercadorias como meio coercitivo para o pagamento de tributos.
Todas as afirmativas estão corretas.
Assinale as proposições abaixo com F para falsa ou V para verdadeira e, a seguir, indique a opção que contém a seqüência correta.
( ) Caracteriza reincidência a prática da mesma infração por parte do mesmo sujeito passivo respondida anteriormente mediante procedimento fiscal e transitada em julgado a decisão definitiva na esfera administrativa.
( ) Ocorrendo a reincidência, nos termos da legislação do ICMS, dentro de um período inferior a cinco exercícios da prática da mesma infração anterior, a multa será elevada em 20% na primeira ocorrência, e em 40% nas demais ocorrências.
( ) Para ter direito à redução da multa aplicada em auto de infração o sujeito passivo, além de não apresentar impugnação, deve pagar integralmente o crédito tributário dentro de 15 dias contados da data em que se considera feita a notificação.
( ) Constituem penalidades previstas no regulamento do ICMS a cassação de Regime Especial e a proibição de firmar contratos de qualquer natureza e outros atos que importem em transação com o Estado do Pará.
V,F,F,V
V,V,F,F
F,V,F,V
F,F,V,F
V,F,F,F
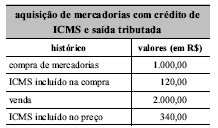
Considerando as informações apresentadas no quadro acima como as únicas transações verificadas em determinado mês e a não-existência de saldo anterior, o valor de ICMS apurado e a pagar referente a esse mês é
superior a R$ 340,00.
superior a R$ 300,00 e inferior a R$ 339,99.
superior a R$ 250,00 e inferior a R$ 299,99.
superior a R$ 200,00 e inferior a R$ 249,99.
inferior a R$ 200,00.
Ocorre fato gerador do ICMS na entrada no estabelecimento de contribuinte de mercadoria oriunda de outro estado, destinada a consumo ou ativo fixo.
Certo
Errado
Analise os enunciados seguintes:
I - Dentre os requisitos para que uma instituição de assistência social possa ter sua imunidade reconhecida está a proibição de distribuir parcela de seu patrimônio ou de suas rendas a qualquer título.
II - Um dos requisitos para que uma instituição de educação tenha sua imunidade reconhecida é não distribuir parcela de seu patrimônio ou de suas rendas, porém somente a título de lucro ou participação no seu resultado.
III - As imunidades tributárias restringem-se aos impostos.
IV - Não há incidência de ICMS sobre o ouro, quando este for considerado ativo financeiro.
Estão corretos:
Em tema de natureza e características do imposto estadual sobre operações relativas à circulação de mercadorias e sobre serviços de transporte interestadual e intermunicipal e de comunicação - ICMS - é correta a assertiva de que
o ICMS deve ser, obrigatoriamente, seletivo em função da essencialidade do produto e nãocumulativo
o ICMS pode ser, opcionalmente, nãocumulativo, e seletivo em função da essencialidade do produto
o ICMS tem que ser não-cumulativo, e poderá ser seletivo em função da essencialidade das mercadorias e dos serviços.
o ICMS tem que ser seletivo, em função da essencialidade das mercadorias e dos serviços, e poderá ser não-cumulativo.
a isenção do ICMS não acarretará a anulação do crédito relativo às operações anteriores.



