







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Segundo a Lei Complementar nº 140/2011, que trata da cooperação entre a União, os Estados, o Distrito Federal e os Municípios, são instrumentos de cooperação institucional que podem ser firmados com prazo indeterminado:
Delegação de atribuições de um ente federativo a outro.
Delegação da execução de ações administrativas de um ente federativo a outro.
Consórcios públicos; fundos públicos e privados e outros instrumentos econômicos.
Comissão Tripartite Nacional, Comissões Tripartites Estaduais e Comissão Bipartite do Distrito Federal.
Convênios, acordos de cooperação técnica e outros instrumentos similares com órgãos e entidades do Poder Público.
De acordo com a Lei Complementar nº 178, de 13 de janeiro de 2021 (Estabelece o Programa de Acompanhamento e Transparência Fiscal e o Plano de Promoção do Equilíbrio Fiscal), analise as assertivas e identifique as corretas:
I.O Plano de Promoção do Equilíbrio Fiscal conterá conjunto de metas e de compromissos pactuados entre a União e cada Estado, o Distrito Federal ou cada Município, com o objetivo de promover o equilíbrio fiscal e a melhoria das respectivas capacidades de pagamento.
II.O Plano de Recuperação Fiscal será formado por leis ou atos normativos do Estado que desejar aderir ao Regime de Recuperação Fiscal, por diagnóstico em que se reconhece a situação de desequilíbrio financeiro, por metas e compromissos e pelo detalhamento das medidas de ajuste, com os impactos esperados e os prazos para a sua adoção.
III.O Plano de Promoção do Equilíbrio Fiscal terá vigência infindável, requisitos adicionais de adesão por Estado, pelo Distrito Federal ou por Município e demais condições definidas em regulamento.
É CORRETO o que se afirma em:
I e III, apenas.
II e III, apenas.
I e II, apenas.
I, apenas.
III, apenas.
Analise o texto abaixo.
A Lei Complementar nº 178, de 13 de janeiro de 2021, instituiu o Programa de Acompanhamento e Transparência Fiscal com o objetivo de fortalecer a transparência fiscal dos Estados, do Distrito Federal e dos Municípios, além de alinhar suas políticas fiscais com as da União. O Programa deve ser periodicamente avaliado, revisado e atualizado, e sua divulgação deve ser ampla, inclusive por meios eletrônicos de acesso público. Ele pode estabelecer metas e compromissos para os Estados, o Distrito Federal e os Municípios que o aderirem. Ao aderir ao Programa, o Estado, o Distrito Federal e o Município se comprometem a contrair novas dívidas apenas de acordo com os termos estabelecidos pelo Programa. Além disso, o Programa pode estabelecer limites individualizados para a contratação de dívidas, em percentual da receita corrente líquida, com base na capacidade de pagamento determinada pelo Ministério da Economia. Um ato do Secretário do Tesouro Nacional poderá definir critérios para a adesão de Municípios com até 500.000 habitantes ao Programa, bem como a aplicação de normas e padrões simplificados no âmbito do Programa.
Assinale a afirmativa verdadeira.
O texto está parcialmente correto, porque o Programa de Acompanhamento e Transparência Fiscal não se aplica aos Municípios.
O texto está parcialmente correto, porque o Programa de Acompanhamento e Transparência Fiscal somente se aplica aos Municípios.
O texto está parcialmente correto, porque o ente que aderir ao Programa de Acompanhamento e Transparência Fiscal não poderá mais contrair dívidas.
O texto está inteiramente correto.
O texto está parcialmente correto, porque somente ato do Presidente da República que poderá definir critérios para a adesão de Municípios com até 500.000 habitantes ao Programa.
Conforme a Lei Complementar nº 101/00, marque abaixo a alternativa que traz, corretamente, os preceitos previstos na lei.
Empresa estatal dependente é a empresa controlada que receba do ente controlador recursos financeiros para pagamento de despesas com pessoal ou de custeio em geral ou de capital, excluídos, no último caso, aqueles provenientes de aumento de participação acionária.
A receita corrente líquida será apurada somandose as receitas arrecadadas no mês em referência e nos doze anteriores, incluídas as duplicidades.
A lei orçamentária anual conterá Anexo de Riscos Fiscais - ARF, onde serão avaliados os passivos contingentes e outros riscos capazes de afetar as contas públicas, informando as providências a serem tomadas, caso se concretizem.
Considera-se obrigatória de caráter continuado a despesa de capital derivada de lei, medida provisória ou ato administrativo normativo que fixem para o ente a obrigação legal de sua execução por um período superior a um exercício financeiro.
De acordo com a Lei Complementar no 10.098/1994, o efetivo desempenho das atribuições do cargo corresponde ao conceito de
posse.
exercício.
nomeação.
desempenho.
readaptação.
De acordo com o que explicita o Art. 4º da Lei Complementar nº 94, de 19 de fevereiro de 1998, preencha a lacuna e assinale a alternativa correta.
É o ____________________________ autorizado a instituir o Programa Especial de Desenvolvimento do Entorno do Distrito Federal.
Ministério dos Direitos Humanos e Cidadania
Núcleo de Desenvolvimento Econômico
Ministério das Cidades
Poder Legislativo
Poder Executivo
A Lei Complementar nº 116/2003 dispõe sobre o Imposto Sobre Serviços de Qualquer Natureza, de competência dos Municípios e do Distrito Federal, e dá outras providências. Com base na referida lei complementar, analise as assertivas abaixo, assinalando V, se verdadeiras, ou F, se falsas.
( ) O Imposto Sobre Serviços de Qualquer Natureza, de competência dos Municípios e do Distrito Federal, tem como fato gerador a prestação de serviços constantes da lista anexa a referida lei complementar, ainda que esses não se constituam como atividade preponderante do prestador.
( ) A alíquota máxima do Imposto Sobre Serviços de Qualquer Natureza para jogos e diversões públicas, exceto cinema, é de 10% (dez por cento).
( ) A alíquota máxima do Imposto Sobre Serviços de Qualquer Natureza para os demais serviços, é de 5% (cinco por cento).
( ) A alíquota mínima do Imposto sobre Serviços de Qualquer Natureza é de 1% (um por cento).
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
V – V – V – F.
V – F – F – V.
V – F – V – F.
F – V – F – V.
F – V – V – V.
Foi publicada em uma rede social da prefeitura municipal a divulgação da audiência pública sobre a aplicação da Lei Paulo Gustavo, conforme imagem abaixo:
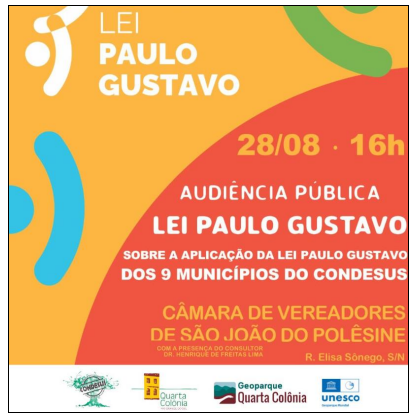
Nesse contexto, qual é o objetivo da Lei Paulo Gustavo?
Dispor sobre a tipificação criminal de delitos informáticos.
Dispor sobre ações emergenciais destinadas ao setor cultural a serem adotadas em decorrência dos efeitos econômicos e sociais da pandemia da Covid-19.
Estabelecer que o prazo de prescrição de abuso sexual de crianças e adolescentes seja contado a partir da data em que a vítima complete dezoito anos.
Garantir uma série de direitos às pessoas com autismo, entre eles: prioridade no atendimento em serviços de saúde, atendimento preferencial em repartições públicas e estabelecimentos privados, entre outros.
Instituir o Programa Nacional de Apoio à Cultura (Pronac), autorizando produtores a buscarem investimento privado para financiar iniciativas culturais. Em troca, as empresas podem abater a parcela do valor investido no Imposto de Renda.
Considerando a Lei Complementar nº 140/2011, é correto afirmar, EXCETO:
Os entes federativos podem valer-se, de consórcios públicos, nos termos da legislação em vigor, como instrumentos de cooperação institucional.
Elaborar o zoneamento ambiental de âmbito nacional e regional, é uma ação administrativa de prerrogativa dos municípios.
A renovação de licenças ambientais deve ser requerida com antecedência mínima de 120 (cento e vinte) dias da expiração de seu prazo de validade, fixado na respectiva licença, ficando esta automaticamente prorrogado até a manifestação definitiva do órgão ambiental competente.
Proteger, defender e conservar o meio ambiente ecologicamente equilibrado, promovendo gestão descentralizada, democrática e eficiente, constituem-se como objetivos fundamentais da União, dos Estados, do Distrito Federal e dos Municípios.
O Imposto Sobre Serviços de Qualquer Natureza (ISSQN) está previsto no Art. 156, III, da Constituição Federal e na Lei Complementar nº 116/2003 (alterada pela Lei Complementar nº 157/2016), que dispõe que município é sujeito ativo competente para a instituição do imposto. Em relação ao ISSQN, assinale a afirmativa INCORRETA.
Os prestadores de serviços, seja empresa ou profissional autônomo, constituem os sujeitos passivos do ISSQN, tanto aqueles que possuem estabelecimento fixo ou não.
Na execução de obra referente à construção de um edifício, o valor dos materiais fornecidos e utilizados pelo prestador dos serviços compõe a base de cálculo do ISSQN.
O ISSQN incide sobre a prestação de serviços em relação de emprego, dos trabalhadores avulsos e dos membros de conselho consultivo, ou de conselho fiscal de fundações.
Ao instituir o ISSQN, os municípios podem adotar, ou não, todos os itens da Lista de Serviços anexa à Lei Complementar nº 116/2003, alterada pela Lei Complementar nº 157/2016.
De acordo com a Resolução nº 107/2017, do conselho deliberativo da Superintendência do Desenvolvimento do Nordeste (SUDENE), sobre os critérios técnicos e científicos para a delimitação do Semiárido brasileiro analise os itens a seguir.
I. Precipitação pluviométrica média anual igual ou inferior a 800 mm.
II. Índice de Aridez de Thorntwaite igual ou inferior a 0,50.
III. Percentual diário de déficit hídrico igual ou superior a 60%, considerando todos os dias do ano.
Os municípios da área de atuação da SUDENE considerados aptos para inclusão no Semiárido devem alcançar
os três critérios em qualquer porção de seu território.
os três critérios em toda a extensão de seu território.
pelo menos um dos critérios em toda a extensão de seu território.
pelo menos um dos critérios em qualquer porção de seu território.
pelo menos dois dos critérios em qualquer porção de seu território.
Em relação à Lei Complementar nº 109 de 29 de maio de 2001, assinale (V) para a afirmativa verdadeira e (F) para a falsa.
-
( ) As entidades fechadas de previdência complementar são aquelas acessíveis exclusivamente aos servidores da União e dos entes subnacionais.
( ) As entidades abertas de previdência complementar são constituídas unicamente sob a forma de sociedades anônimas e têm por objetivo instituir e operar planos de benefícios de caráter previdenciário concedidos em forma de renda continuada ou pagamento único, acessíveis a quaisquer pessoas físicas.
( ) As entidades fechadas de previdência complementar não poderão solicitar concordata e não estão sujeitas a falência, mas somente a liquidação extrajudicial.
-
As afirmativas são, respectivamente,
V, V e V.
V, V e F.
F, V e V.
F, F e V.
F, F e F.
Não incide ISSQN sobre a atividade exercida por pessoa jurídica de direito privado que ofereça serviços, planos e convênio funerários, em razão da natureza essencial da atividade, ainda que o faturamento anual da empresa seja superior a seis milhões de reais.
Certo
Errado
Nos termos da Lei Complementar Federal n.º 80/1994 e da Lei Complementar Estadual n.º 55/2009, constitui direito dos assistidos da Defensoria Pública
participar, com direito a voz, do Conselho Superior da DP/TO.
obter informação acerca da atuação de defensores públicos distintos, em qualquer situação.
o patrocínio de seus direitos e interesses pelo defensor natural.
a participação na sugestão das diretrizes institucionais da Defensoria Pública e no acompanhamento das ações e projetos desenvolvidos pela Instituição, com vistas ao aperfeiçoamento do acesso à justiça.
propor aos órgãos de administração superior da Defensoria Pública medidas e ações que visem à consecução dos princípios institucionais e ao aperfeiçoamento dos serviços prestados pela instituição.
De acordo com a Lei Complementar n.º 80/1994, as funções institucionais da Defensoria Pública incluem
I convocar audiências públicas para discutir matérias relacionadas às suas funções institucionais.
II executar e receber as verbas sucumbenciais decorrentes de sua atuação, exceto quando devidas pelo ente público ao qual pertença, direcionando-as a fundos geridos pela Defensoria Pública e destinados, exclusivamente, ao aparelhamento da Defensoria Pública e à capacitação profissional de seus membros e servidores.
III acompanhar inquérito policial, inclusive com a comunicação imediata da prisão em flagrante pela autoridade policial, quando o preso não constituir advogado.
IV prestar orientação jurídica e exercer a defesa apenas dos reconhecidos como necessitados financeiramente, em todos os graus.
V promover a difusão e a conscientização dos direitos humanos, da cidadania e do ordenamento jurídico.
Estão certos apenas os itens
II e V.
III e IV.
I, III e V.
I, II, III e IV.
I, II, IV e V.
É facultado à União, aos Estados, ao Distrito Federal e aos Municípios, a constituição de fundos integrados de bens, direitos e ativos, com finalidade previdenciária. Para que isso ocorra, deve ser observado o seguinte preceito:
Obrigação de aplicação de recursos em títulos públicos, com exceção de títulos do Governo Federal.
Sujeição às inspeções e auditorias de natureza atuarial, fiscal orçamentária dos órgãos de controle interno e externo.
Consolidação em demonstrativos financeiros e orçamentários de despesas variáveis com os servidores ativos civil, militar e pensionistas, bem como dos encargos incidentes sobre os proventos e pensões pagos.
Obrigação de utilização para pagamento de benefícios dos respectivos regimes das contribuições e dos recursos vinculados ao fundo previdenciário da União, dos Estados e dos Municípios e contribuições dos ativos civil e militar, inativo e dos pensionistas.
Vedação da utilização de recursos do fundo de bens, direitos e ativos para empréstimos de qualquer natureza, inclusive à União, aos Estados, ao Distrito Federal e aos Municípios, a entidades da administração indireta e aos respectivos segurados.
Consoante da Lei Complementar n.º 116/2003, o ISSQN incide sobre
o valor intermediado no mercado de títulos e valores mobiliários, quando a operação for realizada por instituições financeiras.
os serviços prestados mediante a utilização de bens e serviços públicos explorados economicamente mediante concessão, com o pagamento de pedágio pelo usuário final do serviço.
as exportações de serviços para o exterior do país.
a prestação de serviços em relação de emprego, dos trabalhadores avulsos.
a prestação de serviços em relação de emprego, dos sócios-gerentes de empresas.
A Lei Complementar n° 140, de 8 de dezembro de 2011, fixa normas, nos termos dos incisos III, VI e VII do caput e do parágrafo único do art. 23 da Constituição Federal, para a cooperação entre a União, os Estados, o Distrito Federal e os Municípios nas ações administrativas decorrentes do exercício da competência comum relativas à proteção das paisagens naturais notáveis, à proteção do meio ambiente, ao combate à poluição em qualquer de suas formas e à preservação das florestas, da fauna e da flora, além de alterar a Lei n° 6.938, de 31 de agosto de 1981.
Para que se atenda os objetivos fundamentais de proteger, defender e conservar o meio ambiente, para promover a gestão descentralizada democrática e eficiente, para fortalecer a cooperação e para evitar a sobreposição de atuação, a Lei estabelece que pode haver atuação supletiva ou subsidiária entre os entes federativos e também define ações administrativas distintas para União, Estados, Distrito Federal e Municípios.
Sobre esta Lei, assinale a alternativa incorreta:
A lei poderá estabelecer regras próprias para atribuições relativas à autorização de manejo e supressão de vegetação, considerada a sua caracterização como vegetação primária ou secundária em diferentes estágios de regeneração, assim como a existência de espécies da flora ou da fauna ameaçadas de extinção.
Algumas das ações administrativas dos Estados são articular a cooperação técnica, científica e financeira, em apoio às Políticas Nacional, Estadual e Municipal de Meio Ambiente e prestar informações aos Estados e à União para a formação e atualização dos Sistemas Estadual e Nacional de Informações sobre Meio Ambiente.
Compete ao órgão responsável pelo licenciamento ou autorização, conforme o caso, de um empreendimento ou atividade, lavrar auto de infração ambiental e instaurar processo administrativo para a apuração de infrações à legislação ambiental cometidas pelo empreendimento ou atividade licenciada ou autorizada.
Esta lei é importante pois avança na caracterização das atribuições de licenciamento ambiental por cada ente federativo, de forma a definir os tipos de empreendimentos e atividades por estes licenciados. E avança também no compartilhamento de responsabilidades federativas para uma gama de ações administrativas, que vão além do licenciamento ambiental, cobrindo os diversos aspectos da gestão ambiental.
Constitui objetivo fundamental da União, dos Estados, do Distrito Federal e dos Municípios, no exercício da competência comum a que se refere esta Lei Complementar, harmonizar as políticas e ações administrativas para evitar a sobreposição de atuação entre os entes federativos, de forma a evitar conflitos de atribuições e garantir uma atuação administrativa eficiente.
Acerca do tema licenciamento, fiscalização ambiental e competências em matéria ambiental, analise a seguinte situação: O empreendimento “Sol e Mar”, em regular processo administrativo, obteve licenciamento ambiental do Estado de Santa Catarina para construção de chalés e desenvolvimento de atividades turísticas na praia da Solidão, em Florianópolis. Em exercício de atividade fiscalizadora o empreendimento “Sol e Mar” foi autuado pelo Município de Florianópolis por cometimento de danos ambientais na área licenciada. Alegou-se, em impugnação à fiscalização e autuação municipal, que o empreendimento tinha sido licenciado pelo Estado de Santa Catarina e, por conseguinte, a competência para eventual autuação pertencia somente ao ente estadual, o que não teria ocorrido.
Em tal cenário, é correto afirmar, de acordo com as disposições da Lei Complementar Federal no 140, de 8 de dezembro de 2011:
a autuação municipal é ilegal, porquanto somente o ente público que realizou o licenciamento pode instaurar processo administrativo para apuração de infração à legislação ambiental.
o licenciamento realizado pelo Estado de Santa Catarina não impede o exercício pelo Município de Florianópolis da atribuição comum de fiscalização da conformidade de empreendimentos e atividades efetiva ou potencialmente poluidores ou utilizadores de recursos naturais com a legislação ambiental em vigor, prevalecendo o auto de infração ambiental lavrado por órgão que primeiro aplicou a penalidade.
a autuação municipal é legal, porquanto a atividade de fiscalização de proteção ao meio ambiente é comum e, não tendo o Estado de Santa Catarina instaurado processo administrativo para apuração de infração à legislação ambiental, o Município de Florianópolis é competente para tanto.
a autuação municipal é legal, contudo, considerando que o exercício pelos entes federativos da atribuição comum de fiscalização da conformidade de empreendimentos e atividades efetiva ou potencialmente poluidores ou utilizadores de recursos naturais com a legislação ambiental em vigor, prevalecerá, para impedir bin in idem, eventual auto de infração ambiental lavrado por órgão federal.
a autuação municipal é ilegal, porquanto tratando-se de terreno de marinha, bem da União, compete ao órgão federal lavrar auto de infração ambiental e instaurar processo administrativo para a apuração de infrações à legislação ambiental cometidas pelo empreendimento ou atividade licenciada ou autorizada em seus domínios.
Segundo a Lei Complementar Federal n.º 80/1994, são prerrogativas conferidas aos membros da Defensoria Pública
intimação por publicação no Diário da Justiça eletrônico em qualquer processo e grau de jurisdição, mas não em instância administrativa, contando-se-lhes em dobro todos os prazos.
intimação pessoal em qualquer processo e grau de jurisdição ou instância administrativa, contando-se-lhes em dobro todos os prazos.
intimação pessoal em qualquer processo e grau de jurisdição ou instância administrativa, sem direito a prazo em dobro.
intimação pessoal em qualquer processo e grau de jurisdição, mas não em instância administrativa, contando-se-lhes em dobro todos os prazos.
intimação pessoal em qualquer processo e grau de jurisdição, mas não em instância administrativa, sem direito a prazo em dobro.



