







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Um dos objetivos da Contabilidade é o controle do patrimônio das entidades, sejam de caráter público ou privado.
Para reconhecimento como elemento patrimonial das entidades do setor público, a 6ª edição do Manual de Contabilidade Aplicada ao Setor Público recomenda que:
De acordo com o MCASP – edição 2.017, Precatórios são requisições de pagamento contra a Fazenda Pública decorrentes de decisões judiciais transitadas em julgado, disciplinados pelo art. 100 da CF/1988. A contabilização dos precatórios em regime especial dar-se-á de forma distinta nos municípios e nos estados e Distrito Federal, uma vez que no primeiro caso o ente devedor (município) não pertence à esfera do Tribunal de Justiça e no segundo caso o ente devedor (estados e Distrito Federal) pertence à esfera do Tribunal de Justiça.
Com base nos conceitos apresentados, assinale a alternativa incorreta:
De acordo com as disposições da Lei nº 4.320/1964 e do Manual de Contabilidade Aplicada ao Setor Público (MCASP), os bens ou serviços gerados ou adquiridos com a aplicação de recursos movimentados a partir de transferências (correntes e de capital) pertencem ou se incorporam ao patrimônio do ente ou da entidade recebedora.
A entrega de recursos por meio de transferências correntes e de capital podem ser feitas aos seguintes entes, EXCETO:
Segundo a Lei n. 4.320/1964 e de acordo com o descrito no Manual de Contabilidade Aplicada ao Setor Público, não se pode efetuar adiantamento a servidor em alcance e nem a responsável por dois adiantamentos. Por servidor em alcance, entende-se aquele que não efetuou, dentro do prazo,
adoção das regras gerais de observância obrigatória para a União, Estados, Distrito Federal e Municípios aplicáveis ao regime de adiantamento.
comprovação dos recursos recebidos ou que, caso tenha apresentado a prestação de contas dos recursos, a mesma tenha sido impugnada total ou parcialmente.
consignação do numerário restante, oriundo de empenho na dotação “crédito extraordinário”, para a realização de despesas imediatas.
integralização do código de fonte/destinação de recursos do regime de adiantamento, entre a receita e a despesa de pronto pagamento.
A partir do preceituado nas Normas de Contabilidade Aplicadas ao Setor Público a respeito da avaliação de riscos, a análise da relevância dos riscos identificados deve incluir:
I - A avaliação da probabilidade de sua ocorrência.
II - A forma como serão gerenciados.
III - A definição das ações a serem implementadas para prevenir a sua ocorrência ou minimizar seu potencial.
IV - A resposta ao risco, indicando a decisão gerencial para mitigá-lo, a partir de uma abordagem geral e estratégica, considerando as hipóteses de eliminação, redução, aceitação ou compartilhamento.
Estão CORRETOS os itens:
I, II e III, apenas.
I, II e IV, apenas.
III e IV, apenas.
I, II, III e IV.
Considerando o definido no Manual de Contabilidade Aplicada ao Setor Público (MCASP ─ 6a edição), assinale a opção correta.
O Manual:
não é aplicável à Contabilidade Pública adotada em municípios.
define os critérios de reclassificação de Dívida Ativa para o curto prazo.
remete a contabilização do "Regime Próprio de Previdência Social" de Unidades da Federação a normativos da Secretaria da Receita Federal do Brasil.
veda a transferência de recursos financeiros a entidades com fins lucrativos que não tenham vínculo com a Administração Pública.
define o conceito de "Redução ao Valor Recuperável" como aplicação sistemática do conceito de "Depreciação Acumulada".
Conforme o Manual de Contabilidade do Setor Público (MCASP), o processo de atrelar a origem e a aplicação de recursos, em atendimento às finalidades específicas estabelecidas pela norma no Balanço Financeiro são classificadas como:
Transferências Financeiras Concedidas.
Pagamentos Extraorçamentários.
Destinação Ordinária.
Destinação Vinculada.
A convergência na contabilidade trouxe inovações a respeito da mensuração de ativos de entidades do setor público, fato que corresponde à relevante contribuição no processo de avaliação do patrimônio público. De acordo com as orientações do Manual de Contabilidade Aplicado ao Setor Público, bem como com as das NBCASP, assinale a opção correta.
O ente público que possuir em seu patrimônio máquinas de escrever manuais, consideradas sem valor de uso, poderá realizar a baixa contábil integral dos itens patrimoniais mediante depreciação ou teste de recuperabilidade.
Se um ente público for possuidor de obras de arte ou antiguidades, os valores a serem lançados a título de depreciação deverão ser identificados com base em parâmetros e índices admitidos em laudo técnico específico.
No ajuste de valores do ativo imobilizado de ente público, caracteriza-se como redução ao valor recuperável aquele relativo à perda gradual de potencial dos ativos em decorrência do uso ou da obsolescência.
Valor recuperável de um ativo corresponde ao maior valor entre os dois seguintes: valor de mercado de um ativo deduzido o custo para a sua alienação ou valor que a entidade do setor público espera recuperar pelo uso desse ativo em suas operações.
Em se tratando de contratos de arrendamento para utilização de computadores e copiadoras, é vedado ao ente público depreciar os equipamentos por não ser o seu proprietário.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP), o balanço orçamentário tem por objetivo demonstrar:
As receitas e despesas realizadas, evidenciando o resultado orçamentário.
As receitas e despesas extraorçamentárias e sua evolução.
O resultado das variações patrimoniais do exercício.
As receitas e despesas realizadas sob o ponto de vista financeiro.
As receitas e despesas previstas em confronto com as realizadas, evidenciando o resultado orçamentário.
De acordo com o MCASP, assinale a alternativa que contém contas do sistema orçamentário.
Caixa – Tributos a Receber.
Bancos conta movimento – Fixação da Despesa.
Previsão da Receita – Tributos a Receber.
Previsão da Receita – Fixação da Despesa.
Receita Realizada – Dívida Ativa.
A modalidade de aplicação tem por finalidade indicar se os recursos são aplicados diretamente por órgãos ou entidades no âmbito da mesma esfera de Governo ou por outro ente da Federação e suas respectivas entidades. Indica se os recursos serão aplicados diretamente pela unidade detentora do crédito ou mediante transferência para entidades públicas ou privadas. Considerando a relação dos códigos e das modalidades de aplicação previstas no Manual de contabilidade aplicado ao setor público (MCASP), 6ª Edição, válido a partir do exercício de 2015. Assinale a alternativa que apresenta a redação correta para a modalidade de aplicação prevista no código 71.
Transferências a Municípios.
Transferências a Consórcios Públicos mediante contrato de rateio.
Transferências a Instituições Privadas com Fins Lucrativos
Aplicação Direta Decorrente de Operação de Órgãos, Fundos e Entidades Integrantes dos Orçamentos Fiscal e da Seguridade Social com Consórcio Público do qual o Ente Participe.
Os aspectos da contabilidade aplicada ao Setor Público previstos no Manual de Contabilidade Aplicada ao Setor Público (MCASP), estabelece que:
I. O registro e a evidenciação da composição patrimonial do ente público.
II. Devem ser atendidos os princípios e as normas contábeis voltadas para o reconhecimento, mensuração e evidenciação dos ativos e passivos e de suas variações patrimoniais.
III. O Balanço Patrimonial (BP) e a Demonstração das Variações Patrimoniais (DVP) representam os principais instrumentos para refletir esse aspecto.
IV. O processo de convergência às normas internacionais de contabilidade aplicada ao setor público (CASP) visa a contribuir, primordialmente, para o desenvolvimento deste aspecto.
As características apresentadas acima refletem o aspecto:
Orçamentário.
Fiscal.
Financeiro.
Patrimonial.
Segundo o Manual de Contabilidade Aplicada ao Setor Público, a classificação institucional da despesa orçamentária reflete a estrutura de alocação dos créditos orçamentários e está estruturada em dois níveis hierárquicos:
função e subfunção.
órgão orçamentário e unidade orçamentária.
programa e ação de governo.
projeto e atividade.
receita corrente e receita de capital.
Uma entidade da Administração Pública detém um conjunto de ativos conforme descrito a seguir:
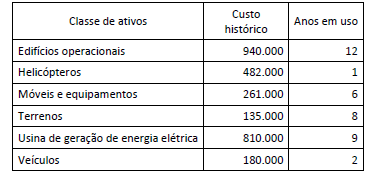
A partir de indícios que sinalizaram a necessidade de reavaliação desses bens, e de acordo com as orientações do MCASP, a entidade deve reavaliar:
Mensuração é o processo que consiste em determinar os valores pelos quais os elementos das demonstrações contábeis devem ser reconhecidos e apresentados nas demonstrações contábeis. O MCASP apresenta algumas disposições que devem ser seguidas na mensuração dos elementos patrimoniais e de resultado. Acerca dessas disposições, analise as afirmativas a seguir:
I) A entidade do setor público deve aplicar métodos de mensuração de ativos e passivos que evitem o reconhecimento de perdas patrimoniais.
II) Ajustes decorrentes de omissões e erros de registros ocorridos em anos anteriores devem ser considerados na apuração do resultado.
III) No registro das transações, a essência deve prevalecer sobre a forma jurídica das transações.
IV) Os registros da entidade devem ser efetuados, mesmo na hipótese de existir razoável certeza de sua ocorrência.
Está correto apenas o que se afirma em:



