







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Caso o governo federal precise realizar uma despesa nova, não prevista na LOA, o único instrumento que pode ser utilizado para esse fim é o crédito especial.
Os créditos adicionados são as autorizações de despesas não-computadas ou insuficientes, dotadas na lei orçamentária. Indique a espécie de crédito adicional correspondente à despesa em que não há previsão orçamentária específica.
Especial suplementar
Extraordinário
Superávit financeiro
Suplementar
Especial
No mês de setembro, o secretário de fazenda do município “XYZ” certificou-se da necessidade de alterar o orçamento para a inclusão de despesas com reforma da praça central, localizada em frente à igreja matriz da cidade, as quais não haviam sido previstas por falta de recursos financeiros no início do exercício, mas que naquele momento seria possível realizá-las, haja vista a existência de excesso de arrecadação devido ao crescimento econômico vivenciado pelo país durante o exercício financeiro. Neste caso, o Poder Executivo deveria
obter autorização legislativa e, em seguida, abrir créditos extraordinários, cuja vigência seria até o final do exercício seguinte desde que reabertos pelo seu saldo.
abrir créditos extraordinários e, em seguida, dar conhecimento ao Poder Legislativo, os quais teriam vigência até o final do exercício em que foram abertos.
abrir créditos suplementares em conformidade com autorização na Lei Orçamentária Anual, os quais teriam vigência até o final do exercício em que foram abertos.
obter autorização legislativa e, em seguida, abrir créditos especiais, cuja vigência seria até o final do exercício seguinte, desde que reabertos pelo seu saldo.
abrir créditos especiais e, em seguida, obter autorização legislativa, tais créditos teriam vigência até o final do exercício em que foram abertos.
Sobre os Créditos Adicionais NÃO está correta a afirmação:
são créditos adicionais as autorizações de despesa não computadas ou insuficientemente dotadas na Lei de Orçamento;
créditos adicionais suplementares são os destinados a reforço de dotação orçamentária;
créditos adicionais extraordinários são os destinados a despesas para as quais não haja dotação orçamentária específica;
os créditos suplementares e especiais serão autorizados por lei e abertos por decreto executivo;
a abertura dos créditos suplementares e especiais depende da existência de recursos disponíveis para ocorrer a despesa e será precedida de exposição justificativa.
O crédito adicional especial deverá ser empregado em casos de calamidade pública.
Tanto os créditos especiais como os créditos extraordinários dependem da existência de recursos disponíveis para a sua abertura.
Suponha que, pouco antes do final do exercício, seja necessário abrir um crédito adicional em um ente que apresentou os seguintes dados:
• a receita arrecadada ficou R$ 500.000,00 inferior à prevista, mas R$ 250.000,00 superior à despesa realizada;
• foram abertos R$ 120.000,00 em créditos extraordinários mediante cancelamento de dotações;
• foram reabertos R$ 135.000,00 de créditos adicionais não utilizados no exercício anterior;
• o superávit financeiro do balanço patrimonial do exercício anterior foi de R$ 245.000,00.
Nessas condições, é correto concluir que seria possível abrir crédito suplementar ou especial de até R$ 110.000,00.
Supondo que, pouco antes do encerramento do exercício, a receita arrecadada (já com a estimativa final) seja de R$ 6.000.000,00; a despesa empenhada e liquidada, R$ 5.500.000,00, dos quais R$ 5.000.000,00 serão pagos até o final do exercício; R$ 500.000,00 em dotações devem ser cancelados; e que o orçamento fora aprovado nos montantes iniciais de R$ 5.500.000,00, seria possível, ainda, abrir um crédito especial de até R$ 1.500.000,00.
Com base na Constituição Federal, assinale a afirmativa incorreta.
O princípio da exclusividade orçamentária determina que a lei orçamentária anual não conterá dispositivo estranho à previsão da receita e à fixação da despesa, não se incluindo nessa proibição a autorização para a abertura de créditos suplementares e a contratação de operações de crédito, ainda que por antecipação de receita nos termos da lei.
O princípio da clareza ou transparência orçamentária prevê que o projeto de lei orçamentária será acompanhado de demonstrativo regionalizado do efeito, sobre as receitas e despesas, decorrente de isenções, anistias, remissões, subsídios e benefícios de natureza financeira, tributária e creditícia.
A lei que instituir o plano plurianual estabelecerá, de forma regionalizada, as diretrizes, objetivos e metas da administração pública federal para as despesas de capital e outras delas decorrentes e para as relativas aos programas de duração continuada.
A lei de diretrizes orçamentárias compreenderá as metas e prioridades da administração pública federal, incluindo as despesas de capital para o exercício financeiro subseqüente, orientará a elaboração da lei orçamentária anual, disporá sobre as alterações na legislação tributária e estabelecerá a política de aplicação das agências financeiras oficiais de fomento.
É vedada a abertura de crédito especial ou extraordinário sem prévia autorização legislativa e sem a indicação dos recursos correspondentes.
Indique, abaixo, a afirmativa incorreta
Os créditos adicionais extraordinários são os destinados a despesas urgentes e imprevistas, como uma calamidade pública.
Ao longo da execução do orçamento, o Governo do Estado identificou a necessidade de realizar novo programa na área de saneamento básico. Para tal, valeu-se de um crédito
adicional extraordinário.
bancário.
adicional suplementar.
extra-orçamentário.
adicional especial.
É característica dos créditos adicionais Especiais:
ter como finalidade atender despesas as quais não haja categoria de programação orçamentária específica e objetivo não previsto no orçamento.
possuírem a possibilidade de prorrogação para o exercício seguinte desde que sua autorização ocorra seis meses antes do exercício seguinte.
serem autorizados exclusivamente pelo poder legislativo para o atendimento imediato de casos graves e urgentes que envolvem comoção interna no país.
o atendimento de gastos urgentes e imprevisíveis, como nos casos de calamidade pública que requer uma ação urgente e impreterível.
o reforço de uma categoria de programação orçamentária já existente quando os recursos orçamentários para as despesas se tornam insuficientes.
São créditos adicionais as autorizações de despesas não computadas ou insuficientemente dotadas na Lei de Orçamento. Com relação aos créditos especiais, assinale a opção correta.
São créditos destinados ao reforço da dotação orçamentária.
São créditos destinados a despesas urgentes e imprevisíveis, como em caso de guerra.
Os créditos especiais somente terão vigência adstrita a exercício financeiro em que forem abertos.
A abertura de créditos especiais depende da existência de recursos disponíveis para ocorrer a despesa e deve ser precedida de justificativa.
Os créditos especiais são abertos por decreto do Poder Executivo, que deles dará imediato conhecimento ao Poder Legislativo.
Sobre o processo orçamentário no Brasil, é correto afirmar:
O Plano Plurianual é lei de iniciativa do Poder Legislativo.
As Despesas Correntes e de Capital, para o exercício financeiro subseqüente, são incluídas na Lei de Diretrizes Orçamentárias.
Uma lei orçamentária anual não contém dispositivo estranho à fixação da receita e à previsão de despesa.
É vedada a abertura de crédito especial sem a prévia indicação de recursos.
Os créditos especiais são abertos para o atendimento de despesas imprevisíveis e urgentes, tais como, as decorrentes de calamidade pública.
Determinar a parcela do crédito adicional a ser reaberta no exercício de 2006 considerando os seguintes dados:
I. O crédito especial foi aberto no mês de novembro de 2005.
II. Os valores contidos no Balanço Orçamentário abaixo.
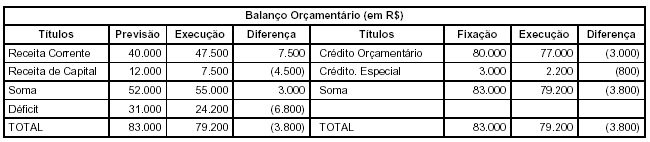
(R$ 6.800)
(R$ 3.000)
R$ 3.800
R$ 3.000
R$ 800
pode ser reaberto no exercício seguinte até o limite do saldo ainda não empenhado.
não pode nunca ser reaberto no exercício seguinte, posto que sua vigência se encerra no ano da autorização.
pode ser reaberto no exercício seguinte, no mesmo valor da autorização original.
poderia ser reaberto no exercício seguinte se autorizado até maio do ano anterior.
pode ser reaberto no exercício seguinte, menos no último ano dos mandatos.



