







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Quais opções completam adequadamente a sentença a seguir?
Os mecanismos retificadores do orçamento são denominados de Créditos Adicionais, assim __________________________________________.
I. classificam-se como suplementares os destinados a despesas para as quais não haja dotação orçamentária.
II. classificam-se como extraordinários os destinados a despesas urgentes e imprevistas.
III. classificam-se como extraordinários os destinados a reforço de dotação orçamentária.
IV. classificam-se como especiais os destinados a despesas para as quais não haja dotação orçamentária.
V. classificam-se como suplementares os destinados a reforço de dotação orçamentária.
I, II e III estão corretas.
II, IV e V estão corretas.
II, III e IV estão corretas.
I, III e IV estão corretas.
III, IV e V estão corretas.
Os créditos especiais e extraordinários cuja lei de autorização tenha sido promulgada nos últimos quatro meses do exercício financeiro poderão ser transferidos para o exercício seguinte.
Dependem de prévia autorização legislativa para sua abertura:
Somente os Créditos Adicionais Suplementares;
Somente os Créditos Adicionais Especiais;
Somente os Créditos Adicionais Extraordinários;
Os Créditos Adicionais Suplementares e Especiais;
Os Créditos Adicionais Especiais e Extraordinários.
Entre os programas executados pela Prefeitura de Januário, estavam os programas X e Y. O programa X necessitou de material de consumo não previsto em sua dotação inicial e, para tanto, foi preciso inserir mais recursos. Por sua vez, o programa Y já havia sido totalmente executado, restando um saldo que a prefeitura poderia utilizar para qualquer outra ação/programa. Face à situação apresentada, a prefeitura decidiu utilizar o saldo restante do programa Y para suprir a necessidade do programa X. Os mecanismos de alteração e retificação que a prefeitura utilizou para realizar esse suprimento foram:
créditos suplementares e transposição.
créditos suplementares e transferência.
créditos especiais e transferência.
créditos especiais e transposição.
São créditos adicionais especiais aqueles destinados a custear despesas
de custeio com pessoal.
com o pagamento dos juros da dívida pública interna.
para as quais não haja dotação orçamentária específica.
urgentes e imprevistas.
cuja dotação orçamentária tenha sido insuficiente para sua realização.
Sobre os créditos adicionais, assinale a opção correta.
Os créditos adicionais só podem vigorar desde a sua abertura até o último dia do exercício financeiro que foram abertos.
São classificados em suplementares, especiais e ordinários.
Os créditos especiais só poderão ser abertos até o último trimestre do exercício.
Os créditos extraordinários destinam-se a despesas urgentes e imprevistas, em caso de guerra, comoção intestina ou calamidade pública.
Os créditos suplementares destinam-se a despesas para as quais não haja dotação orçamentária específica.
Nos Créditos Adicionais, quando encontramos uma situação: “QUANDO NÃO HÁ A EXISTÊNCIA DE DOTAÇÃO ESPECÍFICA”. Assinale abaixo qual é a resposta que corresponda a esta modalidade de Créditos Adicionais:
Suplementar.
Extraordinários.
Especiais.
Todas as respostas estão incorretas.
Dependem de prévia autorização legislativa e são abertos por decreto do Poder Executivo:
Os créditos suplementares e especiais.
Os créditos especiais e extraordinários.
Somente os créditos suplementares.
Os créditos suplementares e extraordinários.
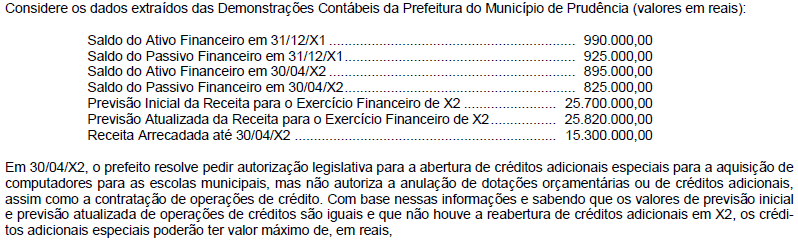
65.000,00
70.000,00
120.000,00
185.000,00
190.000,00
Os créditos suplementares e extraordinários podem ser executados sem a necessidade de justificativas adicionais, dependendo apenas da prévia existência de recursos, diferentemente dos créditos especiais que, por sua natureza específica, exigem justificativa para sua realização.
A prefeitura ABC precisa executar no exercício de 2012 uma despesa orçamentária relativa a Obras NÃO incluída na Lei Orçamentária do referido exercício. A prefeitura deverá utilizar o crédito adicional
de fixação.
suplementar.
extraordinário.
adicional.
especial.
prescindem, para sua abertura, de indicação dos recursos para financiá-los.
não podem ser financiados por operações de crédito de antecipação de receitas, em nenhuma hipótese.
são autorizados pelo Poder Legislativo atender despesas imprevisíveis e urgentes como as decorrentes de guerra ou calamidade pública.
têm por objetivo reforçar dotação já existente no orçamento em vigor.
são destinados ao financiamento de despesas para as quais não haja dotação orçamentária específica.
Os créditos
contingentes podem ser concedidos independentemente da existência de recursos disponíveis, mas dependem de aprovação prévia pelo Poder Legislativo.
suplementares destinam-se a despesas para as quais não haja dotação orçamentária específica e independem de aprovação prévia pelo Poder Legislativo.
extraordinários devem ser financiados obrigatoriamente pelo superávit financeiro apurado em balanço patrimonial de exercício anterior e somente podem ser abertos com autorização expressa do Poder Legislativo.
especiais criam um novo programa ou evento de despesa não previsto no orçamento e dependem de autorização prévia pelo Poder Legislativo.
complementares são voltados exclusivamente para o atendimento de despesas urgentes e imprevistas e independem de aprovação prévia pelo Poder Legislativo, bastando a edição de um decreto do Poder Executivo.
Os demonstrativos contábeis de determinada Entidade Pública apresentou em 31/12/2009 os seguintes grupos de contas e valores, em R$:
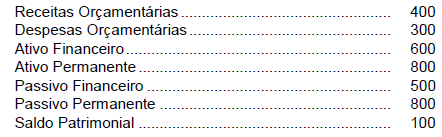
Com base nos valores acima e considerando a existência de recursos não comprometidos, a Entidade, consoante a Lei Federal no 4.320/64, no exercício de 2010, poderia abrir créditos suplementares e especiais até o valor de R$ 100, utilizando-se de recursos disponíveis provenientes
de anulação parcial ou total de dotações orçamentárias ou de créditos adicionais autorizados em lei.
do superávit orçamentário apurado em balanço do exercício anterior.
do excesso de arrecadação.
do saldo patrimonial apurado em balanço patrimonial do exercício anterior.
do superávit financeiro apurado em balanço patrimonial do exercício anterior.
Créditos Adicionais, são valores que se adicionam ou acrescem ao orçamento, quer como reforço de dotações existentes, quer como dotações destinadas a cobertura de encargos provenientes, da criaçãode novos serviços, ou, ainda, para atender à despesas imprevisíveis e urgentes. Os créditos adicionais classificamse em:
Créditos suplementares, créditos especiais e crédito extraordinário.
Crédito extraordinário, crédito financeiro, crédito legislativo.
Créditos suplementares, crédito de vigência, crédito antecipado.
Créditos especiais, créditos suplantares, crédito financeiro.
Crédito antecipado, crédito extraordinário, crédito legislativo.
Crédito Adicional é o meio legal de Ajuste do Orçamento. O tipo de crédito adicional que, autorizado por lei e aberto por decreto do Poder Executivo, destina-se à despesa para a qual não haja previsão orçamentária específica e que cria novo programa ou evento de despesa para atender a objetivo não previsto no orçamento denomina-se
Suplementar.
Extraordinário.
Especial.
Necessário.
Se um crédito especial foi aberto no dia 10 de outubro de determinado exercício e, em decorrência de dificuldades relacionadas com os processos de licitação, os recursos correspondentes não forem integralmente utilizados até o dia 31 de dezembro, então o crédito poderá ser reaberto no exercício seguinte, no limite do saldo remanescente.



