







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A dívida ativa para a administração pública compreende:
crédito a receber;
dívida a pagar;
despesa corrente;
receita de capital;
ativo financeiro.
A redução da dívida ativa em função de seu cancelamento por prescrição compreende:
variação passiva independente da execução orçamentária;
variação passiva resultante da execução orçamentária;
variação ativa resultante da execução orçamentária;
insubsistência passiva independente da execução orçamentária;
superveniência ativa por mutação patrimonial.
Integram a Dívida Ativa Tributária os créditos da Fazenda Pública provenientes de
foros, laudêmios ou taxas de ocupação.
preços de serviços prestados por estabelecimentos públicos.
créditos decorrentes de obrigações em moeda estrangeira, de sub-rogação de hipoteca, fiança, aval ou outra garantia.
empréstimos compulsórios, contribuições estabelecidas em lei e aluguéis de bens imóveis.
multas por descumprimento de obrigação legal relativa a tributos.
Considera-se dívida ativa não-tributária a que é proveniente de obrigação legal relativa a empréstimo compulsório.
O Manual de Procedimentos da Dívida Ativa, publicado pela Secretaria do Tesouro Nacional (STN), define que a dívida ativa abranja os créditos a favor da fazenda pública que não foram devidamente recebidos nas datas aprazadas. A respeito da dívida ativa, assinale a opção incorreta.
Sua inscrição representa, contabilmente, um fato permutativo, resultante da transferência de um valor não recebido no prazo estabelecido, dentro do próprio ativo.
A dívida ativa inscrita, que goza da presunção de certeza e liquidez, tem equivalência de prova pré-constituída contra o devedor.
Os créditos inscritos em dívida ativa não são objeto de atualização monetária, juros ou multas, previstos em contratos ou em normativos legais, não sendo, portanto, esses valores incorporados ao valor original inscrito.
Todo recebimento de dívida ativa, qualquer que seja a forma, deve corresponder a uma receita orçamentária e à simultânea baixa contábil de crédito registrado anteriormente no ativo.
É prudente instituir mecanismos que previnam a incerteza dos recebimentos futuros registrados no ativo, como a constituição de provisão para os créditos de recebimento ou liquidação duvidosa.
O valor da Dívida Ativa a ser inscrita conforme as informações abaixo é:
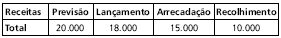
3.000.
2.000.
5.000.
8.000.
10.000.
A Dívida Ativa da União será apurada e inscrita
no Ministério Público da União.
na Advocacia Geral da União.
na Receita Federal do Brasil.
na Procuradoria da Fazenda Nacional.
na Secretaria do Tesouro Nacional.
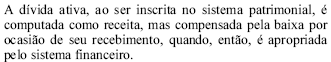
O registro da dívida ativa, vinculada ao crédito de origem tributária, será inscrito nos sistemas patrimonial, orçamentário e financeiro.
Assinale a opção correta em relação à dívida ativa da Fazenda Pública constituída na forma prevista no art. 39 da Lei n. 4.320/64 e Portaria STN n. 564/2004.
É contabilizada como receita orçamentária no ato da inscrição.
A inscrição deve ser realizada na unidade detentora do crédito.
A inscrição atinge somente o principal do crédito, ficando os encargos e demais acréscimos dispensados de registro.
No recolhimento, é uma receita não-efetiva e não afeta a situação patrimonial líquida do ente público.
A contabilização do cancelamento é fato contábil permutativo.
Constitui_________ a proveniente de crédito dessa natureza, regularmente inscrita na repartição administrativa competente, depois de esgotado o prazo fixado, para pagamento, pela lei ou por decisão final proferida em processo regular. O termo que completa corretamente a lacuna é
dívida ativa tributária
defesa tributária
anistia tributária
remissão tributária
decadência tributária
O registro do cancelamento de dívida ativa afeta o(s) seguinte(s) sistema(s):
Os créditos da Fazenda Pública, de natureza tributária ou não tributária, serão escriturados como receita do exercício em que forem arrecadados, nas respectivas rubricas orçamentárias. Respectivos créditos quando exigíveis por transcurso do prazo de pagamento serão inscritos: na forma da legislação própria; em registro próprio. Após feita a apuração da sua liquidez e certeza será escriturada a título de ...
Assinale a alternativa para complementar, corretamente, a frase acima:
receita de exercício findo.
dívida consolidada.
dívida ativa.
crédito de exercícios anteriores.
Um exemplo de dívida ativa não tributária são os créditos provenientes de laudêmios, aluguéis ou taxas de ocupação. Os créditos provenientes de obrigação legal relativa a tributos serão classificados como dívida ativa tributária.
A arrecadação de receita relativa a exercício anterior, inscrita em dívida ativa, produz uma variação ativa no patrimônio que é, ao mesmo tempo, compensada por uma variação passiva decorrente de baixa da inscrição da dívida ativa.
O nome do devedor, o número de contribuinte pessoa física (CPF), a quantia devida e a data de inscrição são informações obrigatórias do termo de inscrição da dívida ativa.
Dentre as alternativas a seguir, assinale AQUELA que pode ser identificada como integrante do Ativo, no sub-grupo Ativo Permanente, e que deve ser classificada como uma das contas que com-põem a conta genérica conhecida como "Créditos".
Bens móveis.
Dívida ativa.
Operação de crédito.
Aplicações financeiras.
Constitui crédito público:
Dívida Ativa.
Dívida Fundada.
Dívida Flutuante.
Débitos de Tesouraria.
O artigo 39 da Lei 4.320/64, classifica a Dívida Ativa em:
permanente e tributária.
permanente e financeira.
tributária e não tributária.
financeira e não tributária.



