







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considere que, durante o exercício financeiro, uma unidade orçamentária do Município de Paty do Alferes tenha apresentado em sua execução orçamentária as seguintes informações:
Item | Valores em R$ | ||||
Total do orçamento aprovado (atualizado) | 800.000,00 | ||||
Despesas empenhadas | 588.100,00 | ||||
Receitas arrecadadas | 970.000,00 | ||||
Dotações anuláveis | 47.000,00 | ||||
Antecipações de receitas orçamentárias quitadas | 5.500,00 | ||||
Créditos extraordinários abertos no exercício | 62.300,00 | ||||
Operações de crédito realizadas no exercício | 25.700,00 | ||||
Superávit Financeiro do Exercício anterior | 7.800,00 | ||||
Superávit orçamentário do período | 45.930,00 | ||||
Receitas decorrentes da alienação de bens móveis | 19.970,00 | ||||
Despesas liquidadas | 430.860,00 | ||||
Considerando somente as informações da tabela, é correto afirmar que o total dos recursos que poderão ser utilizados como fonte de recursos para abertura de créditos especiais e/ou suplementares é de R$:
250.200,00
188.200,00
156.400,00
238.600,00
As dotações orçamentárias previstas na Lei do Orçamento foram apresentadas segundo os critérios técnicos previstos, mas logo no início do ano de 2016, o departamento de contabilidade constatou que não havia dotação orçamentária para um programa de governo previsto em lei. Devido a necessidade de abertura de um crédito adicional __________ e sem recursos disponíveis para realizar a operação, poderia ser realizada uma __________ para obter os recursos necessários.
Assinale a alternativa que preenche corretamente as lacunas:
Suplementar – venda de ativos.
Suplementar – realocação de despesa.
Extraordinário – anulação de despesa.
Especial – operação de crédito.
Especial – limitação de empenho.
Assinale a alternativa que apresenta uma informação Incorreta no que se refere aos Créditos Adicionais:
Os créditos suplementares e especiais serão autorizados por lei e abertos por decreto executivo.
A Lei de Orçamento poderá conter autorização ao Executivo para abertura de créditos suplementares e especiais até determinada importância.
A abertura de créditos adicionais extraordinários não requer a existência de recursos disponíveis para a realização da despesa.
Os créditos adicionais terão vigência adstrita ao exercício financeiro em que forem abertos, salvo expressa disposição legal em contrário, quanto aos especiais e extraordinários.
O ato que abrir crédito adicional indicará a importância, a espécie do mesmo e a classificação da despesa, até onde for possível.
A Lei nº 4.320, de 17 de março de 1964, permite que o orçamento anual possa ser alterado por meio de créditos adicionais. A respeito desses créditos, assinale a alternativa correta.
Os créditos adicionais são classificados em complementares, especiais e extraordinários.
Os créditos adicionais são as autorizações de despesas não computadas ou insuficientemente dotadas na Lei Orçamentária.
Os créditos adicionais vigoram até o exercício financeiro seguinte ao que foi autorizado, visando a sua execução e definitivo pagamento.
Os créditos adicionais complementares e extraordinários são abertos por Decreto do Poder Executivo, não necessitando de prévia autorização legislativa.
Para a abertura de créditos adicionais, é necessário que o ente público possua reserva de contingência destinada ao atendimento de passivos contingentes e outros riscos, bem como eventos fiscais imprevistos.
Situação hipotética: Determinado ente da administração pública, que necessita da abertura de um crédito especial, dispõe dos seguintes dados:
* diferença entre a receita realizada e a prevista: R$ 400;
* ativo financeiro no balanço patrimonial do exercício anterior: R$ 180;
*passivo financeiro no balanço patrimonial do exercício anterior: R$ 140;
* créditos extraordinários abertos no exercício: R$ 230;
* créditos adicionais reabertos: R$ 10.
Assertiva: Nessa situação, há margem para abertura do crédito especial de R$ 200.
Se a arrecadação efetivamente realizada for maior que a prevista na lei orçamentária anual, a diferença a maior poderá ser utilizada como fonte de recursos para a abertura de créditos adicionais.
Certo
Errado
Segundo Giacomoni (2012), com relação aos recursos para a abertura de créditos adicionais, qual modalidade de recurso deve considerar os saldos dos créditos adicionais transferidos do exercício anterior e as operações de créditos a eles vinculadas?
Excesso de arrecadação.
Superávit financeiro apurado em balanço patrimonial do exercício anterior.
Produto de operações de crédito.
Anulação parcial ou total de dotações orçamentárias ou de créditos adicionais.
Receita orçamentária total.
Quanto aos créditos adicionais previstos na Lei nº 4.320/1964, assinale a alternativa correta.
A diferença positiva entre a receita realizada e a receita prevista é uma das fontes de recursos para a abertura de créditos adicionais.
Os créditos extraordinários serão abertos por medida provisória, desde que os recursos financeiros estejam previamente disponíveis.
O excesso de arrecadação, o superávit financeiro e o superávit primário são fontes de recursos para a abertura de créditos adicionais.
Os créditos adicionais destinam-se, exclusivamente, a atender às despesas insuficientemente dotadas na Lei Orçamentária.
Os créditos extraordinários destinam-se a atender às despesas para as quais não haja dotação orçamentária específica.
Quadro I Os dados a seguir foram obtidos junto ao Sistema de Contabilidade em um município do Estado de São Paulo, relativo a um determinado exercício e estão expressos em milhares de reais.
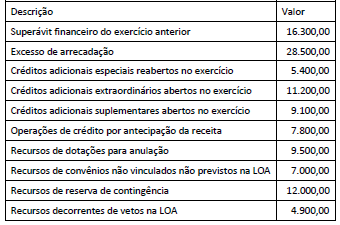
O objetivo da solicitação das informações do Quadro I foi verificar recursos disponíveis para a abertura de créditos adicionais. Considerando as disposições legais e os dados apresentados, o montante disponível é:
Com base na legislação vigente sobre as fontes de recursos disponíveis para abertura de créditos suplementares e especiais, pode-se afirmar que:
a reserva de contingência é uma dotação global não especificamente destinada a órgão, unidade orçamentária, programa ou categoria econômica, cujo valor para cada esfera de governo é determinada pela Lei de Responsabilidade Fiscal
o excesso de arrecadação é o saldo positivo das diferenças acumuladas mês a mês, entre a arrecadação realizada e a prevista, considerando-se a tendência do exercício, devendo ser deduzidos os créditos extraordinários abertos no exercício
a operação de crédito por antecipação de receita é realizada para a cobertura de déficit orçamentário, desde que não esteja consignada dentre as receitas previstas a serem arrecadadas e com autorização legislativa, constando na própria LOA
o superávit financeiro, apurado e demonstrado no balanço patrimonial do exercício anterior, é a diferença positiva entre o ativo e passivo circulante, conjugando-se, também, os saldos dos créditos adicionais transferidos e as operações de créditos a eles vinculadas
A abertura de créditos adicionais suplementares e especiais requer a indicação prévia de fonte de recursos para a sua cobertura. Uma das fontes possíveis é o superávit financeiro apurado no balanço patrimonial do exercício anterior.
O valor utilizável desse superávit financeiro deve ser líquido do valor de:
Será(ão) considerado(s) recurso(s) para abertura de créditos adicionais, conforme art. 43 da Lei 4.320 de 17 e março de 1964,
o saldo positivo das diferenças acumuladas mês a mês entre a arrecadação prevista e a realizada, considerando-se, ainda, a tendência do exercício.
o superávit financeiro apurado em balanço financeiro do exercício anterior.
os resultantes de anulação parcial ou total de dotações orçamentárias ou de créditos adicionais, mesmo que não autorizados em Lei.
os provenientes da economia orçamentária.
A reserva de contingência é uma dotação global não especificamente destinada a determinado órgão, unidade orçamentária, programa ou categoria econômica cujos recursos serão utilizados para abertura de créditos adicionais.
Certo
Errado
Os recursos totais disponíveis para abertura de créditos adicionais no Município de Brevidade no mês de agosto de 2x12, a partir das informações do Texto I, somam:
14.660.000;
14.640.000;
14.215.000
13.435.000;
13.010.000.
Constitui característica dos créditos adicionais:
exigência de autorização legislativa prévia em todos os tipos.
formalização por decreto do Poder Executivo no caso dos Municípios.
indicação de recursos compensatórios exceto para os suplementares.
utilização apenas dentro do exercício em que forem abertos em todos os tipos.
aplicação dos créditos especiais para reforço de dotação que se tornou insuficiente.
No mês de agosto de 2x12, o montante líquido do excesso de arrecadação utilizável para abertura de créditos adicionais representa:
2.095.000,00;
2.520.000,00;
2.875.000,00;
3.300.000,00;
3.745.000,00.



