







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O modelo orçamentário vigente no Brasil é baseado nos conceitos de orçamento-programa, cujos elementos básicos estão apresentados na figura a seguir.
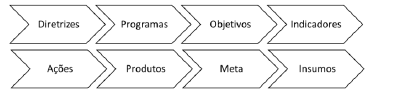
A definição de uma metodologia para medir desempenho de um programa e os elementos necessários à consecução de um produto se referem, respectivamente, a:
Analise as assertivas abaixo, acerca do tema Orçamento Programa.
I. é o orçamento cuja competência, para elaboração das propostas e envio ao Legislativo, é privativa do executivo.
II. é orçamento que compete ao Legislativo a sua discussão e aprovação.
III. é o tipo de orçamento democrático em que os deputados (representantes do povo) e os senadores (representantes dos estados federados) autorizam o Executivo a realizar os gastos públicos conforme a aprovação da lei.
Estão corretas
I e II, apenas.
II e III, apenas.
I e III, apenas.
I, II e III.
Os elementos essenciais do orçamento-programa são os objetivos e propósitos almejados, os mecanismos de medidas de desempenho, os programas e seus respectivos custos.
Certo
Errado
Segundo a ONU (1959), o Orçamento Programa é um sistema em que se presta particular atenção às coisas que um governo realiza mais do que às coisas que adquire. São características do Orçamento Programa exceto:
Utilização sistemática de indicadores e padrões de medição de trabalho e de resultados.
A alocação de recursos que visam à consecução de objetivos e metas.
Controle visando avaliar a eficiência e eficácia das ações governamentais.
Na elaboração do orçamento são consideradas as necessidades financeiras das unidades organizacionais.
As decisões orçamentarias são tomadas com base em avaliações técnicas das alternativas possíveis.
“[…] Os números foram detalhados ao G1 pelo Fundo Nacional de Desenvolvimento da Educação (FNDE). No início de 2015, o governo anunciou que a verba do Fies para o ano seria de cerca de R$ 12,5 bilhões, sendo que R$ 10 bilhões seriam destinados ao custeio de contratos assinados até 2014, e R$ 2,5 bilhões para os novos contratos. Depois que a demanda por novos contratos de financiamento fez com que a verba específica para eles fosse gasta inteiramente na edição do primeiro semestre, a possibilidade de abertura de uma segunda edição, no segundo semestre, ficou suspensa até maio, quando o governo confirmou a destinação de novos recursos para garantir a reabertura do sistema. [...]” (trecho do texto „Gasto do governo com Fies em 2015 já soma 52% do orçamento previsto‟ do G1 – Educação em 06/07/2015 disponível
Sobre o orçamento-programa, considere:
I. O orçamento é o elo entre o planejamento e as funções executivas da organização.
II. A alocação de recursos visa à consecução de objetivos e metas.
III. A alocação de recursos visa à aquisição de meios.
IV. A estrutura do orçamento dá ênfase aos aspectos contábeis de gestão.
V. O principal critério classificatório utilizado é por unidade administrativa.
VI. O controle visa a avaliar a legalidade no cumprimento do orçamento.
Está correto o que se afirma APENAS em:
I.
I e II.
I, II, IV e VI.
I, III e IV.
III, V e VI.
O modelo orçamentário vigente para as entidades públicas brasileiras é o denominado Orçamento-Programa. De acordo com esse modelo:
a alocação de recursos visa à aquisição de meios;
a elaboração do orçamento tem caráter incremental;
as ações governamentais não devem impactar a economia;
o controle visa a avaliar a eficiência das ações governamentais;
o principal critério de classificação da despesa é por elemento.
Uma característica própria do orçamento-programa é:
prestar particular atenção as coisas que o governo adquire.
enfatizar as realizações do governo.
enfatizar as programações relacionadas a operações especiais.
excluir das programações os gastos com endividamento.
ressaltar as despesas com pagamentos relativos ações de manutenção.
O orçamento-programa detalha as despesas e as atividades programáticas de um ente estatal, incluindo minimamente os objetivos e propósitos da instituição em questão, os programas necessários para o atingimento desses objetivos, os custos programáticos e as medidas de desempenho.
Certo
Errado
A Administração Pública tem utilizado o “Orçamento Programa” como instrumento de planejamento governamental. O “orçamento programa” apresenta algumas características diferentes do “orçamento tradicional”.
Utilize (1) para “orçamento programa” e (2) para o “orçamento tradicional” para preencher os parênteses.
( ) o processo orçamentário é dissociado dos processos de planejamento e programação
( ) o processo orçamentário é o elo entre o planejamento e as funções executivas da organização
( ) a alocação de recursos visa a consecução de objetivos e metas
( ) utilização sistemática de indicadores e padrões de medição do trabalho e dos resultados
A sequência correta, de cima para baixo é:
1, 2, 1, 2
1, 2, 2, 1
1, 2, 2, 2
2, 1, 2, 2
O orçamento de determinado país, que expressa, financeira e fisicamente, os programas de trabalho de governo, possibilita
• a integração do planejamento com o orçamento;
• a quantificação de objetivos e a fixação de metas;
• as relações insumo-produto;
• as alternativas programáticas;
• o acompanhamento físico-financeiro;
• a avaliação de resultados;
• a gerência por objetivos.
Com base nessa informação, é correto afirmar que a técnica orçamentária que melhor se aproxima da utilizada pelo referido país denomina-se orçamento
de base zero.
de desempenho.
programa.
tradicional.
clássico.
Numere a segunda coluna de acordo com a primeira, associando os tipos de orçamento público às suas respectivas características.
(1) Orçamento clássico ou tradicional
(2) Orçamento de desempenho ou de realizações
(3) Orçamento-programa
(4) Orçamento participativo
(5) Orçamento base-zero
( ) Tem como principais características a análise, revisão e avaliação de todas as despesas propostas, e não apenas das solicitações que ultrapassam o nível de gastos já existentes, além da apresentação de justificativa para todos os programas cada vez que se inicia um novo ciclo orçamentário.
( ) Incorpora a população ao processo decisório de elaboração do orçamento.
( ) Toma como referência os objetivos governamentais, mas não apresenta vinculação sistemática com o planejamento.
( ) Vincula-se à ideia de planejamento e ultrapassa a fronteira do orçamento como simples documento financeiro.
( ) Não deixa claro os objetivos econômicos e sociais que motivam a peça orçamentária, restringindo-se à previsão da receita e à autorização de despesas.
5 – 4 – 3 – 2 – 1.
4 – 5 – 3 – 2 – 1.
4 – 5 – 2 – 3 – 1.
2 – 3 – 4 – 1 – 5.
5 – 4 – 2 – 3 – 1.



