







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A modalidade orçamentária atualmente em uso pelos entes públicos brasileiros é uma evolução do orçamento de desempenho.
Certo
Errado
O objetivo principal dos orçamentos públicos modernos é mostrar à sociedade a natureza do gasto governamental.
Certo
Errado
Com a adoção do orçamento-programa, as atividades intangíveis do Estado, quando relevantes, exigem o estabelecimento de padrões de medição do trabalho, especialmente a definição dos produtos finais.
Certo
Errado
No Brasil a idealização do orçamento moderno está representada no chamado Orçamento-Programa, que é um conjunto de conceitos e disposições técnicas sistematizado originariamente pela ONU. Em relação aos aspectos relativos ao Orçamento-Programa, analise as afirmativas a seguir:
I. O Orçamento-Programa é um sistema em que se presta particular atenção às coisas que um governo realiza mais do que às coisas que o mesmo adquire.
II. O Orçamento-Programa é, em todos os aspectos, o mesmo que o orçamento de desempenho, experimentado no EUA.
III. Os objetivos e propósitos perseguidos pela instituição e para cuja consecução são empregados recursos orçamentários constitui-se em elemento essencial do Orçamento-Programa.
Está(ão) correto(s):
I e III, apenas.
III, apenas.
II e III, apenas.
I, apenas.
II, apenas.
Os programas executados de acordo com a técnica do orçamento-programa devem ser zerados ao final do exercício financeiro, a fim de que os órgãos públicos sejam obrigados a demonstrar os custos e benefícios de cada programa, sob pena de descontinuidade dos programas.
Certo
Errado
No Decreto-Lei nº 200/67, está prevista uma classificação de despesas com uma série de funções de Estado, desdobradas em programas de governo, que fazem a ligação entre os planos e o orçamento a ser executado no exercício. Como é chamado esse orçamento?
Abaixo, estão relacionadas diversas características dos orçamentos dos tipos Tradicional e Orçamento-Programa. Analise cada característica, assinalando T, para orçamento do tipo Tradicional, ou P, para orçamento do tipo Orçamento-Programa.
( ) Previsto na Lei nº 4.320/1964, é de adoção obrigatória no Brasil.
( ) Ênfase no que o governo compra, nas coisas por ele adquiridas, no objeto do gasto.
( ) Deve conter a quantificação de objetivos e fixação de metas.
( ) Ênfase nos controles financeiro, legal e formal.
( ) Ênfase nas ações que o governo realiza e nos meios reais que utiliza.
( ) Não é parte integrante de um processo de planejamento.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
P – T – P – P – P – T.
P – T – P – T – P – T.
P – T – T – T – P – P.
T – P – T – P – T - P.
T – P – P – T – T – T.
Em relação ao “Orçamento-Programa”, podemos dizer que a característica principal deste tipo de orçamento está em:
Os objetivos a realizar;
O valor gasto no período anterior;
Incorporar acréscimos em cada item de despesa;
O desempenho do exercício anterior.
Desde o surgimento da prática orçamentária no setor público, muitas concepções e modelos surgiram influenciados pelas necessidades da própria Administração Pública. Considere os modelos orçamentários e as características apresentadas no quadro a seguir:
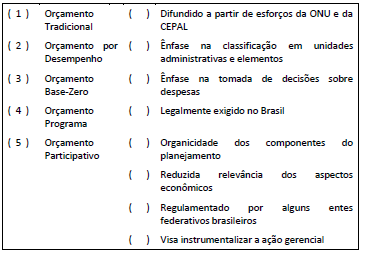
A associação correta entre os modelos orçamentários e as características é:
2-3-4-5-1-3-2-1;
2-4-2-5-4-1-5-3;
3-1-4-5-2-5-2-3;
4-1-3-4-4-1-5-2;
4-3-1-2-3-4-5-2.
Desde o surgimento das primeiras práticas orçamentárias na administração pública, o orçamento tem evoluído e têm surgido modelos e conceitos orçamentários com o objetivo de fornecer informações para a gestão adequada dos recursos públicos.
Um dos modelos orçamentários mais difundidos é o chamado orçamento-programa, que tem entre as suas características:
Criado no Brasil pelo Decreto-lei n.º 200/1967, o orçamento-programa foi concebido como instrumento de planejamento, de gerenciamento e de controle dos recursos da administração pública, de forma a aperfeiçoar o cumprimento dos objetivos previamente estabelecidos. Nesse sentido, as necessidades financeiras das unidades organizacionais deverão ser priorizadas na elaboração do orçamento.
Certo
Errado
O orçamento-programa é aquele que tem entre seus elementos essenciais os programas de governo consubstanciados em instrumentos de integração dos esforços governamentais no sentido de concretização dos objetivos.
Certo
Errado
O orçamento surgiu no setor público como instrumento de controle. A consolidação da democracia e o crescimento das atribuições do Estado criaram a necessidade de desenvolvimento de modelos orçamentários condizentes com as necessidades da Administração Pública.
Um elemento que caracteriza a concepção moderna de orçamento público é:
Marque V para verdadeiro ou F para falso nas afirmativas abaixo e, em seguida, assinale a alternativa com a sequência correta.
( ) De acordo com o princípio da unidade, o orçamento deve compreender todas as receitas e despesas.
( ) Orçamento-programa é aquele que discrimina as despesas segundo sua natureza, dando ênfase aos meios.
( ) Os fundos instituídos e mantidos pelo poder público são abrangidos pelo orçamento da seguridade social.
( ) A vigência dos créditos adicionais extraordinários, quando houver expressa disposição legal, pode ultrapassar o exercício financeiro.
F – F – V – V
V – V – F – F
V – F – F – V
F – V – V – F
A técnica do orçamento-programa é aquela cuja ênfase reside no controle contábil do gasto em si, não se preocupando com os objetivos econômicos e sociais do gasto público.
Certo
Errado
“O orçamento passa a ser um instrumento de operacionalização das ações do governo, em consonância com os planos e diretrizes formuladas no planejamento”.
Assinale a alternativa que apresenta com que técnica orçamentária o trecho acima encontra consonância.
Orçamento Clássico ou Tradicional
Orçamento de Desempenho ou de Realizações
Orçamento-Programa
Orçamento Participativo



