







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Certificado de Origem – Têxteis, emitido por dependência do Banco do Brasil S.A., no caso de produtos controlados pela União Européia ou de produtos contingenciados pelo Canadá.
Certificado de Origem ALADI, para amparar exportações de produtos que gozem de tratamento preferencial outorgado pelos países integrantes da ALADI, preenchido pelo exportador e emitido por entidades credenciadas pelo Ministério do Desenvolvimento, Indústria e Comércio Exterior, junto à ALADI.
Certificado de Origem SGPC (Sistema Global de Preferências Comerciais, consistente na concessão de vantagens mútuas entre países em desenvolvimento), emitido pela Confederação Nacional da Indústria ou por entidades a ela filiadas.
Certificado de Origem SGP (Formulário A), (Sistema Geral de Preferências, programa de benefícios tarifários concedidos pelos países industrializados aos países em desenvolvimento), emitido pelas dependências do Banco do Brasil S.A. credenciadas pela Secex, podendo ser emitido pelo próprio exportador, nas exportações para os EUA, Austrália e Nova Zelândia.
Certificado de Origem Mercosul, para amparar exportações de produtos que gozem de tratamento preferencial outorgado pelos países integrantes do Mercosul, preenchido pelo exportador e emitido por entidades credenciadas pelo Ministério das Relações Exteriores, junto ao Mercosul.
O expedidor, o operador de transporte multimodal ou qualquer subcontratado para a realização do transporte multimodal:
são responsáveis solidários, perante a Fazenda Nacional, pelo crédito tributário exigível.
são responsáveis por designação expressa, perante a Fazenda Nacional, pelo crédito tributário exigível.
na qualidade de sujeitos passivos por sujeição direta, respondem perante a Fazenda Nacional proporcionalmente ao crédito tributário exigível.
são contribuintes substitutos perante a Fazenda Nacional, respondendo proporcionalmente pelo crédito tributário exigível.
são responsáveis solidários perante a Fazenda Nacional e nessa qualidade respondem proporcional e equitativamente pelo crédito tributário exigível.
A modalidade de pagamento internacional que envolve operação garantida por um ou mais bancos que, mediante autorização de um cliente ou por ato próprio, assume(m) responsabilidade pelo pagamento de uma mercadoria exportada, se atendidas condições estipuladas pelas partes, é denominada:
É concedida isenção do imposto de importação incidente sobre objetos de arte, constantes das posições 9701, 9702, 9703 e 9706 do Capítulo 97 da Nomenclatura Brasileira de Mercadorias (NBM/SH) - atualmente a Nomenclatura Comum do Mercosul - e recebidos, em doação, por museus instituídos e mantidos pelo poder público e outras entidades culturais, reconhecidas como de utilidade pública. (Lei 8.961/94, art.1º).
Em face do enunciado, assinale a opção correta.
A isenção concedida tem um caráter exclusivamente objetivo já que direcionada aos objetos de arte citados na norma.
A isenção concedida tem um caráter exclusivamente subjetivo já que direcionada aos museus mantidos pelo poder público e outras entidades culturais de utilidade pública.
A isenção concedida tem, cumulativamente, um caráter objetivo e subjetivo, condicionada, ainda, a não cobertura cambial.
A isenção concedida pode ser, por interpretação extensiva, estendida a outros objetos de arte.
A isenção concedida suspende a exigência de crédito tributário.
Sobre o drawback, é correto afirmar-se que
é um regime aduaneiro atípico no qual outorga- se benefício fiscal a empresas exportadoras, isentando-as do pagamento dos tributos que incidem sobre a produção e a circulação de mercadorias a serem exportadas
trata-se de um regime aduaneiro especial cuja aplicação envolve a suspensão, a isenção ou a restituição de tributos que incidem sobre a importação de mercadorias empregadas no processamento de produtos a serem exportados
é uma forma de incentivo às exportações que prevê a restituição do Imposto de Importação cobrado pela importação de insumos empregados na produção de um bem exportável
trata-se de um regime aduaneiro especial no qual mercadorias a serem reexportadas ingressam no País, com suspensão de tributos, nele permanecendo, por tempo determinado
é um benefício fiscal concedido quando do retorno de uma mercadoria que tenha sido exportada temporariamente e que consiste na redução das alíquotas dos tributos que incidem sobre a importação.
Para fins e efeitos tributários, de controle administrativo e licenciamento não-automático das importações, o embarque da mercadoria a ser importada considera-se ocorrido na data da
assinatura do contrato de câmbio.
colocação da mercadoria a bordo do veículo transportador (navio, aeronave ou veículo terrestre), informada pelo transitário.
entrega da mercadoria no porto, aeroporto ou ponto de fronteira do país de exportação, informada pelo depositário.
expedição do conhecimento internacional de embarque, informada pelo emitente.
expedição do manifesto internacional de carga do veículo transportador comprobatório da carga a ser transportada.
O documento, com força contratual, emitido por uma companhia de transporte, que atesta o recebimento de uma mercadoria a ser exportada, suas características, as condições de transporte e os compromissos quanto à entrega da mesma ao destinatário legal, denomina-se:
contrato de afretamento
certificado de contagem
A formulação de propostas de políticas e programas de comércio exterior, o estabelecimento de normas necessárias à sua implementação, a participação nas negociações em acordos ou convênios internacionais relacionados com o comércio exterior e a implementação dos mecanismos de defesa comercial são competências da:
Secretaria de Comércio Exterior (SECEX) do Ministério do Desenvolvimento, da Indústria e do Comércio Exterior
Câmara de Comércio Exterior (CAMEX)
Subsecretaria de Assuntos Econômicos, de Integração e Comércio Exterior do Ministério das Relações Exteriores
Secretaria de Assuntos Internacionais do Ministério da Fazenda
Agência de Promoção de Exportações (APEX)
Para efeito de classificação das mercadorias na Nomenclatura Comum do MERCOSUL e aplicação das Regras Gerais para a Interpretação do Sistema Harmonizado, quando inaplicável a RGI nº 1, o artigo desmontado ou por montar
não pode ser classificado na posição do artigo completo ou acabado porque as Notas Explicativas do Sistema Harmonizado determinam sua classificação preponderante no artigo em referência.
não é abrangido pela posição do artigo completo ou acabado porque nesse estado sua classificação far-se-á individualmente segundo as posições específicas de suas partes.
é classificado na posição do artigo completo ou acabado, montado ou por montar, sempre que apresente no estado em que se encontra, as características essenciais do artigo completo ou acabado.
é abrangido pela posição do artigo completo ou acabado, montado ou por montar, desde que através de operação de ensamblagem, essa condição seja atestada pelo Assistente Técnico (perito oficial) credenciado pela Secretaria da Receita Federal.
é abrangido pela posição do artigo completo ou acabado, montado ou por montar, desde que se comprove que os componentes do artigo executem a mesma função do artigo completo ou acabado, montado ou por montar.
A operação comercial pela qual uma empresa concede à outra o direito de utilizar sua marca na produção de um determinado artigo, denomina-se:
factoring
leasing
joint-venture
arrendamento operacional
franchising
O imposto de importação tem como elementos que o caracterizam, na essência:
o lançamento por declaração; o valor da fatura como base de cálculo; tem por finalidade o incremento da arrecadação federal.
alíquota ad valorem; lançamento misto; o preço normal da mercadoria no comércio internacional como base de cálculo.
incidência inclusive sobre as mercadorias objeto de contrabando; a base de cálculo, para as mercadorias vendidas em leilão, é o valor da arrematação; lançamento de ofício.
as alíquotas previstas em acordos internacionais sempre prevalecem sobre as alíquotas da Tarifa Externa Comum; é contribuinte, além do importador, o adquirente, em licitação de mercadoria estrangeira; o depositário de mercadoria sob sua custódia é contribuinte relativamente à mercadoria cuja falta for apurada pela autoridade aduaneira.
lançamento por homologação; decai após 5 (cinco) anos da data do registro da declaração de Importação no SISCOMEX; o valor de transação previsto no Acordo de Valoração Aduaneira não é aplicável quando a alíquota for específica.
Num determinado contrato de compra e venda internacional foi adotada a cláusula Incoterms EXW - Ex works (significando Na Origem).
Assinale a opção correta.
Ex works significa que o vendedor entrega as mercadorias quando ele as coloca à disposição do comprador, em suas dependências, na origem, ou em outro local designado (isto é, estabelecimento, fábrica, armazém etc.) desembaraçados para exportação e não carregados em qualquer veículo coletor.
Ex works significa que o vendedor entrega as mercadorias quando ele as coloca à disposição do comprador, no porto de embarque designado, não desembaraçados para exportação e não carregados em qualquer veículo coletor.
Ex works significa que o vendedor entrega as mercadorias quando ele as coloca à disposição do comprador, em suas dependências, na origem, ou em outro local designado (isto é, estabelecimento, fábrica, armazém etc.) não desembaraçados para exportação e não carregados em qualquer veículo coletor.
Ex works significa que o vendedor entrega as mercadorias quando ele as coloca à disposição do comprador, em suas dependências, na origem, ou em outro local designado (isto é, estabelecimento, fábrica, armazém etc.) não desembaraçados para exportação e carregados em qualquer veículo coletor.
Ex works significa que o vendedor entrega as mercadorias quando ele as coloca à disposição do comprador no porto de embarque desembaraçados para exportação e não carregados em qualquer veículo coletor.
O sistema padronizado de troca de mensagens para telecomunicações financeiras interbancárias internacionais, que dispensa sua autenticação por chave (test key) possibilitando um melhor controle de transmissão e redução de erros e custos, corresponde a uma
ordem de pagamento via telex.
ordem de pagamento via SWIFT.
ordem de crédito transferível.
ordem de crédito confirmado.
transferência de créditos /
Por meio dos elementos abaixo determine, com base no Método Primeiro, o valor aduaneiro da importação.Assinale a opção correta.
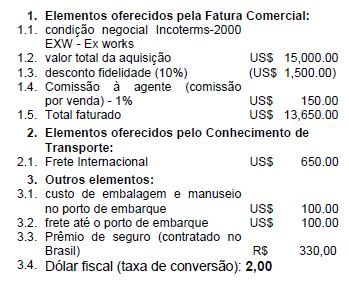
R$ 32.330,00
R$ 32.660,00
R$ 32.000,00
R$ 29.300,00
R$ 29.330,00
Por meio dos elementos abaixo determine com base no Método Primeiro, o valor aduaneiro da importação.Assinale a opção correta.
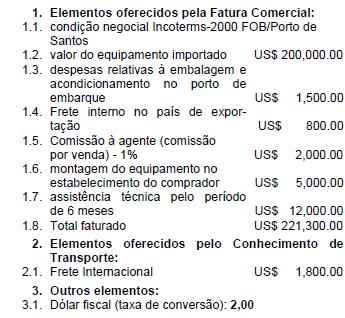
R$ 446.200,00
R$ 407.600,00
R$ 412.200,00
R$ 400.000,00
R$ 406.300,00
São exemplos de regimes aduaneiros criados para atender a situações econômicas peculiares de pólos regionais ou de setores específicos
depósito especial, loja franca e entreposto aduaneiro.
entreposto industrial da Zona Franca de Manaus, depósito alfandegado certificado e drawback.
lojas francas, a Zona Franca de Manaus e entreposto industrial
zona de processamento de exportações, entreposto aduaneiro e depósito afiançado.
zona de processamento de exportação, depósito franco e área de livre comércio
O regime de licença prévia na importação, configurando uma restrição quantitativa, pode ser instituído pelos países, sendo tolerado pela Organização Mundial de Comércio (OMC) principalmente
visando selecionar aquelas mercadorias cuja produção interna seja incipiente e de qualidade inferior e, neste sentido, restringindo a importação que seria danosa pela concorrência, promove o desenvolvimento industrial.
visando selecionar aquelas mercadorias tributadas com alíquotas mais elevadas e, assim, incrementando a arrecadação tributária, evita a emissão de moeda e conseqüentemente a inflação, promovendo o desenvolvimento do país.
como medida de proteção à industria doméstica, e, assim, promovendo o seu desenvolvimento, impedindo ou restringindo a entrada do concorrente estrangeiro.
visando evitar a formação de estoques especulativos de produtos aguardando a cotação no mercado nacional em alta, bem como impedir a importação de mercadorias originárias de países que discriminem as importações de outro país.
como mecanismo de controle cambial exclusivamente para os países com dificuldades em seu balanço de pagamentos, além da necessidade de controlar a entrada de produtos afetos à autorização de órgãos governamentais específicos.
Numa operação de compra e venda internacional foi adotada, pelo comprador e vendedor, a cláusula Incoterms-2000, DES - Deliverd Ex-Ship (Entregue a partir do navio).
Face ao enunciado, assinale a opção correta.
Os bens são colocados à disposição do comprador a bordo do navio e no porto de destino, não desembaraçados para importação.
Os bens são colocados à disposição do comprador ao costado do navio e no porto de embarque, desembaraçados para importação.
Os bens são colocados à disposição do comprador a bordo do navio e no porto de destino, desembaraçados para importação.
Os bens são colocados à disposição do comprador ao costado do navio e no porto de destino, não desembaraçados para importação.
Os bens são colocados à disposição do comprador ao costado do navio e no porto de embarque, não desembaraçados para importação.
O Acordo sobre a Implementação do Artigo VII do Acordo Geral sobre Tarifas e Comércio-1994 estabelece no seu Artigo 1, parágrafo 1, que "O valor aduaneiro de mercadorias importadas será o valor de transação, isto é, o preço pago ou a pagar pelas mercadorias, em uma venda para exportação para o país de importação, ajustado de acordo com as disposições do Artigo 8, desde que ...".
Com base nessa definição, assinale a opção correta.
A base de cálculo tributária do Imposto de Importação - II (valor aduaneiro) é obtida pelo valor de transação ajustado segundo o Artigo 8 do Acordo.
A base de cálculo tributária do Imposto de Importação - II (valor aduaneiro) é obtida pelo somatório do preço efetivamente pago ou a pagar mais o valor de transação ajustado segundo o Artigo 8 do Acordo.
A base de cálculo tributária do Imposto de Importação - II (valor aduaneiro) é determinada pelo Artigo 1 do Acordo, acrescido do montante do próprio Imposto de Importação- II.
A base de cálculo tributária do Imposto de Importação - II (valor aduaneiro) é obtida pelo ajuste, segundo o Artigo 8, do valor aduaneiro menos o preço efetivamente pago ou a pagar pela mercadoria importada.
A base de cálculo tributária do Imposto de Importação - II (valor aduaneiro) é o valor obtido pela soma dos ajustes ao preço efetivamente pago ou a pagar pela exportação das mercadorias.
O contêiner encerrando em seu interior mercadorias despachadas para consumo de uma só espécie, natureza, tipo etc. (por exemplo, tecidos idênticos) por ocasião da conferência aduaneira
classifica-se em posição específica da Nomenclatura Comum do Mercosul (NCM).
segue a classificação fiscal da mercadoria nele contida.
classifica-se de conformidade com a Regra 5-b, para a Interpretação do Sistema Harmonizado.
não é objeto de classificação fiscal na Declaração de Importação para consumo das mercadorias despachadas.
classifica-se à parte, porém, em regime isentivo do imposto de importação tendo em vista não pertencer ao consignatário das mercadorias.



