







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A agregação de novos elementos ao patrimônio de uma entidade pública é definida contabilmente como incorporação. Essa incorporação de bens ocorre por meio das seguintes operações, EXCETO:
Doação.
Confisco.
Aquisição.
Transferência.
Sobre o conceito e a contabilização dos bens públicos, considere as afirmativas a seguir.
I. Todos os bens públicos dominicais são objeto de registro pela contabilidade e integram o patrimônio das entidades públicas.
II. Os bens públicos de uso especial são aqueles destinados ao desempenho das atividades das entidades públicas e constam do seu patrimônio.
III. Os bens públicos, mesmo aqueles de natureza imaterial, são passíveis de registro pela contabilidade, embora não integrem o patrimônio das entidades públicas.
IV. Nos municípios, as estradas, as vias públicas e os lagos são considerados bens de uso especial e são objeto de registro pela contabilidade aplicada ao setor público.
Assinale a alternativa correta.
Somente as afirmativas I e II são corretas.
Somente as afirmativas I e IV são corretas.
Somente as afirmativas III e IV são corretas.
Somente as afirmativas I, II e III são corretas.
Somente as afirmativas II, III e IV são corretas.
Assinale a opção que apresenta uma característica dos bens dominicais.
Estão sujeitos à contabilização no ativo
São inalienáveis nos casos e formas que a lei estabelecer.
Não podem produzir rendas.
Não estão inventariados e avaliados.
O uso pode ser oneroso ou gratuito, conforme estabelecido em lei.
Os bens públicos que são de utilização geral pela coletividade, mas não se destinam à execução dos serviços administrativos e serviços públicos em geral, são classificados como bens:
de uso especial.
de uso comum do povo.
dominicais.
supervenientes.
populares.
Sobre o controle de bens públicos, pode-se afirmar:
Os bens que não estejam sendo utilizados, que não tenham valor de venda, em virtude de serem inservíveis deverão ser baixados como perda diretamente em conta patrimonial.
A perda por irrecuperabilidade do ativo deve ser reconhecida no resultado orçamentário, podendo ter como contrapartida diretamente o bem ou uma conta retificadora.
Para determinar o valor justo menos os custos de alienação, devem-se deduzir as despesas de venda, inclusive as que já foram reconhecidas como passivo.
O Relatório Mensal de Bens (RMB) deverá levar em consideração, para apurar o valor líquido contábil, as reavaliações, ajustes a valor recuperável, depreciação, amortização e exaustão.
Os ativos intangíveis resultantes de pesquisa devem ser reconhecidos e seus gastos com pesquisa devem ser ativados quando incorridos.
A contabilização dos bens imóveis que constituem o patrimônio das pessoas jurídicas de direito público, como objeto de direito pessoal, ou real, de cada uma dessas entidades e, não dispondo a lei em contrário, os bens pertencentes às pessoas jurídicas de direito público a que se tenha dado estrutura de direito privado, como apartamentos, armazéns, casas, glebas, terrenos, lojas, bens destinados a reforma agrária, bens imóveis a alienar entre outros, dar-se á em bens
dominiais.
de uso especial.
de uso comum.
próprios.
corpóreos.
Analise as assertivas abaixo e marque “V” se for verdadeira ou “F” se for falsa e após assinale a alternativa que contém a sequência CORRETA:
( ) O balanço orçamentário demonstrará o Ativo Financeiro que, por sua vez, compreenderá os créditos e valores realizáveis independentemente de autorização orçamentária e os valores numerários.
( ) Os bens móveis e imóveis são compreendidos pelo Ativo Permanente e serão avaliados uma única vez com base no valor de aquisição ou de acordo com o custo de produção ou de construção.
( ) Os bens de almoxarifado serão avaliados pelo preço médio ponderado das compras.
( ) Os bens móveis e imóveis são avaliados pelo preço médio ponderado das compras e compreendem o Ativo Permanente, juntamente com os créditos e valores, cuja mobilização ou alienação depende expressamente de autorização legislativa.
F – F – V – F.
V – F – V – F.
V – V – F – F.
F – V – V – V.
Uma das alterações propostas no Manual de Contabilidade Aplicada ao Setor Público (MCASP) refere-se ao tratamento dos bens de uso comum do povo. A partir das orientações do MCASP relativas ao tratamento dos bens de uso comum do povo, analise as afirmativas a seguir:
I. Os bens de uso comum do povo podem ser ativos de infraestrutura ou bens do patrimônio cultural.
II. No reconhecimento inicial dos ativos de infraestrutura, deve-se priorizar o uso do custo de reposição depreciado.
III. Por suas peculiaridades, o reconhecimento e a mensuração dos ativos de infraestrutura seguem bases diferentes das utilizadas para os demais ativos imobilizados.
IV. Os ativos de infraestrutura cujos componentes tenham itens com custo significativo em relação ao total devem ser depreciados separadamente.
Está correto somente o que se afirma em:
I e III;
I e IV;
I, II e IV;
II e III;
III e IV.
As frases a seguir conceituam ou definem termos econômicos. Indique a opção que relaciona a frase com seu respectivo conceito na ordem em que se apresenta.
- Bens que o mercado não consegue fornecer.
- Presença necessária do Estado.
- Intervenção do Estado, via de regra, devido sistema de preços não levar a uma justa distribuição de renda.
Bens públicos, função social , função governamental.
Função alocativa, função distributiva, bens públicos.
Função social , função imposta , função intervencionista.
Bens públicos, função distributiva, função alocativa.
Bens públicos, função alocativa , função distributiva.
Os bens que constituem o patrimônio das pessoas jurídicas de direito público, como objeto de direito pessoal, ou real, de cada uma dessas entidades, são denominados:
bens de uso especial
bens de uso comum do povo
bens dominiais
bens imóveis em andamento
bens imóveis
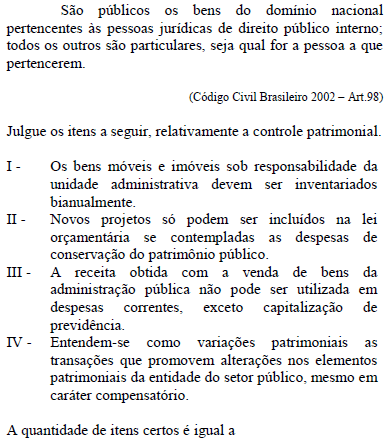
0.
1.
2.
3.
4.
Em relação à classificação dos bens públicos, é correto afirmar:
A utilização de bens de uso comum somente pode ser efetuada a título oneroso.
Os bens dominicais devem ser desafetados para que possam ser alienados.
Os bens de uso especial são aqueles que não são destinados a uma finalidade específica.
A utilização de bens de uso especial somente pode ser efetuada a título gratuito.
Os bens dominicais não estão destinados nem a uma finalidade comum nem a uma finalidade especial.
Se um bem público está sendo utilizado para um fim determinado, seja diretamente, pelo Estado, seja pelo uso de particulares, em geral, pode-se afirmar que esse bem está
impenhorável.
imprescritível.
penhorável.
desafetado.
afetado.
Os Bens Públicos são classificados como de Uso Comum do Povo, de Uso Especial e os Dominicais. Dados os itens abaixo,
I. Os Bens de Uso Especial são destinados ao uso das repartições públicas, utilizados como instrumentos e meios pelo Poder Público, a fim de viabilizar a prestação de serviços à sociedade.
II. Os Bens Dominiais ou Dominicais integram o domínio público, não estão sujeitos à avaliação e inventário, são passíveis de alienação nos casos e na forma prevista em lei, geram e podem produzir renda e são contabilizados, sendo dessa forma inclusos no patrimônio da instituição.
III. Os Bens de Uso Comum compreendem os imóveis de domínio público, não são passíveis de apropriação contábil ao Patrimônio Estatal, são inalienáveis e são passíveis de inventário ou avaliação, são excluídos do patrimônio da instituição, são imprescindíveis e impenhoráveis e seu uso pode ser oneroso ou gratuito.
pode-se afirmar que
apenas I e II estão corretos.
apenas o I está correto.
apenas II e III estão corretos.
apenas o III está correto.
todos estão corretos.
Bens públicos são aqueles que, embora passíveis de exploração pelo setor privado, têm sua produção assumida pelo Estado, porque constituem uma necessidade coletiva ou estão associados a benefícios sociais importantes.
Julgue, se verdadeiro(V) ou falso(F), os itens a seguir a respeito do conceito e contabilização dos bens públicos e assinale a opção que indica a sequência correta.
I. Todos os bens públicos, de qualquer natureza, são objeto de registro pela contabilidade e no modelo atualmente adotado na esfera federal integram o patrimônio das entidades públicas.
II. Os bens públicos de uso especial são aqueles destinados ao desempenho das atividades das entidades públicas e constam do seu patrimônio.
III. Os bens públicos, mesmo aqueles de natureza imaterial, são passíveis de registro pela contabilidade, embora não integrem o patrimônio das entidades públicas.
IV. No âmbito federal, as estradas e vias públicas são consideradas bens de uso especial e são objeto de registro pela contabilidade aplicada ao setor público.
F, V, F, F
V, V, V, F
V, F, F, V
F, F, V, F
F, V, F, V
São considerados bens públicos de uso especial os destinados a serviço ou estabelecimento da administração federal, inclusive os de suas autarquias.
Assinale a opção verdadeira em relação ao controle e contabilização dos bens públicos da União, tendo em vista as normas e procedimentos de controle e normas contábeis atualmente em vigor no âmbito federal.
As benfeitorias em propriedade de terceiros não são registradas pela contabilidade em razão da impossibilidade de incorporação dessas benfeitorias ao patrimônio da União.
As estradas construídas pelo governo federal são consideradas bens de uso especial nos seus primeiros cinco anos de uso, em razão dos valores necessários à sua manutenção.
A classificação dos bens imóveis de uso especial nas contas adequadas do imobilizado depende da correta classificação desses bens no sistema informatizado de controle – SPIUnet.
Os bens imóveis dominiais / dominicais são registrados e controlados pelo mesmo sistema que controla os bens de uso especial, embora os registros contábeis sejam feitos de forma manual.
A transferência de bens de uso especial de uma unidade gestora para outra deve primeiro ser realizada na contabilidade e posteriormente no sistema de controle de imóveis da União.
Se um cidadão transformar um terreno de sua propriedade em um parque recreativo e doá-lo ao poder público com a finalidade de fazer dele um bem de uso comum do povo de sua cidade, então o terreno passa a fazer parte do patrimônio sob controle da contabilidade pública.



