







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Com relação à despesa pública, considere as afirmativas a seguir.
I. Despesa orçamentária não efetiva é aquela que, no momento da sua realização, não reduz a situação líquida patrimonial da entidade. Constitui fato contábil permutativo.
II. A despesa orçamentária é toda transação que depende de autorização legislativa, na forma de consignação de dotação orçamentária, para ser efetivada.
III. O conjunto de informações que constitui a natureza de despesa orçamentária forma um código estruturado que agrega a categoria econômica, o grupo, a modalidade de aplicação e o elemento.
Estão corretas as afirmativas.
I, II e III.
II e III, apenas.
I e III, apenas.
I e II, apenas.
No transcorrer do mês de junho de 2026, foram realizados os seguintes registros por parte do departamento de contabilidade de um Ente Público:
- Valor bruto da folha de pagamento no mês: R$ 5.000.000,00.
- Valor do adiantamento da primeira parcela do décimo terceiro salário: R$ 2.000.000,00.
- Valor da previdência descontado dos servidores: R$ 1.000.000,00.
- Valor da previdência custeado pelo Ente público (patronal): R$ 2.000.000,00.
Com base nas informações acima, assinale a alternativa que apresenta, respectivamente, o valor da despesa orçamentária e da receita extraorçamentária:
R$ 6.000.000,00 e R$ 0,00.
R$ 7.000.000,00 e R$ 0,00.
R$ 7.000.000,00 e R$ 1.000.000,00.
R$ 8.000.000,00 e R$ 0,00.
R$ 8.000.000,00 e R$ 1.000.000,00.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP -11ª edição), o lançamento contábil correspondente à fixação da despesa orçamentária, na natureza da informação orçamentária, deve:
debitar conta da classe 1 (em conta representativa de caixa e equivalentes) e creditar conta da classe 4 (em conta representativa de despesa com pessoal).
creditar conta da classe 6 (em conta representativa de receita orçamentária prevista) e debitar conta da classe 5 (em conta representativa de receita a realizar).
debitar conta da classe 5 (em conta representativa da dotação inicial) e creditar conta da classe 6 (em conta representativa do crédito disponível).
debitar conta da classe 7 (em conta representativa de controle da execução orçamentária) e creditar conta da classe 8 (em conta correlata de controle credor).
debitar conta da classe 3 (em conta representativa de variação patrimonial diminutiva) e creditar conta da classe 2 (em conta representativa de obrigação a pagar).
A despesa orçamentária pública é o conjunto de
fluxos de caixa.
entradas.
vouchers.
ingressos.
dispêndios.
No que se refere às características e às classificações da despesa pública, informe se é verdadeiro (V) ou falso (F) que se afirma a seguir e assinale a alternativa com a sequência correta.
( ) As despesas orçamentárias relativas à aquisição de materiais para estoque classificam-se como despesas correntes não efetivas, uma vez que configuram fatos contábeis permutativos.
( ) Quando o dispêndio é extraorçamentário, não há registro de despesa orçamentária, mas apenas uma desincorporação de passivo ou uma apropriação de ativo.
( ) As despesas de capital, como as transferências de capital, são classificadas como despesas não efetivas, ainda que provoquem variação patrimonial diminutiva.
F – V – F
F – V – V.
V – V – F.
V – F – F.
V – F – V.
A despesa orçamentária pública que, de acordo com o manual de contabilidade aplicado ao setor público, corresponde a uma variação patrimonial diminutiva é:
aquisição de bens imóveis
pessoal e encargos sociais
amortização de empréstimos
aquisição de mobiliário público
A receita orçamentária reflete os valores que ingressam nos cofres públicos e que serão utilizados para o atendimento das despesas orçamentárias. Assinale a alternativa INCORRETA acerca das despesas orçamentárias:
A previsão implica planejar e estimar a arrecadação das receitas orçamentárias que constarão na proposta orçamentária.
A receita com taxas, ainda que não conste na Lei do Orçamento Anual, quando registrada será classificada como receita orçamentária.
A receita pública adota o regime de competência, considerando a data do lançamento para efeitos de receita orçamentária realizada.
A receita orçamentária compreende as receitas tributárias, patrimoniais e de serviços do Ente.
A alienação de bens é classificada como receita orçamentária de capital.
Os dados relativos à folha de pagamento dos servidores públicos referente ao mês de novembro de 2025 foram os seguintes:
- Valor bruto da folha de pagamento: R$ 3.100.000,00.
- Desconto previdência social dos servidores: R$ 400.000,00.
- Previdência social parte patronal (Ente Público): R$ 600.000,00.
- Descontos consignações na folha de pagamento: R$ 200.000,00.
Considerando que não havia sido realizado nenhum registro no sistema orçamentário anterior, o valor da despesa orçamentária registrado será de:
R$ 2.500.000,00.
R$ 2.700.000,00.
R$ 3.100.000,00.
R$ 3.700.000,00.
R$ 4.100.000,00.
Analise as seguintes informações:

A partir exclusivamente das informações apresentadas, é correto concluir que a despesa orçamentária corrente executada no período e os restos a pagar não processados oriundos da execução da despesa orçamentária de capital foram, em R$, respectivamente,
843.000,00 e 3.300,00.
468.500,00 e 45.000,00.
485.700,00 e 15.000,00.
396.000,00 e 20.500,00.
485.700,00 e 3.300,00.
No Balanço Orçamentário, a Reserva de Contingência é classificada como:
Despesa orçamentária.
Despesa extraorçamentária.
Superavit do exercício.
Saldo de exercícios anteriores.
Em 31/12/2024, uma universidade federal apresentou, em seu balanço orçamentário, os seguintes saldos: receita de capital realizada no valor de R$ 15.000.000, receita corrente realizada de R$ 10.000.000, despesa de capital fixada de R$ 12.500.000 e despesa corrente fixada de R$ 7.500.000. No mesmo exercício, essa universidade apurou um superávit orçamentário de R$ 7.500.000 e um superávit de capital de R$ 4.000.000. Considerando essas informações, é correto afirmar que a despesa corrente realizada no período foi de
R$ 3.000.000.
R$ 4.000.000.
R$ 6.500.000.
R$ 7.000.000.
R$ 8.500.000.
Caso 4
Para responder às questões 80 e 81, considere o balanço financeiro do município de Sortudos no período de janeiro a dezembro de 2025.
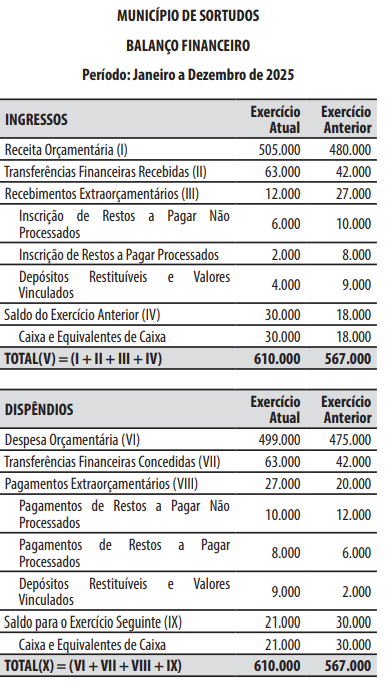
No exercício financeiro de 2025, o valor da despesa orçamentária liquidada foi de:
R$ 487.000.
R$ 493.000.
R$ 497.000.
R$ 499.000.
R$ 526.000.
Na verificação do atendimento dos limites estabelecidos em relação às despesas de pessoal das entidades do setor público, devem ser contempladas as
despesas decorrentes de decisões judiciais, cujo fato gerador tenha ocorrido em período anterior ao da apuração dos limites das despesas de pessoal.
despesas decorrentes de incentivos à demissão voluntária.
despesas decorrentes de indenizações por demissão de servidores.
despesas de terceirização de mão de obra que não tenha por objetivo a substituição de servidores.
despesas relativas aos encargos sociais recolhidos pelo ente público às entidades de previdência.
Na seção do balanço orçamentário em que são evidenciadas as despesas orçamentárias, o saldo da dotação equivale à diferença entre a dotação atualizada das despesas e as despesas empenhadas no período.
Certo
Errado
A despesa pública que tem a sua classificação amparada no conceito de despesa orçamentária de capital é de:
pessoal e encargos sociais
serviços de energia elétrica
aquisição de equipamentos de informática
aquisição de merenda para escolas públicas
Nas informações relativas às Despesas Orçamentárias, o valor que deve ser inserido no campo em que consta o símbolo ? é:
R$ 5.000.
R$ 10.000.
R$ 20.000.
R$ 25.000.
R$ 30.000.
Os objetivos e metas da administração pública a serem estabelecidos no PPA para um dado período restringem-se às despesas relativas aos programas de duração continuada.
Certo
Errado
O município progresso apresentou o seguinte Balanço Financeiro simplificado do exercício encerrado de 2024:
Balanço Financeiro / 2024
Receita Orçamentária | 547.100 | Despesas Orçamentárias | 500.650 |
Transferência Financeira Recebida | 50.000 | Transferência Financeira Concedida | 83.119 |
Ingressos Extra-Orçamentário | Dispêndios Estra-Orçamentário | ||
Cauções | 7.000 | Cauções Restituídos | 0 |
Depósitos | 5.000 | Depósitos Restituídos | 5.000 |
Restos a pagar processados | 170.221 | Restos a pagar processados pagos | 7.000 |
Restos a pagar não processados | 75.098 | Restos a pagar não processados pagos | 23.000 |
Saldo Anterior | 300.000 | Saldo Seguinte | 618.769 |
TOTAL | 1.154.419 | TOTAL | 1.154.419 |
Tomando como base essas informações, aponte qual o valor das despesas orçamentárias do ano de 2024 que foram pagas:
255.331,00
500.650,00
1.154.419
583.769,00
583.769,00
A Contabilidade Pública, por força do art. 85 da Lei no 4.320/1964, deverá ser organizada de forma a permitir o acompanhamento da execução orçamentária e o conhecimento da composição patrimonial. Por sua vez, a Demonstração das Variações Patrimoniais deverá evidenciar as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indicar o resultado patrimonial do exercício. Em observância ao contido na lei e de acordo com os procedimentos orçamentários, a despesa é considerada executada na seguinte etapa:
recolhimento.
pagamento.
fixação.
liquidação.
empenho.



