







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considerando a Lei nº 4.320/1964, analise as assertivas abaixo:
I. A receita classifica-se nas seguintes categorias econômicas: Receitas Tributárias e Receitas Correntes.
II. As dotações destinadas à aquisição de imóveis ou de bens de capital já em utilização são classificadas como Inversões Financeiras e fazem parte da categoria econômica Despesa de Capital.
III. São créditos adicionais as autorizações de despesas não computadas ou insuficientemente dotadas na Lei de Orçamento.
IV. A Lei de Orçamento não consignará ajuda financeira, a qualquer título, a empresa de fins lucrativos, salvo quando se tratar de subvenções cuja concessão tenha sido expressamente autorizada em lei especial.
Quais estão corretas?
Apenas II e III.
Apenas I, II e IV.
Apenas I, III e IV.
Apenas II, III e IV.
I, II, III e IV.
Um servidor público do município foi participar de um treinamento em outra região do estado e o município repassou a ele recursos para arcar com despesas de alimentação e hospedagem, sujeitos à futura prestação de contas. Nesse caso, a despesa patrimonial (VPD) efetivamente ocorre:
no pagamento da despesa.
antes do fato gerador da despesa.
na liquidação da despesa.
antes do empenho.
na baixa da prestação de contas.
No setor público, além do registro dos fatos ligados à execução orçamentária, deve-se proceder à evidenciação dos fatos ligados à administração financeira e patrimonial. Desse modo, no que se refere ao impacto na situação patrimonial líquida, a despesa orçamentária deve ser classificada como
efetiva e não efetiva.
exercício corrente e exercícios anteriores.
primária obrigatória e primária discricionária.
corrente e de capital.
Considerando as informações apresentadas, as despesas orçamentárias correntes e de capital executadas no ano de 2022 totalizam, respectivamente:
R$ 662.000,00 e R$ 328.000,00.
R$ 650.000,00 e R$ 320.000,00.
R$ 590.000,00 e R$ 240.000,00.
R$ 850.000,00 e R$ 120.000,00.
Uma entidade do setor público apresentava os seguintes saldos relacionados a suas despesas orçamentárias em 31/12/2023:
Correção Monetária ou Cambial da Dívida Contratual Resgatada: | R$40.000 |
Juros sobre a Dívida por Contrato: | R$50.000 |
Equipamentos e material permanente: | R$80.000 |
Obras públicas e instalações: | R$120.000 |
O total do grupo de natureza da despesa orçamentária Investimentos foi
R$80.000.
R$120.000.
R$200.000.
R$250.000.
R$290.000.
Qual é a classificação da despesa pública quanto ao enfoque patrimonial?
Despesas efetivas e despesas não efetivas.
Despesas correntes e despesas de capital.
Despesas orçamentárias e despesas extraorçamentárias.
Despesas primárias e despesas financeiras.
Despesas de capital e despesas orçamentárias.
A Lei 4320/64 classifica as despesas como correntes e de capital.
Em relação às despesas de capital, assinale a opção que indica despesas classificadas como Inversões Financeiras.
Obras públicas.
Concessão de Empréstimos.
Auxílios para Obras Públicas.
Amortização da Dívida Pública.
Auxílios para Equipamentos e Instalações.
Em um determinado exercício financeiro, a despesa orçamentária de um governo foi composta por:
Despesas correntes: R$ 800.000,00
Despesas de capital: R$ 300.000,00
Transferências correntes: R$ 100.000,00
Transferências de capital: R$ 50.000,00
Sabendo que o orçamento total aprovado foi de R$ 1.200.000,00, qual o percentual das despesas correntes em relação ao total de despesas executadas?
66,67%
75,00%
80,00%
83,33%
Assinale a alternativa correta que apresenta os estágios da execução da despesa orçamentária pública.
Empenho, liquidação e pagamento
Previsão, lançamento e arrecadação
Empenho, liquidação e recolhimento
Previsão, lançamento e recolhimento
Liquidação, arrecadação e pagamento
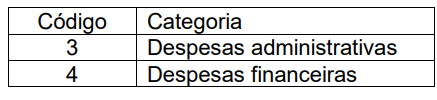
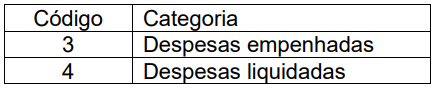
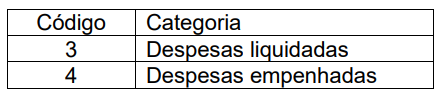
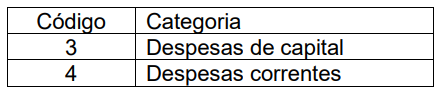
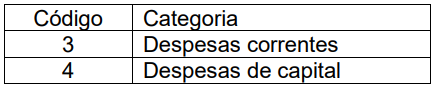
A despesa orçamentária é classificada em duas categorias econômicas, com códigos distintos. Os códigos e as categorias estão CORRETAMENTE apresentados em:
São definições constantes no Balanço Financeiro:
I. O Balanço Financeiro (BF) é aquele que evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte.
II. As Receitas e Despesas Orçamentárias Vinculadas compreendem as receitas orçamentárias, líquidas das deduções, e despesas orçamentárias cujas aplicações dos recursos são definidas em lei, de acordo com sua origem. A identificação das vinculações pode ser feita por meio do mecanismo fonte ou destinação de recursos.
III. Os Pagamentos Extraorçamentários compreendem os ingressos não previstos no orçamento, por exemplo: 1. ingressos de recursos relativos a consignações em folha de pagamento, fianças, cauções, dentre outros; e 2. inscrição de restos a pagar.
Quais estão corretas?
Apenas I.
Apenas II.
Apenas III.
Apenas I e II.
I, II e III.
A tabela apresenta pagamentos efetuados referentes ao exercício de 2023 em determinado Município:
Discriminação | R$ |
Devolução de cauções em dinheiro | R$600,00 |
Pagamento da folha de pessoal do exercício | R$2.800,00 |
Pagamento de aquisição de materiais de consumo | R$1.600,00 |
Pagamento de despesas com água, luz e telefone | R$1.000,00 |
Pagamento de despesas de danos causados por enchente | R$2.200,00 |
Pagamento de juros e encargos da dívida | R$1.400,00 |
Pagamento de operação de crédito por antecipação de receita | R$3.600,00 |
Pagamento de Restos a Pagar do exercício anterior | R$2.400,00 |
Pagamento para amortização de empréstimo | R$4.000,00 |
Recolhimento de retençãode INSS na folha de pagamentos | R$400,00 |
Considerando as informações, as Despesas Orçamentárias e os Dispêndios Extraorçamentários evidenciaram, respectivamente, os valores de:
R$ 9.400,00; R$ 10.600,00.
R$ 10.800,00; R$ 9.200,00.
R$ 13.200,00; R$ 6.800,00.
R$ 14.400,00; R$ 5.600,00.
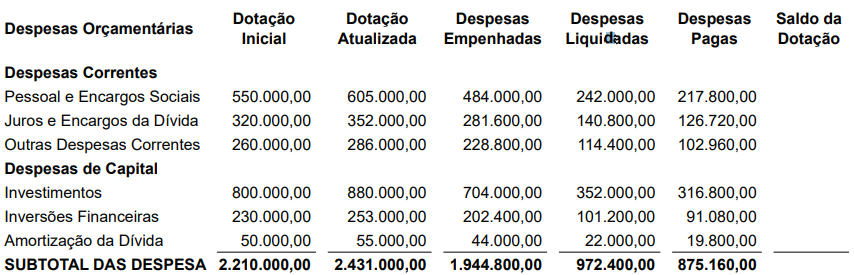
Assinale a alternativa que indica o valor em Reais do saldo da dotação no subtotal das despesas, numa determinada e hipotética data, seguindo o quadro (parte) do balanço orçamentário apresentado a seguir.
97.240
972.400
486.200
(221.000)
1.069.640
Conforme o MCASP (2023), é necessário observar alguns passos para que se possa proceder à adequada classificação quanto à natureza de despesa orçamentária; analise-os.
I. Devolução dos valores de terceiros (cauções / depósitos) – são recolhimentos de valores anteriormente retidos na folha de salários de pessoal ou nos pagamentos de serviços de terceiros.
II. É exemplo de despesa de natureza orçamentária a contratação de bens e serviços para realização de determinada ação, como serviços de terceiros, pois se faz necessária a emissão de empenho para suportar esse contrato.
III. Pagamento das operações de crédito por antecipação de receita orçamentária – conforme determina a LRF, as antecipações de receitas orçamentárias para atender a insuficiência de caixa deverão ser quitadas até o dia quinze de dezembro de cada ano. Tais pagamentos não necessitam de autorização orçamentária para que sejam efetuados.
Está INCORRETO o que se afirma em
I, II e III.
II, apenas.
I e II, apenas.
I e III, apenas.
II e III, apenas.
Uma entidade do setor público apresentava os seguintes elementos de despesa e seus respectivos saldos: Serviços de Consultoria: R$16.000; Juros, Deságios e Descontos da Dívida Mobiliária: R$27.000; Serviços de Tecnologia da Informação e Comunicação – Pessoa Jurídica: R$38.000; Contratação por Tempo Determinado: R$42.000; Pensões: R$55.000; Correção Monetária ou Cambial da Dívida Contratual Resgatada: R$63.000; Obrigações Patronais: R$84.000; Aposentadorias, Reserva Remunerada e Reformas: R$120.000.
Em relação aos grupos de natureza da despesa orçamentária, assinale a opção que indica o saldo em Pessoal e Encargos Sociais.
R$259.000.
R$301.000.
R$355.000.
R$421.000.
R$475.000.
Na análise do balanço orçamentário, um indicador relevante para análise do processo de planejamento e execução do orçamento refere-se ao quociente de execução da despesa orçamentária.
Ao apurar um quociente de execução da despesa orçamentária de 0,89 de um ente público em um dado exercício, um analista de orçamento pode considerar que a(o)
arrecadação de receitas ficou abaixo do previsto no orçamento.
demanda por serviços públicos reduziu-se ao longo do exercício.
despesa inicialmente autorizada não foi alterada no exercício.
ente corre risco de não cumprir a meta de resultado primário.
ente não empenhou todo o crédito orçamentário disponível.
Em relação às despesas públicas, são despesas correntes
os investimentos.
as despesas de custeio.
as inversões financeiras.
a aquisição de imóveis.
a constituição de Fundos Rotativos.
As subvenções econômicas incluídas nas despesas correntes do orçamento da União não poderão ser utilizadas para a cobertura de déficits de manutenção de empresas públicas.
Certo
Errado
No Balanço Financeiro, a despesa orçamentária é classificada como:
Institucional.
Função.
Origens.
Fontes.
Econômica.
O valor da Despesa Corrente empenhada no exercício de 2023 importa em:
109.500,00
465.000,00.
427.500,00.
395.500,00.
418. 500,00.



