







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Um determinado ente público apresentou as seguintes informações sobre as despesas orçamentárias empenhadas em 2022:
Discriminação | R$ |
Despesas com Equipamentos e Material Permanente | R$ 6.000,00 |
Despesas com Juros sobre a Dívida por contrato | R$ 500,00 |
Despesas com Material de Consumo | R$ 2.000,00 |
Despesas com Obras e Instalações | R$ 8.000,00 |
Despesas com Obrigações Patronais | R$ 1.000,00 |
Despesas com Serviços de Consultoria | R$ 2.500,00 |
Despesas com Vencimentos e Vantagens Fixas – Pessoal Civil | R$ 4.000,00 |
Considerando somente as informações apresentadas, o valor das despesas orçamentárias correntes em 2022 foi de:
R$ 9.500,00.
R$ 10.000,00
R$ 14.000,00
R$ 16.000,00.
Relacione as colunas considerando os exemplos de Despesas Correntes. Em seguida, assinale a alternativa com a sequência correta.
1 – De Custeio
2 – Transferências Correntes
( ) Subvenção econômica
( ) Serviços de terceiros
( ) Material de consumo
( ) Juros da dívida pública
( ) Salário-família e abono família
2 - 1 - 1 - 2 - 2
1 - 2 - 1 - 2 - 1
2 - 1 - 2 - 1 - 2
1 - 2 - 2 - 1 - 1
Considere o excerto abaixo.
______ são mensuradas em termos monetários e representam o valor despendido pela entidade para a realização de suas atividades. Elas são importantes para a avaliação do custo das operações, o controle dos gastos e a maximização da eficiência financeira.
Marque a alternativa que substitui corretamente as lacunas acima.
Receitas Qualitativas
Despesas Quantitativas
Receitas Quantitativas
Despesas Associativas
Receitas Associativas
A Fundação Municipal de Esportes realizou uma licitação em novembro de 2022 para a compra de materiais didáticos e esportivos. Após o término do certame, as compras foram devidamente empenhadas e as autorizações de fornecimento emitidas aos fornecedores. O fornecedor dos materiais didáticos entregou as mercadorias em 20/12/2022, sendo que houve tempo hábil apenas para liquidar a despesa. O fornecedor dos materiais esportivos entregou as mercadorias apenas em 23/12/2022, sendo que não houve tempo hábil nem para liquidar a despesa.
Desse modo, podemos afirmar que, encerrado o exercício de 2022:
ambas as despesas tiveram seus empenhos anulados para serem novamente empenhadas em 2023 como Despesas de Exercícios Anteriores.
ambas as despesas foram inscritas em restos a pagar não processados.
a despesa com os materiais didáticos foi inscrita em restos a pagar processados e a despesa com materiais esportivos foi inscrita em restos a pagar não processados.
ambas as despesas foram inscritas em restos a pagar processados.
a despesa com os materiais didáticos foi inscrita em restos a pagar não processados e a despesa com materiais esportivos foi inscrita em restos a pagar processados.
Analise as informações a seguir:
I. Para fins contábeis, a despesa orçamentária pode ser classificada quanto ao impacto na situação patrimonial líquida em Despesa Orçamentária Efetiva e em Despesa Orçamentária Não Efetiva.
II. A despesa orçamentária efetiva é despesa corrente, todavia é possível haver despesa corrente não efetiva como, por exemplo, a despesa com a aquisição de materiais para estoque e a despesa com adiantamentos, que representam fatos permutativos.
III. As transferências de capital, que causam variação patrimonial diminutiva são classificadas como despesa não efetiva.
Marque a alternativa CORRETA:
Todas as afirmativas estão corretas.
Nenhuma afirmativa está correta.
Apenas uma afirmativa está correta.
Apenas duas afirmativas estão corretas.
As despesas orçamentárias na contabilidade pública precisam cada vez mais de atenção por parte dos gestores públicos pelo seu grau de importância. Assinale a alternativa correspondente ao item que reflete as despesas de capital (não correntes), e que não são classificadas como investimentos ou amortizações de dívida.
Ordenamento de capital.
Amortizações verticalizadas.
Inversões financeiras.
Capitalização de dividendos.
A respeito da Receita e Despesa Públicas e suas fases administrativas, analise as assertivas abaixo e assinale V, se verdadeiras, ou F, se falsas.
( ) De acordo com a legislação brasileira, o exercício financeiro coincide com o ano civil e a ele pertencem as receitas nele arrecadadas e as despesas nele legalmente empenhadas.
( ) O Lançamento, enquanto fase da receita pública, implica apenas registro contábil e não variação patrimonial, que só é registrada no momento da arrecadação.
( ) O empenho da despesa é o ato emanado da autoridade competente que cria para a entidade pública uma obrigação de pagamento, razão pela qual deve ser registrado no passivo no momento de sua emissão.
( ) Uma despesa pública somente pode ser reconhecida como uma variação patrimonial diminutiva após empenhada e liquidada.
( ) A despesa pública somente pode ser paga após regularmente liquidada; e somente pode ser liquidada após legalmente empenhada.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
F – F – V – V – V.
F – V – F – V – F.
V – F – F – F – V.
V – V – F – F – V.
V – V – V – V – F.
Considere um fato contábil modificativo diminutivo que, no momento de sua realização, reduz a situação líquida patrimonial da entidade. Para fins contábeis, a despesa orçamentária será classificada como Despesa Orçamentária
efetiva.
não efetiva.
operacional.
primária.
empenhada.
A figura a seguir é baseada nos conceitos da terminologia básica de custos, tomando-os como fases de um ciclo.
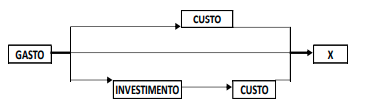
O conceito representado por X na figura, conforme o Manual de Informações de Custos do Governo Federal, refere-se a:
ativo;
perda;
passivo;
despesa;
desembolso.
Os recursos arrecadados com as receitas do Ente devem ser utilizados para a cobertura das suas despesas, considerando que as entidades públicas não visam lucro sob o ponto de vista orçamentário, a arrecadação será somente o valor necessários para a cobertura dos seus gastos. Analise as afirmativas abaixo que tratam das despesas orçamentárias:
I - Os gastos com juros sobre operações de crédito são classificados como despesas correntes.
II - A amortização do valor principal das operações de crédito é classificado como despesa de capital.
III - Os gastos com serviços de terceiros são classificados como despesa de custeio.
IV - A aquisição de bens permanentes do ativo imobilizado sã classificados como despesa orçamentária de capital.
Estão corretas as afirmativas:
Somente as afirmativas I, II e III.
Somente as afirmativas I, II e IV.
Somente as afirmativas I, III e IV.
Somente as afirmativas II, III e IV.
Todas as afirmativas.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP), despesa orçamentária é toda transação que depende de autorização legislativa, na forma de consignação de dotação orçamentária, para ser efetivada.
Com relação à despesa orçamentária, assinale a alternativa correta.
A classificação funcional da despesa está estruturada em dois níveis hierárquicos: órgão orçamentário e unidade orçamentária.
O empenho da despesa refere-se aos limites de gastos, incluídos nas leis orçamentárias com base nas receitas previstas, a serem efetuados pelas entidades públicas.
Na classificação institucional da despesa, ação é a operação da qual resultam produtos (bens ou serviços), que contribuem para atender ao objetivo de um programa.
A execução da despesa orçamentária se dá em três estágios, na forma prevista na Lei nº 4.320/1964: empenho, programação e pagamento.
As descentralizações de créditos orçamentários não modificam a programação ou o valor de suas dotações orçamentárias (créditos adicionais).
Assinale a alternativa que apresenta corretamente o lançamento da fixação da despesa orçamentária.
D 5.2.1.1.x.xx.xx – Previsão Inicial da Receita – Natureza de Informação Fiscal
C 6.2.1.1.x.xx.xx – Receita a Realizar – Natureza de Informação Orçamentária
D 6.2.1.1.x.xx.xx – Receita a Realizar – Natureza de Informação Orçamentária
C 6.2.1.2.x.xx.xx – Receita Realizada – Natureza de Informação Patrimonial
D 5.2.2.1.1.xx.xx – Dotação Inicial – Natureza de Informação Orçamentária
C 6.2.2.1.1.xx.xx – Crédito Disponível – Natureza de Informação Orçamentária
D 7.2.1.1.x.xx.xx – Controle da Disponibilidade de Recursos – Natureza de Informação Controle
C 8.2.1.1.1.xx.xx – Disponibilidade por Destinação de Recursos – Natureza de Informação Controle
D 6.2.2.1.1.xx.xx – Crédito Disponível – Natureza de Informação Controle
C 5.2.2.1.1.xx.xx – Dotação Inicial – Natureza de Informação Controle
A despesa pública é tipificada em despesa orçamentária, que corresponde a toda transação que depende de autorização legislativa, na forma de consignação de dotação orçamentária, para ser efetivada; e, dispêndio extraorçamentário, que corresponde àquele que não consta na Lei Orçamentária Anual. Considerando as informações apresentadas, o total de despesas Orçamentárias Correntes corresponde a:
R$ 900,00.
R$ 2.300,00.
R$ 3.500,00.
R$ 5.800,00.
O agregador de elementos de despesa orçamentária com as mesmas características quanto ao objeto de gasto recebe a denominação de Grupo de Natureza de Despesa. De acordo com as normas vigentes, um desses grupos denomina-se:
Despesas de Capital.
Despesas de Custeio.
Despesas Financeiras.
Juros e Encargos da Dívida.
Transferências Correntes.
Despesa orçamentária efetiva é aquela que, no momento de sua realização, provoca efeito negativo no patrimônio líquido do órgão ou da entidade que a executa.
Certo
Errado
As Despesas de Capital do período somam:
R$ 108.000,00.
R$ 115.000,00.
R$ 117.000,00.
R$ 130.000,00.
R$ 155.000,00.
Na medida em que as normas contábeis aplicáveis ao setor público mencionam que as despesas pertencerão ao exercício financeiro que nele foram legalmente empenhadas, significa que as despesas:
serão registradas pelo regime de competência.
serão registradas pelo regime de caixa.
pertencem e serão registradas na movimentação financeira.
dependem do empenho para serem orçadas.
serão registradas em restos a pagar.
A respeito da Contabilidade Aplicada ao Setor Público e do controle orçamentário e financeiro, avalie as afirmações a seguir.
I - A Contabilidade Aplicada ao Setor Público compreende os aspectos orçamentário, patrimonial e fiscal, visando interpretar corretamente as informações contábeis.
II - O objeto da Contabilidade Aplicada ao Setor Público é o orçamento público e o registro e lançamento de todos os fatos que envolvem a movimentação de receitas e despesas orçamentárias.
III - As despesas públicas orçamentárias são aquelas que dependem de autorização do Poder Legislativo para sua realização, integram o orçamento público e estão sujeitas aos estágios de execução.
IV - As despesas públicas que não forem pagas no mesmo exercício financeiro em que foram empenhadas serão canceladas e novamente empenhadas no exercício seguinte na dotação orçamentária Despesas de Exercícios Anteriores (DEA).
Está correto apenas o que se afirma em
I.
II.
I e III.
II e IV.
III e IV.
A maior parte dos gastos públicos ocorrem através das despesas orçamentárias. Para que sejam efetivamente realizadas, devem seguir um rito previsto na legislação. Assinale a única alternativa que apresenta uma informação correta acerca das despesas públicas orçamentárias:
A depreciação corresponde a uma despesa orçamentária corrente para o Ente.
A despesa orçamentária somente é deduzida da dotação orçamentária no momento da sua liquidação.
O empenho da despesa pode ser realizado por estimativa e empenhos cancelados durante o exercício financeiro retornam para a dotação orçamentária original.
As despesas orçamentárias são estimadas na Lei do Orçamento do Ente e não podem sofrer alteração por parte do Poder Legislativo.
A provisão das despesas com décimo terceiro salário e férias deve ser, obrigatoriamente, realizada mensalmente no sistema orçamentário do Ente.
Em uma entidade do setor público, o Balanço Orçamentário demonstra as receitas e as despesas previstas em confronto com as realizadas.
No quadro principal, em relação às informações incluídas em Despesas Orçamentárias, apresentadas em colunas, assinale a afirmativa correta.
Em despesas liquidadas, são demonstrados os valores das despesas liquidadas no exercício de referência, incluídos os valores referentes à liquidação de restos a pagar não processados.
Em despesas empenhadas são demonstrados os valores das despesas empenhadas nos exercícios, sem considerar as despesas em liquidação.
Em despesas pagas, são demonstrados os valores das despesas pagas no exercício de referência e dos restos a pagar.
Em dotação atualizada, é demonstrada a dotação inicial somada aos créditos adicionais abertos e excluídos os créditos adicionais reabertos durante o exercício de referência.
Em dotação inicial, os valores registrados permanecerão inalterados durante todo o exercício, pois refletem a posição inicial do orçamento previsto na Lei Orçamentária Anual.



