







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
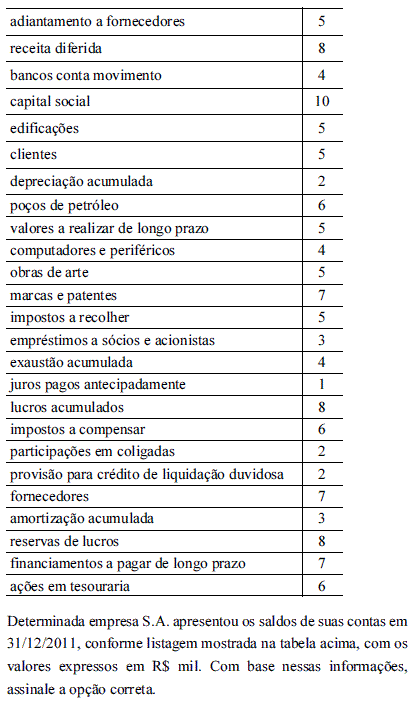
A soma dos saldos dos grupos de investimento, imobilizado, intangível e do realizável a longo prazo perfaz um montante de R$ 28 mil.
De acordo com a análise vertical do balanço patrimonial, os tributos recuperáveis correspondem a aproximadamente 21% do total do ativo da empresa.
A liquidez imediata é menor que a liquidez corrente e igual à liquidez geral.
Se a empresa conseguiu um faturamento anual de R$ 94 mil e se a margem líquida apurada no período foi de 12%, então a rentabilidade do investimento nesse período foi igual a 14%.
Se a empresa obteve lucro líquido do exercício de R$ 2 mil, então a rentabilidade do patrimônio líquido foi de 20%.
Assinale a opção falsa a respeito do registro que a contabilidade faz dos atos praticados na gestão dos recursos materiais (bens móveis e material de consumo) do ente público.
Bens produzidos com recursos materiais cuja aquisição tenha transitado pelo orçamento do próprio ente não são registrados no patrimônio.
Os bens recebidos por doação são registrados mediante lançamento extraorçamentário e constituem receitas do ponto de vista patrimonial.
As baixas pelo consumo de material do almoxarifado constituem despesa efetiva e têm caráter extraorçamentário.
A obsolescência de bens móveis caracterizados como de uso permanente ensejam lançamentos que modifi cam a situação patrimonial líquida.
O registro da entrada no patrimônio dos bens duráveis adquiridos pelo próprio ente se dá no ato de liquidação da despesa.
Dadas as afirmativas seguintes em relação ao atual regramento contábil aplicável à composição do patrimônio público,
I. Passivos são obrigações presentes da entidade, derivadas de eventos passados, cujos pagamentos se esperam que resultem para a entidade saídas de recursos capazes de gerar benefícios econômicos ou potencial de serviços.
II. Patrimônio Líquido é o valor residual dos ativos da entidade depois de deduzidos todos seus passivos.
III. A classificação dos elementos patrimoniais considera a segregação em “circulante” e “não circulante”, com base em seus atributos de liquidez e exigibilidade.
verifica-se que somente
I e II estão corretas.
I e III estão corretas.
II e III estão corretas.
I está correta.
III está correta.
Considerando as normas brasileiras de contabilidade emitidas pelo Conselho Federal de Contabilidade que tratam do patrimônio público e de seus componentes, analise as afirmativas abaixo.
-
I. O patrimônio público é o conjunto de direitos, bens e obrigações das entidades do setor público, incluindo tanto os bens tangíveis quanto intangíveis.
II. As provisões são constituídas com base em estimativas pelos prováveis valores de realização para os ativos e de reconhecimento para os passivos.
III. As variações qualitativas do patrimônio público alteram os elementos patrimoniais e afetam o patrimônio líquido.
IV. O ativo imobilizado, incluindo os gastos adicionais ou complementares, é mensurado ou avaliado com base no valor de aquisição ou de reposição corrigido.
-
Está correto o que se afirma SOMENTE em
I e II.
I e III.
II e III.
II e IV.
III e IV.
Receitas de capital e despesas de capital representam elementos componentes do patrimônio e, como tal, têm seus saldos acumulados de um ano para o outro.
O patrimônio público é estruturado em três grupos: ativos, passivos e patrimônio líquido.
Os registros contábeis devem ser validados pelo ordenador de despesa da unidade gestora, com base em documentação hábil e em conformidade com a Lei de Responsabilidade Fiscal.
Se, no exame da escrituração contábil e de qualquer outro documento da empresa, a fiscalização constatar que a contabilidade não registra o movimento real de remuneração dos segurados a seu serviço, do faturamento e do lucro, serão apuradas, por aferição indireta, as contribuições efetivamente devidas, cabendo, no entanto, ao Instituto Nacional do Seguro Social a prova da irregularidade, sob pena de violação do postulado do devido processo legal.
Para fins de composição da DCP, considera-se o passivo atuarial existente até a data da cessação do último benefício de responsabilidade do ente federativo não repassado ao RGPS ou RPPS e cujos valores impactam nas disponibilidades do ente público.
Os registros contábeis devem ser efetuados de forma analítica e refletir a transação constante em documento contábil hábil.
O registro deve ser efetuado em idioma e moeda corrente nacionais, em livros ou meios eletrônicos que permitam a identificação e o seu arquivamento de forma segura.
A transação em moeda estrangeira deve estar registrada na moeda de origem, não havendo necessidade de conversão em moeda nacional.
O livro diário e o livro razão devem ficar à disposição, na unidade contábil, dos usuários e dos órgãos de controle, no prazo estabelecido em legislação específica.
Os atos administrativos destinados ao alcance dos objetivos da administração pública devem ser registrados nas contas de compensação, ainda que não modifiquem o patrimônio da entidade.
O livro diário e o livro razão constituem fontes de informações contábeis permanentes no setor público, sendo neles registradas apenas as transações que afetem efetivamente a situação líquida patrimonial.
A dívida fundada compreende
os restos a pagar, excluídos os serviços da dívida.
as operações de crédito para antecipação da receita orçamentária.
as consignações a pagar.
os depósitos cauções recebidos de terceiros.
as operações de crédito com prazo inferior a 12 meses, cujas receitas tenham constado no orçamento.
As transações que envolvem valores em que a entidade governamental responda como fiel depositária e que, pelas suas características, não afetam qualitativamente nem quantitativamente o seu patrimônio são registradas no ativo e no passivo da respectiva entidade, conforme o caso.
Segundo o autor Lino Martins da Silva, o levantamento representa uma das fases do inventário do patrimônio público que compreende a coleta de dados sobre todos seus elementos, sejam eles ativos ou passivos, e é subdividido nas seguintes etapas:
identificação, arrolamento e avaliação.
contagem, arrolamento e avaliação.
contagem, detalhamento e precificação.
identificação, grupamento e mensuração.
contagem, arrolamento e mensuração.
As contas de despesa (classe 3) e de receita (classe 4) compreendem as contas com função precípua de controle orçamentário, e, direta ou indiretamente, podem vir a afetar o patrimônio da entidade.



