







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A respeito da Receita Orçamentária, assinale a alternativa CORRETA após assinalar V para verdadeiro e F para falso.
(__)Receita Orçamentária Efetiva aquela em que os ingressos de disponibilidade de recursos não foram precedidos de registro de reconhecimento do direito e não constituem obrigações correspondentes.
(__)Receita Orçamentária Não Efetiva é aquela em que os ingressos de disponibilidades de recursos foram precedidos de registro do reconhecimento do direito ou constituem obrigações correspondentes, como é o caso das operações de crédito.
(__)Em sentido estrito, os ingressos de recursos financeiros nos cofres do Estado denominam-se receitas públicas, registradas como receitas orçamentárias, quando representam disponibilidades de recursos financeiros para o erário.
F-F-V.
F-V-V.
V-F-F.
V-V-F.
Em consonância com o Manual de Contabilidade Aplicada ao Setor Público, na parte onde versa acerca da receita orçamentária, assinale a alternativa INCORRETA:
(Fonte:https://sisweb.tesouro.gov.br/apex/f?p =2501:9::::9:P9_ID_PUBLICACAO:31484).
Em sentido amplo, os ingressos de recursos financeiros nos cofres do Estado denominam-se receitas públicas, registradas como receitas orçamentárias, quando representam disponibilidades de recursos financeiros para o erário, ou ingressos extraorçamentários, quando representam apenas entradas compensatórias.
Para fins contábeis, quanto ao impacto na situação patrimonial líquida, a receita pode ser "efetiva" ou "não-efetiva". A Receita Orçamentária Efetiva é aquela em que os ingressos de disponibilidades de recursos foram precedidos de registro do reconhecimento do direito ou constituem obrigações correspondentes, como é o caso das operações de crédito.
Ingressos extraorçamentários são recursos financeiros de caráter temporário, do qual o Estado é mero agente depositário. Sua devolução não se sujeita a autorização legislativa, portanto, não integram a Lei Orçamentária Anual (LOA).
A classificação da receita orçamentária é de utilização obrigatória para todos os entes da Federação, sendo facultado seu desdobramento para atendimento das respectivas peculiaridades.
A Receita Orçamentária Corrente de origem Tributária arrecadada no exercício financeiro de 2022 equivale a:
313.000,00.
247.000,00.
287.000,00.
222.000,00.
259.000,00.
“Receitas Orçamentárias Correntes são arrecadadas dentro do exercício financeiro, aumentam as disponibilidades financeiras do Estado e constituem instrumento para financiar os objetivos definidos nos programas e ações orçamentários, com vistas a satisfazer finalidades públicas. [...] Receitas Orçamentárias de Capital são arrecadadas dentro do exercício financeiro, aumentam as disponibilidades financeiras do Estado e são instrumentos de financiamento dos programas e ações orçamentários, a fim de se atingirem as finalidades públicas. Porém, de forma diversa das receitas correntes, as receitas de capital em geral não provocam efeito sobre o patrimônio líquido.” (MCASP, 2021, p. 42).
Considerando os conceitos apresentados, constitui-se em um tipo de Receita Corrente aquela proveniente de
constituição de dívidas.
conversão em espécie de bens e direitos.
exploração de atividades econômicas.
recursos recebidos referentes a empréstimos concedidos.
"São disponibilidades de recursos financeiros que ingressam durante o exercício e que aumentam o saldo financeiro da instituição. Instrumento por meio do qual se viabiliza a execução das políticas públicas, são fontes de recursos utilizadas pelo Estado em programas e ações cuja finalidade precípua é atender às necessidades públicas e demandas da sociedade. Pertencem ao Estado, transitam pelo patrimônio do Poder Público e, via de regra, por força do princípio orçamentário da universalidade, estão previstas na Lei Orçamentária Anual - LOA. Nesse contexto, embora haja obrigatoriedade de a LOA registrar a previsão de arrecadação, a mera ausência formal do registro dessa previsão, no citado documento legal, não lhes retira o caráter de orçamentárias, haja vista o art. 57 da Lei nº 4.320, de 1964, determinar classificar-se [...] toda receita arrecadada que porventura represente ingressos financeiros orçamentários, inclusive se provenientes de operações de crédito, exceto: operações de crédito por antecipação de receita, emissões de papel moeda e outras entradas compensatórias no ativo e passivo financeiros".
O texto acima se refere a:
Receitas Correntes.
Receitas de Operações Intraorçamentárias.
Receitas de Capital.
Receita Orçamentária.
Durante o exercício financeiro, ocorreram as seguintes operações, que resultaram no ingresso de recursos financeiros na conta bancária de um município da federação:
■ Transferência recebida da União referente ao fundo de participação dos municípios, no valor de R$ 100.000.
■ Recebimento de uma caução, referente à garantia de um contrato administrativo, no valor de R$ 5.000.
■ Arrecadação e recolhimento do imposto sobre a propriedade predial e territorial urbana, no valor de R$ 60.000.
■ Recebimento referente à alienação (venda) de um veículo, no valor de R$ 30.000.
■ Recebimento referente a uma operação de crédito (empréstimo obtido), no valor de R$ 80.000.
■ Arrecadação e recolhimento de taxas administrativas, no valor de R$ 3.000.
■ Transferência recebida do Estado, referente à cota parte do imposto sobre a propriedade de veículos automotores, no valor de R$ 10.000.
Considerando somente essas operações, o valor total dos ingressos classificados como receitas orçamentárias correntes foi de:
R$ 73.000.
R$ 160.000.
R$ 173.000.
R$ 178.000.
R$ 253.000.
É atribuição do Analista do Ministério Público realizar a contabilidade analítica e sintética da instituição, acompanhar a execução orçamentária, comparando as variações entre as receitas previstas/autorizadas e as efetivamente realizadas. Nesse sentido, assinale a afirmativa INCORRETA.
As receitas detalhadas por categoria econômica e origem, especificando a previsão inicial, a previsão atualizada para o exercício, a receita realizada e o saldo, que corresponde ao excesso ou insuficiência de arrecadação, devem ser demonstrados no Balanço Patrimonial.
É no Balanço Orçamentário que também se encontram demonstradas as despesas por categoria econômica e grupo de natureza da despesa, discriminando a dotação inicial, a dotação atualizada para o exercício, as despesas empenhadas, as despesas liquidadas, as despesas pagas e o saldo da dotação.
Os entes públicos são obrigados publicar a Lei Orçamentária Anual, por força de dispositivo constitucional. Eles também devem observar as disposições legais no que tange aos resultados gerais do exercício, que devem ser demonstrados no Balanço Orçamentário, no Balanço Financeiro, no Balanço Patrimonial e na Demonstração das Variações Patrimoniais
A comparação dos valores orçados com os valores realizados decorrentes da execução do orçamento deve ser incluída nas demonstrações contábeis das entidades que publicam seu orçamento aprovado, obrigatória ou voluntariamente, para fins de cumprimento das obrigações de prestação de contas e responsabilização (accountability) das entidades do setor público.
Existem diversos conceitos específicos para receitas públicas, contidos no Manual de Procedimentos da Receita Pública, Manual de Receita Nacional STN/SOF, Manuais de Contabilidade STN/SOF; Manuais Técnicos de Orçamento e Glossário de Termos Técnicos do Senado Federal. Marque a opção em que a receita ordinária está corretamente caracterizada.
São as receitas que ocorrem em cada período financeiro mensal.
São as receitas que ocorrem regularmente em cada período financeiro.
São as receitas que ocorrem em cada período financeiro correspondido a 2 trimestres.
São as receitas que ocorrem em cada período financeiro correspondido a 4 trimestres.
A Lei Orçamentária Anual de um município apresentava um total de receitas previstas de R$ 100.000.000,00, assim como um total de despesas fixadas no mesmo valor. Ao final do exercício verificou-se que 97% das receitas previstas foram lançadas e 92% das receitas previstas foram arrecadadas. Verificou-se também que 95% das despesas fixadas foram empenhadas e 92% das despesas fixadas foram pagas. Desse modo, considerando o regime orçamentário previsto na Lei n.º 4.320/1964, o total de receitas realizadas e de despesas realizadas no exercício foi de:
R$ 95.000.000,00 e R$ 92.000.000,00, respectivamente.
R$ 92.000.000,00 e R$ 92.000.000,00, respectivamente.
R$ 97.000.000,00 e R$ 92.000.000,00, respectivamente.
R$ 97.000.000,00 e R$ 95.000.000,00, respectivamente.
R$ 92.000.000,00 e R$ 95.000.000,00, respectivamente.
Segundo o Manual de Contabilidade Aplicada ao Setor Público, a receita orçamentária pública se materializa pelas disponibilidades de recursos financeiros que ingressam durante o exercício e que aumentam o saldo financeiro da instituição. Em observância a esse conceito, foram identificados, em um determinado exercício financeiro, os seguintes ingressos de recursos financeiros no caixa de uma determinada prefeitura (valores em reais):
Quadro de Receitas Públicas
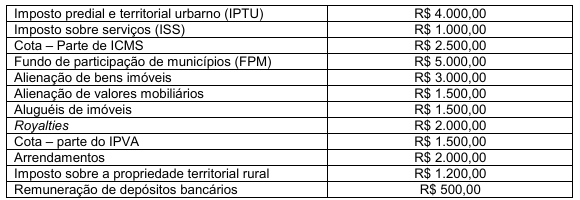
Fonte: Elaborador, 2022.
Com base nos dados, a classificação de receita patrimonial e transferência representam, respectivamente, o montante de
R$ 9.000,00 e R$ 13.000,00.
R$ 8.000,00 e R$ 10.200,00.
R$ 7.500,00 e R$ 10,000,00.
R$ 7.200,00 e R$ 10.000,00.
R$ 6.000,00 e R$ 9.000,00.
Quando da aprovação de um orçamento de determinada entidade pública, são estimados valores para receitas do exercício seguinte. Nesse momento, é necessário realizar o registro contábil, antes da realização efetiva da receita. Assinale a alternativa que corresponde ao correto lançamento no momento da aprovação da Lei Orçamentária, no que se refere à receita.
C – Previsão Inicial da Receita / D – Receita a Realizar.
D – Receita a Realizar / C – Receita Realizada.
C – Receita Realizada / D – Revisão Inicial da Receita.
D – Previsão Inicial da Receita / C – Receita a Realizar.
C – Receita a Realizar / D – Receita Realizada.
O município AFO, após regular constituição de um de seus créditos tributários por meio do lançamento, obteve a arrecadação deste.
Assinale a alternativa que apresenta o registro contábil de natureza orçamentária que deve ser feito pela entidade nesse momento.
D 1.1.1.x.x.xx.xx Caixa e Equivalente de Caixa (F).
C 1.1.2.1.x.xx.xx Créditos Tributários a Receber (P).
D 7.2.1.1.x.xx.xx Controle da Disponibilidade de Recursos.
C 8.2.1.1.1.xx.xx Disponibilidade por Destinação de Recursos.
D 5.2.1.1.x.xx.xx Previsão Inicial da Receita.
C 6.2.1.1.x.xx.xx Receita a Realizar.
D 5.2.2.1.1.xx.xx Dotação Inicial.
C 6.2.2.1.1.xx.xx Crédito Disponível.
D 6.2.1.1.x.xx.xx Receita a Realizar.
C 6.2.1.2.x.xx.xx Receita Realizada.
Sobre as receitas orçamentárias, assinale a alternativa correta.
As receitas orçamentárias são classificadas segundo os critérios a seguir: Natureza; Fonte / Destinação de Recursos e Indicador de Resultado Nominal.
De acordo com a Lei nº 4.320/1964, pertencem ao exercício financeiro as receitas nele arrecadadas e recolhidas.
Para fins contábeis, quanto ao impacto na situação patrimonial líquida, a receita pode ser “efetiva” ou “não efetiva”.
Receitas orçamentárias são disponibilidades de recursos financeiros que ingressam durante o exercício, mas não alteram o saldo financeiro da instituição.
A classificação da receita orçamentária por natureza é utilizada apenas pela União e visa identificar a origem do recurso segundo o fato gerador.
Considere as informações apresentadas relativas à receita orçamentária de um ente federativo:
-
- receitas tributárias: R$ 10.000,00;
- receitas de Aluguéis: R$ 5.000,00;
- receita de Alienação de Bens Imóveis: R$ 7.000,00;
- receita com Operação de Crédito: R$ 10.000,00;
- receita com Venda de Títulos Públicos: R$ 5.000,00;
- receitas de Royalties do Pré-Sal: R$ 10.000,00.
-
Com base nas informações apresentadas, assinale a alternativa correta.
O valor total das receitas efetivas é de R$ 25.000,00.
O valor total das receitas não efetivas é de R$ 30.000,00.
O valor total das receitas efetivas é de R$ 30.000,00.
O valor total das receitas não efetivas é de R$ 27.000,00.
O valor total das receitas efetivas é de R$ 40.000,00.
Em relação à receita pública, a legislação define o lançamento como sendo o ato da repartição competente que verifica a procedência do crédito fiscal e a pessoa que lhe é devedora e inscreve seu débito. Uma vez ocorrido o fato gerador, procede-se ao registro contábil do
crédito orçamentário em favor da entidade fiscalizadora, em contrapartida a uma variação patrimonial diminutiva.
crédito tributário em favor da entidade fiscalizadora, em contrapartida a uma variação patrimonial aumentativa.
crédito tributário em favor da fazenda pública, em contrapartida a uma variação patrimonial aumentativa.
crédito orçamentário em favor da fazenda pública, em contrapartida a uma variação patrimonial diminutiva.
O registro da receita orçamentária ocorre no momento da arrecadação, tendo por objetivo evitar que a execução das despesas orçamentárias ultrapasse a arrecadação efetiva. Assinale a alternativa que apresenta o lançamento a ser realizado pelo registro da previsão da receita no momento da aprovação da Lei Orçamentária.
Débito - Previsão Inicial da Receita; Crédito - Receita Realizada.
Débito - Previsão Inicial da Receita; Crédito - Receita a Realizar.
Débito - Receita a Realizar; Crédito - Previsão Inicial da Receita
Débito - Receita Realizada; Crédito - Receita a Realizar.
Débito - Receita Realizada; Crédito - Previsão Inicial da Receita.
A seguir são apresentadas receitas orçamentárias de determinado ente público:
• Contribuição para o Custeio do Serviço de Iluminação Pública – R$ 4.000,00
• Operações de Crédito Internas – R$ 2.0000,00
• Imposto sobre a Propriedade Predial e Territorial Urbana – R$ 50.000,00
• Imposto sobre Serviços de Qualquer Natureza – ISSQN – R$ 35.000,00
• Taxa de Localização e Funcionamento – R$ 2.000,00
• Aluguéis, Arrendamentos, Foros, Laudêmios, Tarifas de Ocupação – R$ 10.000,00
• Taxa de Controle e Fiscalização Ambiental – R$ 2.000,00
• Cota-Parte do Fundo de Participação dos Municípios – FPM – R$ 120.000,00
• Amortização de Financiamento do Fundo de Financiamento ao Estudante do Ensino Superior - FIES R$ 4.000,00
O valor total das receitas que não se enquadram na categoria econômica corrente é:
R$ 6.000,00.
R$ 10.000,00.
R$ 16.000,00.
R$ 224.000,00.
O orçamento é um importante instrumento de planejamento da entidade pública, representando o fluxo previsto de ingressos e de aplicações de recursos em determinado período.
-
Sobre os ingressos, sejam orçamentários ou extraorçamentários, assinale com V as afirmativas verdadeiras e com F as falsas.
-
( ) As receitas orçamentárias de capital advêm, dentre outras fontes, da realização de recursos financeiros oriundos da constituição de dívidas.
( ) Receitas orçamentárias são recursos financeiros de caráter temporário, dos quais o Estado é mero agente depositário.
( ) A devolução dos ingressos extraorçamentários não está sujeita a autorização legislativa, mas integra a Lei Orçamentária Anual.
( ) Classificam-se como receitas orçamentárias correntes aquelas provenientes, dentre outras fontes, de recursos financeiros recebidos de outras pessoas de direito privado.
-
Assinale a sequência correta.
F F V F
F V F V
V F V F
V F F V
F F F V
O valor das receitas correntes é de R$ 17.000.000.
Certo
Errado
A respeito dos resultados da execução orçamentária, assinale a alternativa correta.
Com a queda de arrecadação, a receita realizada é inferior à despesa fixada.
Com a queda de arrecadação, a receita realizada é inferior à receita prevista.
Com a economia orçamentária, a despesa realizada é inferior à receita prevista.
Com o superavit financeiro, a despesa realizada é superior à despesa fixada.
Com o excesso de arrecadação, a receita realizada é superior à despesa realizada.



