







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Segundo Silva (2011) , no regime misto, os critérios de apropriação são os seguintes:
as despesas pelo regime de empenho, e as receitas pelo regime de caixa.
as receitas pelo regime de empenho, e as despesas pelo regime de caixa.
as despesas pelo regime de caixa, e as receitas pelo regime de competência.
as despesas e as receitas pelo regime de empenho.
as despesas e as receitas pelo regime de competência.
Pelo regime de competência, o registro de uma provisão representa obrigação presente na data do balanço, resultante de evento passado, quando confiável a estimativa do valor da obrigação.
As contas patrimoniais servem para evidenciar a dinâmica ocorrida no patrimônio, haja vista que demonstram a variação ocorrida nos bens e direitos, por meio das contas do grupo do patrimônio líquido.
O registro do crédito tributário em favor da fazenda pública em contrapartida a uma variação patrimonial aumentativa será efetuado no momento da entrega dos recursos devidos ao Tesouro pelos contribuintes ou devedores, por meio dos agentes arrecadadores ou instituições financeiras autorizadas pelo ente.
Ao contrário da contabilidade societária, a contabilidade pública brasileira adota o regime de caixa para receitas e despesas.
Quanto aos regimes contábeis da Contabilidade aplicada ao setor público, assinale a afirmativa correta.
Não houve mudança nos tratamentos contábeis da receita e da despesa após a vigência da NBC T SP16, permanecendo o regime de caixa para a receita e o de competência para a despesa.
A NBC T SP16 alterou a execução da despesa para o regime de competência, passando a considerar o estágio do empenho como referência orçamentária de valores.
O regime misto para a receita e para a despesa considera o estágio do lançamento tributário como receita por competência e o estágio do pagamento como despesa por caixa.
Em razão do regime de competência contábil, implantado pela NBC T SP16, não há mais a inscrição de restos a pagar não processados no passivo circulante da entidade.
O tratamento contábil da receita por competência eliminou a inscrição da Dívida Ativa como variação qualitativa do patrimônio, por se tratar de uma variação quantitativa aumentativa no final do ano.
Independentemente do recebimento ou pagamento, os efeitos das transações no setor público devem ser reconhecidos nos períodos a que se refiram.
Considerando as normas acerca do regime contábil da contabilidade pública, assinale a alternativa que apresenta operação que deve ser obrigatoriamente registrada no exercício financeiro X1.
Uma receita prevista no orçamento de X1, cujo fato gerador ocorreu em X1, mas a arrecadação ocorreu em X2.
Uma receita arrecadada em X1, mas somente recolhida à conta única do Tesouro Nacional em X2.
Um serviço foi prestado a determinado órgão público em X1, mas o empenho correspondente somente foi feito em X2.
O empenho de determinada despesa foi feito em X0, enquanto a liquidação foi feita em X1 e o efetivo pagamento foi feito em X2.
Uma obra com previsão de execução para dois anos foi integralmente empenhada em X0, mas metade da sua execução ocorreu em X1.
As necessidades de financiamento do setor público não financeiro (NFSP) apuram o resultado pelo regime de caixa, de maneira que as despesas públicas, com exceção dos juros, são computadas como déficit no momento em que são pagas, e as receitas não são consideradas quando ocorre o fato gerador, mas no momento do recebimento dessas.
Na entidade pública, o reconhecimento de receitas e despesas deve observar o regime de caixa, o que resulta em uma maior organização da contabilidade que permitirá o conhecimento da composição patrimonial.
A legislação brasileira impõe o regime contábil de competência para as despesas públicas, o que significa que o fato gerador de uma despesa deve sempre coincidir com o momento de sua liquidação.
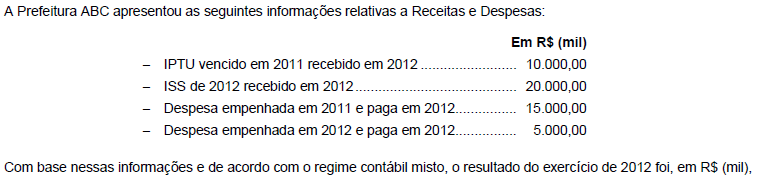
5.000,00
10.000,00
15.000,00
20.000,00
25.000,00
Assinale a opção falsa a respeito do registro que a contabilidade faz dos atos praticados na gestão dos recursos materiais (bens móveis e material de consumo) do ente público.
Bens produzidos com recursos materiais cuja aquisição tenha transitado pelo orçamento do próprio ente não são registrados no patrimônio.
Os bens recebidos por doação são registrados mediante lançamento extraorçamentário e constituem receitas do ponto de vista patrimonial.
As baixas pelo consumo de material do almoxarifado constituem despesa efetiva e têm caráter extraorçamentário.
A obsolescência de bens móveis caracterizados como de uso permanente ensejam lançamentos que modifi cam a situação patrimonial líquida.
O registro da entrada no patrimônio dos bens duráveis adquiridos pelo próprio ente se dá no ato de liquidação da despesa.
Regimes são aqueles princípios considerados de profunda validade. Na entidade pública, para registro das transações e visando à apuração dos resultados gerais, devem ser observados, por imposição de lei:
O regime de competência ou de confrontação entre despesas incorridas no período e a correspondente geração das receitas.
De competência para as receitas geradas e de caixa para as despesas efetivamente pagas.
O regime de competência entre receitas incorridas no período e a correspondente geração das despesas.
De caixa para as receitas efetivamente recebidas e competência para as despesas líquidas no exercício.
O regime de caixa para as receitas arrecadadas e de competência para as despesas legalmente empenhadas.
A Contabilidade Pública possui um enfoque eminentemente orçamentário, o regime contábil utilizado para as receitas e despesas públicas é:
Caixa para as despesas e competência para as receitas.
Caixa para as receitas e competência para as despesas.
Caixa para as receitas e para as despesas.
Competência para as receitas e para as despesas.
Somente Caixa para as receitas.
Os lançamentos contábeis
D − Despesas Orçamentárias
C − Restos a Pagar
e
D − Receitas a Receber
C − Receita Orçamentária
são registros típicos do regime
misto puro.
de competência.
de competência para despesas e de caixa para receitas, respectivamente.
de caixa para despesas e de competência para receitas, respectivamente.
caixa.
No Brasil, registram-se os fatos contábeis conforme o regime de competência, visto que se efetuam os pagamentos no momento em que se contrai a obrigação e não somente no momento em que o recurso entra ou sai do caixa.



