







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Conforme o disposto no art. 35 da Lei n.º 4.320/1964, o regime contábil adotado pela contabilidade pública no Brasil é
de caixa, para receitas e despesas.
de competência, para receitas e despesas.
misto, sendo de competência para receitas e de caixa para despesas.
misto, sendo de caixa para receitas e de competência para despesas.
misto, sendo de caixa para receitas e despesas correntes, e de competência para receitas e despesas de capital.
No Brasil, segundo a doutrina dominante, qual é o regime de contabilização da receita pública?
Caixa
Competência
Híbrido
Caixa e competência
Misto
Na entidade pública, para registro das transações e visando à apuração dos resultados gerais do exercício, devem ser observados, por imposição de lei:
O regime de competência ou de confrontação entre as despesas incorridas no período e a correspondente geração de receitas.
O regime de competência para as receitas geradas e de caixa para as despesas efetivamente pagas.
O regime de caixa para as receitas arrecadadas e de competência para as despesas legalmente empenhadas.
O regime de caixa para as receitas efetivamente recebidas e de competência para as despesas liquidadas no exercício.
O regime de caixa para as receitas arrecadadas e despesas legalmente empenhadas.
A contabilidade aplicada às entidades governamentais segue regras e normas específicas deste ramo das Ciências Contábeis para a geração de informações para seus usuários. Sobre esse assunto, considere:
I. As autarquias, empresas públicas e empresas de economia mista devem elaborar as demonstrações contábeis conforme o estabelecido pela Lei no 6.404/76 e suas alterações.
II. A Lei no 4.320/64, quanto ao regime contábil, determina que pertence ao exercício financeiro a despesa nele legalmente liquidada.
III. O regime contábil de caixa determina que todas as receitas devem ser recolhidas por meio de uma única conta do tesouro nacional, estadual ou municipal.
IV. Os direitos e as obrigações oriundos de ajustes ou contratos em que a administração pública for parte são controlados contabilmente.
Está correto o que se afirma APENAS em
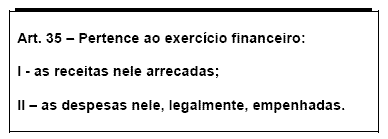
A Lei 4.320/64, em seu art.35, determina o seguinte:
Gestão financeira;
Caixa tanto para as receitas como para as despesas;
Competência para as receitas e caixa para a despesa;
Caixa para as receitas e competência para as despesas;
Competência tanto para as receitas como para as despesas.
Conforme o disposto nas Normas Brasileiras de Contabilidade aplicadas ao setor público, as transações no setor público devem ser reconhecidas e registradas integralmente no momento em que ocorrerem, utilizando, portanto, o regime contábil misto.
Na sua origem, a rubrica Restos a Pagar destinava-se a compatibilizar o término do exercício financeiro com a continuidade da Administração Pública. Com o passar do tempo, os valores contabilizados nessa rubrica passaram a ser mal utilizados e se tornaram um poderoso instrumento de rolagem de dívidas, prática esta legalmente proibida no âmbito da gestão fiscal pública.
Com a proibição da rolagem de dívidas, no último ano de mandato eletivo, por meio dessa rubrica contábil, em regra esses registros contábeis devem obedecer ao regime de
caixa.
competência.
individualização de responsabilidade.
outras despesas de pessoal.
O regime contábil adotado pelas Entidades da Administração Pública no Brasil, em consonância com a Lei 4.320/64 é:
Efetivado pelo regime de competência tanto para a despesa quanto para a receita.
Efetivado pelo regime contábil de escrituração misto: de caixa para a arrecadação das receitas e o de competência para a realização das despesas.
Efetivado pelo regime contábil de escrituração misto: de competência para a arrecadação das receitas e o de caixa para a realização das despesas.
Efetivado pelo regime de caixa tanto para a despesa quanto para a receita.
De acordo com a Lei n.º 4.320/1964, pertencem a determinado exercício financeiro as receitas nele arrecadadas. Em decorrência dessa determinação, diz-se que, na contabilidade pública, é adotado o regime de competência para a classificação da receita.
Dentre as opções abaixo, indique a que representa transação que caracteriza o regime financeiro de caixa.
O reconhecimento de créditos não tributários como variação patrimonial, no vencimento.
A conversão de depósito (caução) em multa, pelo descumprimento de contrato de compra pelo vencedor da licitação.
O registro contábil das receitas patrimoniais para determinação dos devedores, objetivando-se fiscalizar sua efetiva arrecadação.
O reconhecimento de um crédito tributário como variação patrimonial, após inscrito com dívida ativa para encaminhamento em cobrança executiva.
O momento do fato gerador de uma despesa nem sempre coincide com o momento de sua liquidação, o que faz com que o reconhecimento da despesa orçamentária e a sua apropriação pelo enfoque patrimonial possam também não coincidir.
No Brasil, o regime de escrituração das despesas para a contabilidade pública é o:
De competência.
De caixa.
Misto.
Misto aumentativo.
De unidade de pagamento.
A despesa e a assunção de compromisso serão registradas segundo o regime de competência, apurando-se, em caráter complementar, pelo regime de caixa, o resultado dos fluxos financeiros.
O regime contábil adotado para a contabilidade pública é o regime de caixa, pois pertencem ao exercício financeiro as receitas nele arrecadadas e as despesas nele legalmente empenhadas.
O regime contábil utilizado na escrituração da despesa pública é:
O registro contábil dos fatos administrativos no ente público obedece:
o regime de competência para as receitas arrecadadas no exercício e o de gestão para as despesas empenhadas
o regime de competência para as receitas lançadas de ofício e o de gestão para as despesas liquidadas
o regime de caixa para as receitas arrecadadas no exercício e o de competência para as despesas empenhadas
o regime de caixa para as receitas lançadas de ofício e o de gestão para as despesas empenhadas
o regime de caixa para todas as receitas e despesas
A contabilização da despesa pública e da receita pública é feita, respectivamente, pelos regimes de:
Competência e caixa;
Misto e caixa;
Caixa e competência;
Misto e competência.
O regime contábil adotado pela Contabilidade Pública no Brasil encontra-se consagrado no Artigo 35 da Lei n. 4320/64, em que se dispõe que "Pertencem ao exercício financeiro:
I. as receitas nele arrecadadas; e
II. as despesas nele legalmente empenhadas".
Coerentemente com tal dispositivo, é CORRETO afirmar que a Administração Pública deve adotar o regime de escrituração
de caixa para a arrecadação das receitas e de competência para a realização das despesas.
de caixa, tanto para as despesas quanto para as receitas.
de competência para a arrecadação das receitas e de caixa para a realização das despesas.
de competência, tanto para as receitas quanto para as despesas.



