







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O instrumento que mede a mortalidade ou a sobrevivência de uma determinada população é denominado:
Tábua de Comutação.
Tabela de juros compostos.
Tabela de juros simples.
Tábua de Mortalidade.
Tábua de Salvação da população ativa.
Embora a previsão do conjunto de receitas públicas seja um passo essencial para a elaboração da proposta de LOA, o trabalho de previsão individual de cada um dos ingressos não é considerado um dos estágios da receita.
Leia a definição seguinte: "Expurga da diferença entre receitas e despesas, a Correção Monetária e Cambial, os ganhos de aplicações financeiras e os juros reais devidos." Com base nesta definição, o resultado apurado no setor público pode ser classificado como:
Primário.
Nominal.
Fiscal.
Operacional.
Secundário.
Os dados sobre as necessidades de financiamento do Setor Público no Brasil indicam que nos anos 1990
O Estado, para cumprir sua função para com a sociedade, obtém recursos por meio da arrecadação tributária. A Teoria da tributação deve seguir alguns princípios fundamentais, como o princípio da neutralidade e o princípio da eqüidade. O princípio da neutralidade é:
Obtido quando não se alteram os preços relativos, minimizando sua interferência nas decisões econômicas dos agentes de mercado. Sendo adequados, os tributos podem ser utilizados na correção de ineficiências observadas no setor privado.
Um imposto e, além de ser neutro, deve ser equânime no sentido de distribuir o seu ônus de maneira justa entre os indivíduos.
Aquele em que cada contribuinte paga ao Estado um montante diretamente relacionado com os benefícios que dele recebe.
Proporcional à capacidade de pagamento que o contribuinte tem.
Quando o contribuinte, por situação de insolvência, requer do gestor público a isenção do pagamento dos tributos devidos, alegando insuficiência financeira.
Dentre as funções desenvolvidas pelo Setor Público, destaca-se aquela que corresponde à adoção de medidas de política econômica, no sentido de tentar garantir o máximo de emprego e crescimento econômico com estabilidade de preços. Neste caso, estamos nos referindo à função:
distributiva.
externalizadora.
estabilizadora.
alocativa.
Aumentos temporários nos gastos públicos, destinados, por exemplo, a atenuar os efeitos das chuvas no estado do Espírito Santo, quando financiados por meio do aumento da dívida pública, não alteram a taxa de juros e o nível de preços.
A Constituição Brasileira de 1988 trouxe uma nova forma de classificar os gastos públicos. Atualmente, utilizam-se os conceitos de função e subfunção como base para a consolidação das contas nacionais. Em relação a funções, é correto afirmar que:
o pagamento de juros da dívida pública está contido nas despesas de capital.
a função dos municípios é pagar a dívida da União, através de transferências aos Estados e ao Distrito Federal.
as despesas com investimentos públicos contemplam as que se referem ao planejamento e à execução de obras públicas.
as despesas de transferências a instituições privadas sem fins lucrativos estão contidas na amortização da dívida pública.
as despesas de pessoal e encargos sociais contêm as que se referem às inversões financeiras e às transferências a estados e municípios.
"Quando o aumento da contribuição é menos que proporcional ao ocorrido na renda, a relação entre o imposto a pagar e a renda decresce com o aumento no nível de renda". Nesse caso, a carga fiscal é:
Progressiva.
Regressiva.
Neutra.
Nula.
Sobre as infrações administrativas contra as leis de finanças públicas de que trata a Lei n° 10.028/00, é correto afirmar que constitui infração administrativa
realizar operação de crédito sem prévia autorização legislativa.
prestar garantia em operação de crédito sem que tenha sido instituída contragarantia em valor igual ou superior.
deixar de ordenar o cancelamento do montante de restos a pagar.
realizar ou receber transferência voluntária em desacordo com limite ou condição estabelecida em lei.
propor lei de diretrizes orçamentárias anual que não contenha as metas fiscais na forma da lei.
A fixação de preços máximos para os serviços de transporte público de massa, como o metrô, aumenta o excesso de demanda por esses serviços, eleva os custos marginais e conduz a perdas substanciais de eficiência.
A respeito de finanças públicas, analise:
I. A abertura de crédito extraordinário somente será admitida para atender a despesas imprevisíveis e urgentes.
II. É possível a transposição, o remanejamento ou a transferência de recursos de uma categoria de programação para outra.
III. Leis de iniciativa do Poder Executivo estabelecerão o plano plurianual, as diretrizes orçamentárias e os orçamentos anuais.
IV. É possível a concessão de empréstimos pelo Governo Federal para pagamento de despesa com pessoal ativo dos Estados, do Distrito Federal e dos Municípios.
É correto o que consta APENAS em
I e III.
I e IV.
II e III.
II e IV.
III e IV.
Estabilizadores automáticos, como o seguro-desemprego e o imposto de renda progressivo, embora não eliminem as flutuações econômicas, concorrem para atenuá-las, reduzindo, assim, a necessidade de se recorrer a políticas fiscais discricionárias.
É inconstitucional uma lei municipal que conceda isenção fiscal do imposto sobre propriedade territorial urbana (IPTU) ao Banco do Brasil S.A. quando esse mesmo benefício não for estendido a outras instituições financeiras congêneres.
Considere as frases abaixo, tendo em vista a Lei de Responsabilidade Fiscal:
I. A lei não pode permitir a destinação de recursos para, direta ou indiretamente, cobrir necessidades de pessoas físicas.
II. O Banco Central do Brasil está impedido de conceder às instituições financeiras operações de redescontos e de empréstimos.
III. A destinação de recursos para cobrir déficits de pessoas jurídicas deverá ser autorizada por lei específica, atender as condições da lei de diretrizes orçamentárias e estar prevista no orçamento ou em seus créditos adicionais.
Está correto o que se afirma APENAS em
I.
II.
III.
I e II.
II e III.
O ciclo orçamentário compreende diversas fases, contempladas na Constituição Brasileira e em leis ordinárias, que definem cada uma de suas etapas. Em relação ao processo do ciclo orçamentário, é INCORRETO afirmar que:
o Plano Plurianual é a lei que define as prioridades do governo pelo período de quatro anos.
os orçamentos fiscal, da Seguridade Social e de investimento das empresas estatais são partes integrantes da Lei Orçamentária Anual.
a Lei Orçamentária Anual disciplina os programas e ações do governo federal.
a Lei de Diretrizes Orçamentárias define as metas e prioridades em termos de programas a serem executados pelo governo.
as despesas que têm duração continuada não fazem parte do Plano Plurianual, mas somente da Lei Orçamentária Anual.
Fatores internos e externos podem afetar a gestão do fluxo de caixa, ocasionando diferenças acentuadas entre o valor previsto e o valor realizado, comprometendo a eficácia e a liquidez do sistema. Dos itens abaixo, qual é o de natureza interna?
Distribuição de lucros incompatíveis com a capacidade de geração de caixa.
Redução das vendas em decorrência de retração do mercado.
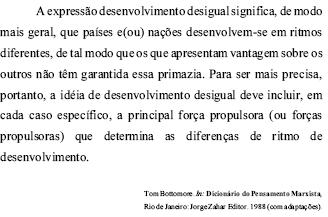
Com base no texto acima, assinale a opção correta, relativamente a crescimento e desequilíbrio social.
As situações de desenvolvimento desigual decorrem de uma força propulsora principal.
As desvantagens no ritmo de desenvolvimento de cada país podem ser consideradas elementos eternos e insuperáveis.
A globalização econômica possibilitou a superação do conceito de desenvolvimento desigual.
Apesar dos diferentes ritmos de desenvolvimento dos países, todos almejam alcançar o mesmo nível de desenvolvimento.
Se o financiamento do crescimento rápido dos gastos públicos no Brasil for limitado pela dificuldade de se aumentar ainda mais a elevada carga tributária, a expansão do deficit público daí decorrente reduzirá a poupança doméstica, aumentará as taxas de juros, e apreciará o real, provocando, assim, diminuição do superavit em transações correntes.



