







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A estatística do teste de Kolmogorov-Smirnov definida por  é assintoticamente normal.
A estatística  é um estimador não-viciado (ou não-tendencioso) para
 .
Num modelo de regressão linear simples  n, em que a variável X é fixa, os erros têm média zero, mesma variância e são nãocorrelacionados, o estimador B de mínimos quadrados de
 é dado por:


Seja X uma população normal, com média µ, variância σ2 e mediana θ. Seja Xi , i = 1, 2, ... n, uma amostra aleatória simples da população X, considere as seguintes estatísticas:
e md, respectivamente média e mediana de Xi , i = 1, 2, ... n, e
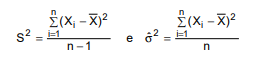
Considere as seguintes afirmações sobre estas estatísticas:
I. S2 é um estimador não viciado de σ2.
II. é um estimador consistente para µ.
III. 2 tem variância menor do que S2.
IV. , como estimador de θ, é mais eficiente do que md.



Seja X1, X2, ... Xn uma amostra aleatória simples de uma distribuição  com parâmetro
 unidimensional. Em relação ao método de estimação de por máxima verossimilhança é INCORRETO afirmar que:
será, se existir, o ponto do espaço paramétrico para o qual a função de verossimilhança é máxima;a função de verossimilhança L() é dada por L( ; x1,...,xn) =  ;
em muitos casos, o estimador de máxima verossimilhança é dado pela solução de 
como a função logarítmica é monótona crescente, o ponto do espaço paramétrico que faz com que L( ) seja máxima coincide com o ponto que faz com que logL() seja máxima, de modo que também é possível encontrar o estimador de máxima verossimilhança de �� pela solução de

se T é o valor de no espaço paramétrico que é a solução de  , então eT é o estimador de máxima verossimilhança de .
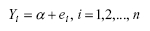 com
 , independentes,
 , não-aleatório. O estimador de máxima-verossimilhança de
 é:


Suponha que na estimação de um parâmetro  unidimensional você esteja pensando em usar um certo estimador T; você percebe que esse estimador é não viesado para e que sua variância coincide com o limite inferior de Cramér-Rao. Nesse caso, avalie as seguintes afirmativas acerca desse estimador T:
I – Nenhum outro estimador de tem variância menor que a de T.
II – T é um estimador não viesado de variância uniformemente mínima para .
III – A densidade populacional parametrizada por pertence à classe exponencial.
A(s) afirmativa(s) correta(s) é/são somente:
Sabe-se que é um estimador não tendencioso do parâmetro populacional y . Assim,


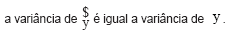
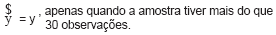
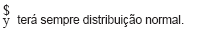
Os estimadores de mínimos quadrados  e
 tendem a mostrar que tipo de comportamento quando a média das observações de X é positiva?
Variam na mesma direção se o sinal de for positivo.
Variam na mesma direção se os sinais de e forem ambos positivos.
