







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
São propriedades desejáveis dos estimadores:
eficiência, inconsistência e ausência de vicio.
facilidade de cálculo, presença de vicio e eficiência.
presença de viés, eficiência e consistência.
convergência, facilidade de cálculo e inconsistência.
consistência, eficiência e ausência de vício.
Em uma população finita de N indivíduos, ao considerarmos uma variável de interesse X, a média e a variância populacionais serão obtidas por μ=N1∑i=1NXi e σ2=N1∑i=1N(Xi−μ)2, respectivamente. No entanto, ao obtermos uma amostra aleatória simples de tamanho n da v.a. X, e adotarmos as estatísticas x= n1∑i=1nXi e S2=n1∑i=1n(xi− x)2, podemos afirmar que
x é viciada, mas assintoticamente não viciada para µ, S2 é viciada, mas assintoticamente não viciada para σ2 .
x é viciada, mas assintoticamente não viciada para µ, S2 é não viciada para σ2.
x é não viciada para µ, S2 é viciada para σ2, com vício negativo.
x é não viciada para µ, S2 é não viciada para σ2.
x é não viciada para µ, S2 é viciada para σ2, com vício positivo.
Para a realização de uma pesquisa com uma população de tamanho 5.000, decidiu-se dividir essa população em 2 estratos, conforme o quadro a seguir.
Estrato (i) | Tamanho (Ni) | Desvio padrão (σi) |
1 | 2.000 | 3 |
2 | 3.000 | 4 |
Total (N) | 5.000 |
Uma amostra aleatória de tamanho 100, com reposição, foi extraída da população com partilha proporcional entre os estratos. Seja o estimador Xˉ=NN1Xˉ1+NN2Xˉ2 , sendo Xˉ1 e Xˉ2 as médias amostrais dos estratos 1 e 2, respectivamente. A variância deXˉ é, então, igual a
0,132.
0,156.
0,250.
0,276.
0,360.
Se as distribuições amostrais de duas estatísticas têm a mesma média (ou esperança), a estatística de menor variância é denominada estimador:
não viesado.
consistente.
eficiente.
independente.
suficiente.
A variância do estimador Xˉ é inferior a 0,04.
Certo
Errado
Um estimador que fornece a resposta correta em média é chamado não enviesado. Formalmente, um estimador é não enviesado caso seu valor esperado seja igual ao parâmetro que está sendo estimado.
Idem. Ibidem.
Os possíveis estimadores para a média populacional (µ) incluem β, média de uma amostra, α, a menor observação da amostra, e π, a primeira observação coletada de uma amostra. Considerando essas informações, julgue os itens subsequentes.
I A média de uma amostra (β) é exemplo de um estimador enviesado para a média populacional (µ), pois seu valor esperado é igual à média populacional, ou seja, E(β) = µ.
II A menor observação da amostra (α) é um exemplo de estimador não enviesado, pois o valor da menor observação da amostra deve ser inferior à média da amostra; portanto, E(α) < µ.
III A primeira observação coletada de uma amostra equivale a tomar ao acaso uma amostra aleatória da população de tamanho igual a um e, portanto, é considerado um estimador não enviesado.
Assinale a opção correta.
Nenhum item está certo.
Apenas o item I está certo.
Apenas o item II está certo.
Apenas o item III está certo.
Todos os itens estão certos.
Uma sequência {Tn} de estimadores de θ é consistente se:
n→∞LimE(Tn)=θ e n→∞LimVar(Tn)=1
n→∞LimE(Tn)=θ e n→0LimVar(Tn)=0
n→∞LimE(Tn)=0 e n→∞LimVar(Tn)=1
n→∞LimE(Tn)=1 e n→0LimVar(Tn)=1
n→∞LimE(Tn)=θ n→∞ LimVar(Tn)=0
Os parâmetros estimados por métodos bayesianos são invariavelmente coincidentes com as estimativas obtidas por meio de métodos frequentistas.
Sobre as principais propriedades dos estimadores pontuais, para pequenas e grandes amostras, é correto afirmar que:
se θ é tendencioso, só poderá ser mais eficiente do que θ˘ caso EQM (θ)<var(θ˘);(θ^)<Var(θ˘);
uma condição necessária para que um estimador θ^ de θ seja assintoticamente eficiente é que ele seja não tendencioso, também em termos assintóticos;
se limn−>∞ EQM(θ^)=+∞, então limn−>∞P(∣θ^−θ∣<ε)=0;
se fX1,....,Xn=θ.λ(x1,x2...xn) é a densidade conjunta da amostra e fθ^=θ.k(x1,x2,...,xn)−θ é a função densidade do estimador θ^ , então θ^ é um estimador suficiente de θ;
um estimador que seja assintoticamente tendencioso não poderá ser consistente.
Mediante técnicas matemáticas diferenciadas, os métodos de estimação, para estimadores da classe BLUE, visam obter uma estimação não viesada.
Leia as afirmativas a seguir:
I. Uma estimativa, em estatística, é um valor aproximado do parâmetro. Ela é calculada com o uso da amostra.
II. Quando o ácido sulfúrico corrói o zinco metálico, ocorre uma corrosão química.
III. A série química dos metais alcalinoterrosos inclui elementos que reagem com facilidade com halogênios para formar sais iônicos.
Marque a alternativa CORRETA:
Nenhuma afirmativa está correta.
Está correta a afirmativa I, apenas.
Estão corretas as afirmativas II e III, apenas.
Estão corretas as afirmativas I e III, apenas.
Todas as afirmativas estão corretas.
Um intervalo de confiança de 95% descreve a probabilidade de um parâmetro estar entre dois valores numéricos na próxima amostra não aleatória a ser coletada.
Durante as aulas, muitos professores buscam fazer analogias dos conteúdos que serão ministrados, com outras situações que aparentemente não se relacionam com o conteúdo, porém após estas analogias o entendimento dos alunos sobre determinados conceitos teóricos, tem uma tendência de ser melhor compreendido. É nesta direção, que muitos professores de estatística comparam o processo de estimação de parâmetros na estatística com um atirador de dardos em um alvo. Obviamente, nesta comparação é desejado que o estimador de um parâmetro populacional tenha características semelhantes à de um “bom atirador de dardos no alvo”. Suponha que as figuras a seguir representam os alvos (O objetivo é acertar o centro de cada alvo) e que os pontinhos nos alvos são os locais em que os atiradores acertaram os seus dardos após algumas tentativas.
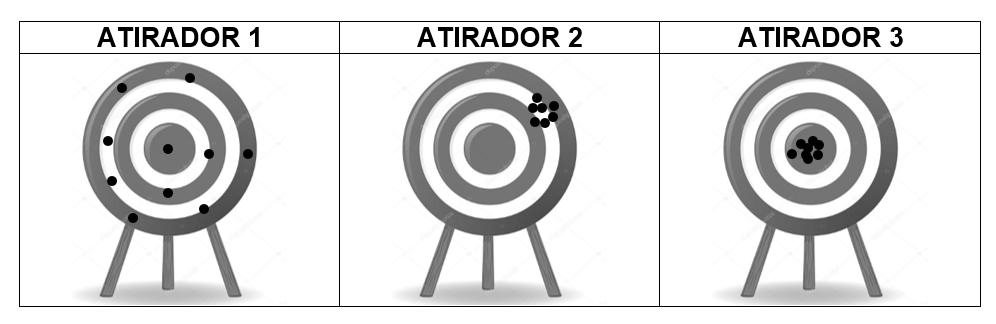
Na analogia destes cenários com o processo de estimação, pode-se afirmar que:
O atirador 2 representaria um estimador preciso, porém viesado.
O atirador 1 representaria um estimador preciso e não viesado.
O atirador 3 representaria um estimador com variabilidade alta, porém sem viés.
O atirador 3 representaria um estimador preciso, porém viesado.
Os três atiradores representariam estimadores não viesados.
Situação hipotética: A e B são dois estimadores não viciados e diferentes utilizados para estimar um mesmo parâmetro. A variância de A é menor que a variância de B. Assertiva: Em relação à consistência desses estimadores, é correto afirmar que o estimador A é mais consistente que o B.
Em se tratando das propriedades dos estimadores, podemos afirmar que
a estatística T = T (X1, X2, ... , Xn) é eficiente para θ, quando a distribuição condicional de X1, X2, ... , Xn dado T for dependente de θ.
a estatística T = T (X1, X2, ... , Xn) é suficiente para θ, quando a distribuição condicional de X1, X2, ... , Xn dado T for dependente de θ.
a estatística T = T (X1, X2, ... , Xn) é suficiente para θ, quando a distribuição condicional de X1, X2, ... , Xn dado T for independente de θ.
a estatísticaa estatística T = T (X1, X2, ... , Xn) é eficiente para θ, quando a distribuição condicional de X1, X2, ... , Xn dado T for independente de θ.
Uma amostra aleatória (X1, X2) é extraída, com reposição, de uma população correspondente a uma variável aleatória X normalmente distribuída, com média μ e variância unitária. Dois estimadores não viesados, E1 = 4mX1 + 2nX2 e E2 = 2mX1 – 2nX2, são utilizados para estimar μ. Considerando somente esses 2 estimadores e sabendo que m e n são parâmetros reais, obtém-se que a variância do estimador mais eficiente é igual a
17/9
5/3
17/3
1/3
5/9
Seja X uma variável aleatória com parâmetro β e função de densidade de probabilidade dada por:
f(x)=kx2.e−x/β−3 para x > 0 e Zero, caso contrário.
Para a estimação do parâmetro da distribuição, uma amostra de tamanho n é extraída e vários métodos são cogitados.
Sobre os possíveis estimadores, é correto afirmar que:
pelo método dos mínimos quadrados βMQ=n∑xi;
pelo método da máxima verossimilhança βMV=3.n∑xi;
pelo método dos momentos βMM=3.n∑xi2;
pelo método dos mínimos quadrados βMQ=n∑x1;
pelo método da máxima verossimilhança βMV=3∑xin.
Sendo ( X1, X2) uma amostra aleatória independente de uma variável aleatória normal padrão, informe se é verdadeiro (V) ou falso (F) o que se afirma a seguir e assinale a alternativa com a sequência correta.
( ) 2X2−X1 tem distribuição normal padrão.
( ) 2X2−X1 não tem distribuição normal padrão.
( ) (X1−X2)2(X1+X2)2 tem distribuição F(2, 2).
( ) (X1−X2)2(X1+X2)2 tem distribuição F(1, 1).
( ) (X1−X2)2(X1+X2) tem distribuição t com 1 grau de liberdade.
V – F – F – V – V.
V – F – V – F – V.
F – F – V – F – F.
V – F – F – V – F.
F – V – F – V – F.
Entre dois estimadores, A e B, com consistência, viés e demais características iguais, o estimador mais útil é aquele que possui menor variância.



