







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A estimativa do total de horas estudadas usando o estimador T(conhecido como estimador expansão, ou π , estimador do total populacional) é:
1050 horas.
1500 horas.
10500 horas.
15000 horas.
Para a estimação das raízes de uma equação, um dos métodos utilizados é o algoritmo de Newton-Raphson. Suponha que seja necessário encontrar a solução de uma equação diferenciável, f(x)=0. O passo crucial na iteração do método de Newton-Rapson, dado um valor xk , é a obtenção de um novo valor xk+1 , o qual é estimado da seguinte forma:
xk+1 ≈xk − f(xk)−f(xk−1)(xk−xk−1)f(xk) , k=1, 2, ....
xk+1≈xk − f′(xk)f(xk) , k=1, 2, ....
xk+1≈xk − f′(xk)(xk−xk−1)f(xk) , k=1, 2, ....
xk+1≈xk − f(xk)(xk−xk−1)f(xk) , k=1, 2, ....
xk+1≈ xk − f′(xk)−f′(xk−1)f(xk) , k=1, 2, ....
O Método de Mínimos Quadrados (MQ), o Método dos Momentos (MM) e o de Máxima Verossimilhança (MV) estão entre os mais usados para estimação pontual de parâmetros.
Sobre esses, é correto afirmar que:
Na estimação pelo método de máxima verossimilhança, geralmente, o método de Newton-Rapson é utilizado para encontrar as estimativas dos parâmetros. X é uma variável aleatória definida sob um espaço de probabilidade (Ω , σ , P) com x ∈ Ω e função de densidade de probabilidade f(x;θ) , onde θ ∈ R ; X=(x1,x2, ..., xn) é uma amostra aleatória de X e L(θ∣X)= ∏i−1n f(xi, θ) a função de verossimilhança. Suponha que a estimativa de máxima verossimilhança de θ. θ^ , satisfaz მ θ^მlnL(θ^|X) = 0. Sendo θ^ a estimativa de θ após a iteração k do algoritmo, então:
θ^k−1 ≈ θ^k −H (θ^k)S (θ^k) , em que S (θ)=მ θმ lnL e H (θ)=−მ θ2მ2 lnL (θ |X)
θ^ k+1 ≈ θ^ k −H (θ^k)S( θ^k), em que S (θ)=მ θმ L (θ |X) e H (θ)=−მ θ2მ2 L (θ | X)
θ^ k+1 ≈ θ^k−1 −H(θ^k−1)S(θ^k−1), em que S (θ)=მ θმ lnL(θ|X) e H (θ)=−მ θ2მ2 lnL (θ|X)
θ^ k+1 ≈ θ^k + H (θ^k)S (θ^k), em que S (θ)=მ θმ lnL (θ|X) e H (θ)=−მ θ2მ2 lnL(θ|X)
θ^ k+1 ≈ θ^k−1 +H (θ^k−1)S(θ^k−1), em que S (θ)=მ θმ lnL (θ|X) e H (θ)=−მ θ2მ2lnL(θ|X)
Os pressupostos do modelo de regressão linear simples estão relacionados às propriedades dos estimadores de Mínimos Quadrados Ordinários (MQO), Melhor Estimador Linear Não Tendencioso (BLUE) e Máxima Verossimilhança (MV).
Sobre essas vinculações, é correto afirmar que:
Um instituto goiano de pesquisa de opinião deseja estimar o número de pessoas em um município do estado, no ano de 2018, que sofreram algum tipo de acidente de trabalho nos últimos seis meses. Uma pesquisa anterior realizada no ano de 2017 mostrou que 10% dos entrevistados sofreram algum tipo de acidente de trabalho. Qual será o número mínimo de pessoas que deverão ser entrevistadas nesta nova pesquisa, considerando um erro de estimação de 3% e um nível de 95% de confiança?
Para estimar a média de certa população μ, desconhecida, partindo apenas de duas observações amostrais, cogita-se o emprego de um dos seguintes estimadores, onde X1 e X2 representam os indivíduos da amostra ex ante.
Θ=32X1+31X2 e Θ=72X1+74X2
Sobre os estimadores, é correto afirmar que:
o estimador Θ é mais eficiente do que Θ ;
o estimador Θ subestima, em média, o valor verdadeiro de μ ;
a tendenciosidade de Θ , T (Θ), é igual a μ /
o Erro Quadrático Médio de Θ, EQM(Θ), 4920 , σ² ;
a tendenciosidade de Θ, T(Θ), é igual a 7−μ .
Com o objetivo de verificar qual seria a forma funcional mais adequada a um modelo é feita uma transformação Box-Cox, estimando-se repetidas vezes o seguinte modelo:
Y∗=α+β.X∗+ε
onde Y∗=λYλ−1 e X∗=δXδ−1, sendo λ e δ os parâmetros que mudam a cada nova rodada de estimações. As distribuições de λ e δ foram identificadas para os testes de hipóteses:
Ho:λ = 0 vs Ha:λ = 1 e Ho: δ = 1 vs Ha: δ = 0
Em ambos os testes Ho foi rejeitada.
Então a forma funcional mais adequada ao modelo inicial é:
Y = a∗+ β.X + ε;
lnY = a∗+β.X + ε;
Y = a∗+β.lnX + ε;
lnY = a∗+β.lnX + ε;
Y = a∗+β.(X1 )+ ε.
Considere os dois estimadores a seguir, orientados para a estimação da média de uma dada população.
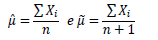
Sobre essas alternativas, é correto afirmar que:
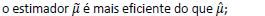
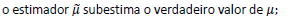

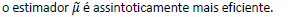
A respeito da teoria estatística da estimação, assinale a alternativa correta.
Se a média da distribuição amostral de uma estatística for igual ao parâmetro populacional correspondente, a estatística será denominada de estimador não tendencioso do parâmetro, cujo valor correspondente será denominado de estimativa não tendenciosa.
Se as distribuições amostrais de duas estatísticas tiverem a mesma média (ou esperança), a estatística de menor variância será denominada de estimador eficiente da média, cujo valor correspondente será denominado de estimativa ineficiente.
Se a média da distribuição amostral de uma estatística for igual ao parâmetro populacional correspondente, a estatística será denominada de estimador tendencioso do parâmetro, cujo valor correspondente será denominado de estimativa tendenciosa.
A estimativa de um parâmetro populacional, dada por dois números, entre os quais pode-se considerar que ele esteja situado, é denominada de estimativa por ponto.
As estimativas por pontos indicam sua precisão ou exatidão e são, portanto, preferíveis às estimativas por intervalos.
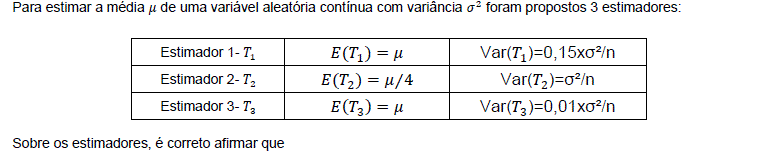
2 possui o menor erro quadrático médio.
1 e 3 possuem o mesmo erro quadrático médio.
2 é o de maior acurácia por não ser tendencioso e possui menor erro quadrático médio.
dentre os não viesados, o 3 é o melhor por ter menor variância e erro quadrático médio.
Dois estimadores, Θ1 e Θ2 , para um parâmetro populacional Θ , têm seus Erros Quadráticos Médios (EQM) dados por:
EQM(Θ1)=n3.σ²+(nΘ−1)² e EQM(Θ2)=5n.σ²+(1+nΘ)²
Com base apenas nas expressões, onde as primeiras parcelas são as variâncias, é correto concluir que:
Θ1 é não tendencioso;
Θ1 é um estimador consistente;
Θ2 é assintoticamente não tendencioso;
Θ2 não é um estimador consistente;
ambos são assintoticamente eficientes.
E1 e E2 são dois estimadores, independentes e não enviesados, para o parâmetro θ de uma população. A variância de E1, não nula, é igual à metade da variância de E2. Um novo estimador E para θ foi construído a partir de E1 e E2, ou seja, E = rE1 + sE2, com r e s não nulos pertencentes ao conjunto dos números reais. Se E é um estimador não enviesado e tem a menor variância possível, então
r = s
r = 2s
r = s/2
r = s/3
r = s/4
 é um estimador não viciado e consistente da média populacional M.
Sobre propriedades dos estimadores pontuais, assinale a afirmativa INCORRETA.
Um estimador T de algum parâmetro 𝜃 é dito não viciado se sua esperança é igual a 𝜃.
Se T1 e T2 são estimadores não viciados do parâmetro θ, é considerado mais eficiente aquele com menor variância.
O Erro Quadrático Médio (EQM) de um estimador T de algum parâmetro 𝜃 pode ser calculado como a soma da variância de T e do viés de T.
Considerando 𝑇𝑛 uma sequência consistente de estimadores do parâmetro θ e 𝑛 o tamanho da amostra, tem-se que para cada 𝜀 > 0, lim𝑛→∞ 𝑃𝜃 (|𝑇𝑛 − 𝜃| ≥ 𝜀) = 0.
Para a distribuição normal, o método dos momentos e o da máxima verossimilhança fornecem os mesmos estimadores aos parâmetros μ e σ.
Certo
Errado
O erro médio quadrático é uma medida do desempenho de um estimador de um parâmetro θ ou de uma função desse parâmetro, q(θ). A definição do erro médio quadrático é R(θ ,T) = E[T(x) - q(θ)]2 , onde T(x) é o estimador de q(θ). Então, é possível afirmar que
o erro médio quadrático é igual à soma do desvio padrão do estimador com o vício desse estimador.
o erro médio quadrático é igual à diferença quadrática entre o estimador e o parâmetro a ser estimado.
o erro médio quadrático é igual à soma da variância do estimador com o quadrado do vício desse estimador.
o erro médio quadrático é independente do vício do estimador.
o erro médio quadrático é uma esperança condicionada ao valor do parâmetro a ser estimado.
Sabe-se que o desvio padrão dos resultados de medições sucessivas de um mesmo mensurando (uma mesma peça, por exemplo), sob as mesmas condições de medição, é 0,00278 mm, e que o desvio padrão dos resultados de medições de um mesmo mensurando efetuadas sob condições variadas de medição é 0,0046 mm. Sendo assim, qual é a estimativa da capacidade do sistema de medição quantificada pelo índice R&R?
0,0232 mm
0,0300 mm
0,0322 mm
0,0337 mm
0,0413 mm



