







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Indique, abaixo, a afirmativa incorreta
Os créditos adicionais extraordinários são os destinados a despesas urgentes e imprevistas, como uma calamidade pública.
Os créditos adicionais especiais têm por característica
independerem de autorização legislativa.
dependerem da existência de recursos para financiálos.
destinarem-se ao reforço de dotação orçamentária insuficiente.
serem previstos na lei orçamentária anual.
atenderem a despesas de caráter urgente e imprevisto.
Os créditos adicionais que obrigatoriamente dependem de autorização legislativa prévia são:
É uma das características dos créditos especiais:
independerem de autorização legal para sua consecução.
serem destinados a reforço de dotação orçamentária já existente.
abertura por decreto legislativo.
dependerem de recursos disponíveis para financiar a despesa.
serem previstos na lei orçamentária anual.
São créditos adicionais as autorizações de despesas não computadas ou insuficientemente dotadas na lei de orçamento. Acerca de créditos adicionais, assinale a opção correta.
Os créditos especiais são autorizados por lei, incluída a própria Lei Orçamentária Anual, e abertos por decreto executivo.
A solicitação dos créditos extraordinários, que se destinam a atender a despesas urgentes e imprevisíveis, como em caso de guerra, comoção interna ou calamidade pública é encaminhada ao Poder Legislativo por intermédio de projeto de lei com regime de urgência.
Inexiste a necessidade de indicação das fontes de recursos que financiarão as despesas nos casos de créditos extraordinários.
Os créditos adicionais são classificados em créditos plurianuais, créditos especiais, créditos de investimento, créditos de despesas de exercícios anteriores e créditos extraordinários.
Nos termos da Lei no 4.320, de 1964, os recursos que podem financiar créditos suplementares e especiais são:
superávit financeiro do ano anterior, excesso de arrecadação, anulação de dotação, operação de crédito.
superávit orçamentário do ano anterior, ativo real líquido, anulação de dotação, operação de crédito.
operação de crédito por antecipação da receita, superávit financeiro, excesso de arrecadação, anulação de dotação.
superávit econômico, excesso de arrecadação, anulação parcial de dotação e operação de crédito.
superveniências e insubsistências ativas.
Ao longo da execução do orçamento, o Governo do Estado identificou a necessidade de realizar novo programa na área de saneamento básico. Para tal, valeu-se de um crédito
adicional extraordinário.
bancário.
adicional suplementar.
extra-orçamentário.
adicional especial.
Constitui recurso utilizado para abertura de créditos adicionais:
É característica dos créditos adicionais Especiais:
ter como finalidade atender despesas as quais não haja categoria de programação orçamentária específica e objetivo não previsto no orçamento.
possuírem a possibilidade de prorrogação para o exercício seguinte desde que sua autorização ocorra seis meses antes do exercício seguinte.
serem autorizados exclusivamente pelo poder legislativo para o atendimento imediato de casos graves e urgentes que envolvem comoção interna no país.
o atendimento de gastos urgentes e imprevisíveis, como nos casos de calamidade pública que requer uma ação urgente e impreterível.
o reforço de uma categoria de programação orçamentária já existente quando os recursos orçamentários para as despesas se tornam insuficientes.
A propósito da iniciativa e da competência constitucional em matéria orçamentária, assinale a opção correta.
Qualquer parlamentar pode apresentar projeto de lei alterando o orçamento, desde que não provoque aumento de despesa.
O Congresso Nacional pode delegar ao presidente da República a competência para legislar em relação ao assunto.
É vedada a edição de medidas provisórias relativas à matéria, exceto no caso de créditos extraordinários.
O presidente da República pode dispor sobre a utilização dos recursos que ficarem sem despesas correspondentes em virtude de emenda parlamentar.
De acordo com a Lei no 4.320, de 1964, os créditos adicionais extraordinários são
abertos por lei.
autorizados por lei.
autorizados por lei e abertos por decreto.
autorizados por decreto.
abertos por decreto.
Os créditos adicionais extraordinários
independem da prévia existência de recursos para custeá-los.
destinam-se ao atendimento de despesas imprevistas, mas sem caráter de urgência.
destinam-se ao reforço de dotação já existente no orçamento em vigor.
São vedados programas e projetos que não sejam incluídos na lei orçamentária anual, excetuando-se os créditos especiais e extraordinários, que serão incorporados, em razão da sua natureza, ao orçamento do exercício financeiro subseqüente.
São créditos adicionais as autorizações de despesas não computadas ou insuficientemente dotadas na Lei de Orçamento. Com relação aos créditos especiais, assinale a opção correta.
São créditos destinados ao reforço da dotação orçamentária.
São créditos destinados a despesas urgentes e imprevisíveis, como em caso de guerra.
Os créditos especiais somente terão vigência adstrita a exercício financeiro em que forem abertos.
A abertura de créditos especiais depende da existência de recursos disponíveis para ocorrer a despesa e deve ser precedida de justificativa.
Os créditos especiais são abertos por decreto do Poder Executivo, que deles dará imediato conhecimento ao Poder Legislativo.
Sobre o processo orçamentário no Brasil, é correto afirmar:
O Plano Plurianual é lei de iniciativa do Poder Legislativo.
As Despesas Correntes e de Capital, para o exercício financeiro subseqüente, são incluídas na Lei de Diretrizes Orçamentárias.
Uma lei orçamentária anual não contém dispositivo estranho à fixação da receita e à previsão de despesa.
É vedada a abertura de crédito especial sem a prévia indicação de recursos.
Os créditos especiais são abertos para o atendimento de despesas imprevisíveis e urgentes, tais como, as decorrentes de calamidade pública.
De acordo com a Lei 4.320/64, são considerados créditos adicionais:
Suplementares, especiais, extraordinários;
Plano Plurianual, Lei de Diretrizes Orçamentárias, Orçamento;
Excesso de Arrecadação, Superávit Financeiro, Produtos de Operações;
Mutação Patrimonial, Refinanciamento de Dívidas, Aplicações de Crédito.
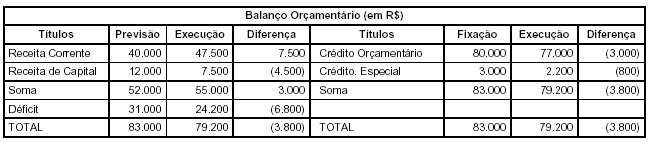
Determinar a parcela do crédito adicional a ser reaberta no exercício de 2006 considerando os seguintes dados:
I. O crédito especial foi aberto no mês de novembro de 2005.
II. Os valores contidos no Balanço Orçamentário abaixo.
(R$ 6.800)
(R$ 3.000)
R$ 3.800
R$ 3.000
R$ 800
O crédito adicional extraordinário é autorizado para atender despesas:
programas de trabalho não previsto no orçamento em vigor
com aumento de vencimentos dos agentes públicos
fixadas no orçamento, mas insuficientemente dotadas
O déficit orçamentário do Estado foi explicado pela abertura, sem recurso financeiro, de créditos adicionais. Disso se conclui que a Fazenda desse Estado, ao longo do exercício, abriu crédito adicional lastreado por
superávit financeiro do exercício anterior.
anulação parcial de dotação orçamentária.
operação de crédito.
tendência de excesso de arrecadação.
anulação total de dotação orçamentária.



