







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Lei de Responsabilidade Fiscal
é uma lei complementar que prevê crimes de responsabilidade.
define os limites mínimos de despesas com pessoal da União, dos Estados e do Distrito Federal.
disciplina a renúncia de receita, apresentando as condições para sua efetivação.
disciplina o plano plurianual, definindo de forma enumerada seu objeto.
é omissa quanto às operações créditos de cada ente da Federação.
Analise as afirmativas a seguir:
I. A lei que instituir as Diretrizes Orçamentárias estabelecerá de forma regionalizada, as diretrizes, objetivos e metas da administração pública federal para as despesas de capital e outras delas decorrentes e para as despesas relativas aos programas de natureza continuada.
II. A Lei Orçamentária Anual compreende o orçamento fiscal, o orçamento da seguridade social e o orçamento de investimentos das empresas em que a União, direta ou indiretamente, detenha a maioria do capital social com direto a voto.
III. A Lei de Diretrizes Orçamentárias disporá sobre o equilíbrio entre receitas e despesas, critérios e forma de limitação de empenho, normas relativas ao controle de custos e à avaliação dos resultados dos programas financiados com recursos dos orçamentos.
IV. Integrará o projeto de lei orçamentária anual o anexo de Metas Fiscais, em que serão estabelecidas metas anuais, em valores correntes e constantes, relativas a receitas, despesas, resultados nominal e primário e o montante da dívida pública, para o exercício a que se referirem e para os dois seguintes.
V. A vigência do plano plurianual estende-se por 4 (quatro) anos com início no segundo ano de mandato do Chefe do Poder Executivo até o término do primeiro ano do mandato seguinte.
Assinale:
se somente as afirmativas I, II e IV estiverem corretas.
se somente as afirmativas II, III e V estiverem corretas.
se somente as afirmativas I, II e III estiverem corretas.
se somente as afirmativas I, III e IV estiverem corretas.
se somente as afirmativas III, IV e V estiverem corretas.
As despesas que constituam obrigações constitucionais e legais do ente, inclusive aquelas destinadas ao pagamento do serviço da dívida, e as ressalvadas pela lei de diretrizes orçamentárias podem ser objeto de limitação de despesas, caso necessário ao cumprimento das metas fiscais.
Sobre o Plano Plurianual (PPA), é correto afirmar que
sua vigência coincide com o mandato do Presidente da República.
somente os investimentos cuja execução ultrapasse um exercício financeiro poderão ser iniciados sem prévia inclusão no plano plurianual.
nele são estabelecidas de forma regionalizada as diretrizes, objetivos e metas para as despesas de capital da União.
deve ser encaminhado pelo Presidente da República para apreciação do Poder Legislativo depois de completado o primeiro exercício financeiro de sua gestão.
é apreciado apenas no Senado Federal, uma vez que a participação dos Estados da Federação nessa casa legislativa é paritária.
deverão ser utilizados exclusivamente para atender ao objeto de sua vinculação e somente no exercício em que ocorrer o ingresso.
Não consta(m) no conteúdo do anexo de metas fiscais, estabelecido nos §§ 1o e 2o, do art. 4o, da LRF:
metas anuais, em valores correntes e constantes.
avaliação do cumprimento das metas relativas ao ano anterior.
demonstrativo das metas anuais, instruído com memória e metodologia de cálculo.
evolução do patrimônio líquido.
As contas do Poder Judiciário, no âmbito da União, serão prestadas pelo(s)
As normas relativas à LOA estabelecidas pela Lei de Responsabilidade Fiscal incluem a
obrigatoriedade de constituição da reserva de contingência, que se limitará ao percentual de créditos extraordinários abertos no exercício anterior.
integração às despesas da União e inclusão na LOA das despesas de custeio administrativo do Banco Central.
especificação, em decretos do Poder Executivo dos créditos consignados com finalidade genérica.
inclusão destacada das dotações para investimentos com dois exercícios de duração, não constantes do PPA.
Nos termos das disposições contidas na Lei Complementar nº 101 - LRF, o projeto de lei orçamentária anual será elaborado de forma compatível com o plano plurianu-al, com a lei de diretrizes orçamentárias e com as normas da referida lei, devendo ainda, EXCETO:
Conter todas as despesas relativas à dívida pública, imobiliária ou contratual, e as receitas que as atenderão.
Conter reserva de contingência, cuja forma de utilização e montante, definido com base na receita corrente líquida, serão estabelecidos na lei de diretrizes or-çamentárias.
Conter, em anexo, demonstrativo da compatibilidade da programação dos orça-mentos com os objetivos e metas constantes do documento de que trata o § 1º do artigo 4º da LRF.
Vir acompanhado do documento a que se refere o § 6º do artigo 165 da Constitu-ição Federal, bem como das medidas de compensação a renúncias de receita e ao aumento de despesas obrigatórias de caráter continuado.
Em relação à execução orçamentária e ao cumprimento de metas estabelecidos na LRF, assinale a alternativa correta.
Até sessenta dias após a publicação dos orçamentos, nos termos em que dispuser a lei de diretrizes orçamentárias e observado o disposto na alínea c do inciso I do art. 4o, o Poder Executivo estabelecerá a programação financeira.
Os recursos legalmente vinculados à finalidade específica serão utilizados exclusivamente para atender ao objeto de sua vinculação, ainda que em exercício diverso daquele em que ocorrer o ingresso.
Se verificado, ao final de um quadrimestre, que a realização da receita poderá não comportar o cumprimento das metas de resultado primário estabelecidas no Anexo de Metas Fiscais, os Poderes e o Ministério Público promoverão, por ato próprio os ajustes necessários e nos montantes necessários.
No caso de restabelecimento da receita prevista, ainda que parcial, a recomposição das dotações cujos empenhos foram limitados dar-se-á de forma integral.
No prazo de sessenta dias após o encerramento de cada semestre, o Banco Central do Brasil apresentará, em reunião conjunta das comissões temáticas pertinentes do Congresso Nacional, avaliação do cumprimento dos objetivos e metas.
O planejamento orçamentário envolve a utilização de elementos contábeis, jurídicos e econômicos, e a Lei de Responsabilidade Fiscal busca a eficiência desse planejamento através de diferentes mecanismos. Sobre os mecanismos que compõem a Lei de Responsabilidade Fiscal, assinale a afirmação INCORRETA.
É nulo de pleno direito o ato que provoque aumento da despesa com pessoal e não atenda ao limite legal de comprometimento aplicado às despesas com pessoal inativo.
É nulo de pleno direito o ato de que resulte aumento da despesa com pessoal expedido nos cento e oitenta dias anteriores ao final do mandato do titular do respectivo poder público.
Nenhum benefício ou serviço relativo à seguridade social poderá ser criado, majorado ou estendido sem a indicação da fonte de custeio total.
Os limites de gastos da Lei de Responsabilidade Fiscal não atingem o Poder Judiciário, pois figuram em orçamento próprio redigido pelo Ministério Público.
A verificação do cumprimento dos limites estabelecidos pela Lei de Responsabilidade Fiscal (nos artigos 19 e 20) será realizada ao final de cada quadrimestre.
Segundo a Lei da Responsabilidade Fiscal, se verificando ao final de um (I), que a realização da receita poderá não comportar o cumprimento das metas de resultado (II) estabelecidas no Anexo de Metas Fiscais, os Poderes e o Ministério Público promoverão, por ato próprio e nos montantes necessários, nos trinta dias subsequentes, (III) de empenho e movimentação financeira, segundo os critérios fixados pela lei (IV)
Preenchem respectiva e corretamente as lacunas de I a IV:
Bimestre, primário ou normal, limitação de diretrizes orçamentárias.
Trimestre, primário ou operacional, sub-rogação, de diretrizes orçamentárias.
Quadrimestre, operacional ou nominal, limitação, orçamentária anual.
Semestre, primário ou operacional, sub-rogação, orçamentária anual.
Ano, primário ou nominal, limitação, orçamentária anual.
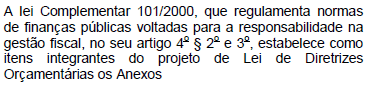
de riscos fiscais e dos riscos orçamentários
dos resultados esperados e dos ativos contingenciais.
das projeções atuariais e dos resultados esperados pelas empresas estatais.
dos ativos e passivos contigenciais.
de metas fiscais e de riscos fiscais.
Se as receitas orçamentárias foram superestimadas, o contingenciamento das dotações será uma opção para evitar que haja déficit na execução orçamentária.
Os dispositivos da Lei de Responsabilidade Fiscal não obrigam:
a administração direta municipal.
as autarquias e fundações estaduais.
os tribunais de contas municipais.
as empresas controladas não dependentes estaduais.
as empresas estatais federais que recebem recursos para pagamento de despesas com pessoal, custeio ou capital.
O anexo de metas exigido pela Lei de Responsabilidade Fiscal deverá integrar
o Plano Plurianual (PPA), estabelecendo metas de receita, de despesas e de resultados para o seu período de vigência.
o projeto de Lei de Diretrizes Orçamentárias (LDO), estabelecendo em valores correntes e constantes a meta para o montante da dívida pública para o exercício a que se referir e para os dois seguintes.
a Lei Orçamentária Anual (LOA), estabelecendo as metas de resultados primário e nominal para o exercício a que se referir e para os dois seguintes.
a Lei Orçamentária Anual (LOA), estabelecendo as metas de receitas, despesas, resultados primário e nominal e montante da dívida somente para o exercício a que se referir.
o Plano Plurianual (PPA), Lei de Diretrizes Orçamentárias (LDO) e Lei Orçamentária Anual (LOA), estabelecendo o equilíbrio das contas públicas através das metas anuais de resultados primário e nominal.



