







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Se determinado suprimento de fundos não for totalmente utilizado, a parcela restante deverá ser contabilizada obrigatoriamente como anulação de despesa.
Certo
Errado
As despesas com Suprimento de Fundos somente podem ser realizadas na(s) seguinte(s) condição(ões):
I. atender a despesas de pequeno vulto, assim entendidas aquelas cujo valor, em cada caso, não tenha limite estabelecido.
II. atender a despesas eventuais, inclusive em viagens e com serviços especiais, que exijam pronto pagamento (excluída nesse caso a possibilidade de uso do Cartão para o pagamento de bilhetes de passagens e diárias a servidores).
III. quando a despesa deva ser feita em caráter sigiloso, conforme se classificar em regulamento; ou seja, os órgãos e entidades que executarem despesas sigilosas deverão possuir regramento próprio para tal.
É correto o que se apresenta em
I, II e III.
I e II, apenas.
II e III, apenas.
I e III, apenas.
II, apenas.
Segundo a Lei n. 4.320/1964 e de acordo com o descrito no Manual de Contabilidade Aplicada ao Setor Público, não se pode efetuar adiantamento a servidor em alcance e nem a responsável por dois adiantamentos. Por servidor em alcance, entende-se aquele que não efetuou, dentro do prazo,
adoção das regras gerais de observância obrigatória para a União, Estados, Distrito Federal e Municípios aplicáveis ao regime de adiantamento.
comprovação dos recursos recebidos ou que, caso tenha apresentado a prestação de contas dos recursos, a mesma tenha sido impugnada total ou parcialmente.
consignação do numerário restante, oriundo de empenho na dotação “crédito extraordinário”, para a realização de despesas imediatas.
integralização do código de fonte/destinação de recursos do regime de adiantamento, entre a receita e a despesa de pronto pagamento.
A concessão de suprimento de fundos é feita a servidor para o pagamento de despesas que não possam subordinar-se ao processo normal de execução.
Entre as condições a seguir, a única que permite o recebimento de suprimento de fundos é:
De acordo com a norma vigente, não se deve conceder suprimento de fundos nos seguintes casos, exceto:
a responsável por dois suprimentos.
a servidor que tenha sob sua guarda um exemplar do Cartão de Pagamento do Governo Federal (CPGF).
a servidor que tenha a seu cargo a guarda ou a utilização do material a adquirir, salvo quando não houver na repartição outro servidor.
a responsável por suprimento de fundos que, esgotado o prazo, não tenha prestado contas de sua aplicação.
a servidor declarado em alcance.
Em relação ao Suprimento de Fundos por tratar-se de um Regime de Adiantamento é correto afirmar:
Que por tratar-se de um adiantamento, a nota de empenho poderá ser feita depois do pagamento ao fornecedor.
O período de execução do Suprimento de Fundos é no prazo de um exercício financeiro.
O servidor que recebe o Suprimento de Fundos é concomitantemente responsável ao Ordenador de Despesa, quanto a prestação de contas.
O Suprimento de Fundos jamais poderá ser utilizado para despesas com caráter sigiloso, dado as exigências da Lei de Transparência Fiscal.
Todas as pequenas despesas de uma unidade de saúde podem ser pagas antecipadamente pelo Suprimento de Fundos, e tratando-se de um regime de adiantamento, a nota de empenho pode ser feita posteriormente.
Segundo o Manual de Contabilidade Aplicado ao Setor Público, MCASP, da Secretaria do Tesouro Nacional, STN: “O suprimento de fundos é caracterizado por ser um adiantamento de valores a um servidor para futura prestação de contas.” Dada essa afirmação, é possível inferir que
Suprimento de Fundos é uma prática existente há bom tempo que possibilita agilidade na execução orçamentária.
igualmente ao Regime de Adiantamento, o Suprimento de Fundos é o único meio de realizar compras de menor valor.
alguns dos itens a serem adquiridos pela administração pública, dadas as suas peculiaridades, têm a sua aquisição dificultada pelo regime normal de aplicação.
mesmo após muitos avanços recentes na contabilidade pública, ainda restam problemas a serem superados.
de forma condizente ao que determina a legislação, o Suprimento de Fundos minimiza a prestação de contas.
O adiantamento de valores a um servidor, para futura prestação de contas, que constitui despesa orçamentária e, portanto, percorreu os três estágios da despesa orçamentária (empenho, liquidação e pagamento), refere-se a
fundo perdido.
suprimentos de fundos.
adiantamento de empenho.
adiantamento de viagem.
concessão programada.
Considerando a expectativa de que não se concretize a previsão de receitas contida na lei orçamentária de certo Estado, o respectivo Governador entende que devem ser tomadas as seguintes medidas de contenção de despesas no âmbito do Poder Executivo:
I. extinguir parte dos cargos públicos vagos.
II. extinguir determinadas autarquias.
III. exonerar parte dos servidores públicos ocupantes de cargos em comissão.
IV. extinguir o fundo estadual de fomento à cultura.
À luz das disposições da Constituição Federal, poderão ser tomadas
Em uma entidade pública havia a necessidade de conceder suprimento de fundos a um servidor para pagamento de despesas de pequena monta. Em um dos departamentos da entidade havia cinco servidores com as seguintes características:
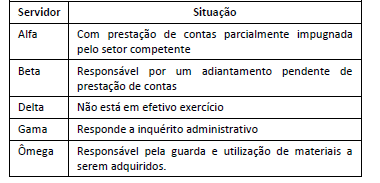
O servidor ao qual poderá ser concedido suprimento de fundos é:
Considere:
I. As despesas devem estar expressamente definidas em lei.
II. Consiste na entrega de numerário a servidor.
III. O empenhamento pode ser prévio ou a posteriori, se a despesa for urgente.
IV. Destinado a casos que não podem subordinar-se ao processo normal de aplicação.
V. Cada responsável pode receber, no máximo, dois adiantamentos concomitantes.
Nos termos da Lei no 4.320/64, são regras afetas ao regime de adiantamento o que consta APENAS em
I, II, III e IV.
I, II, III e V.
I, II, IV e V.
I, III, IV e V.
II, III, IV e V.
No que se refere à despesa pública, especialmente suprimento de fundos, restos a pagar e despesas de exercícios anteriores, assinale a opção correta.
A imprevisibilidade de valores que serão necessários ao pagamento de despesas de exercícios anteriores não permite incluí-los na lei orçamentária anual; a liquidação dessas despesas será realizada por meio de créditos adicionais.
Servidor que recebe numerário para pagar despesa do tribunal ao qual pertence, despesa esta que não possa se enquadrar no processo normal de aplicação, o receberá na forma de suprimento de fundos, podendo ser responsável, ao mesmo tempo, por até três suprimentos distintos.
No caso de valores destinados a suprimento de fundos, os estágios da despesa acontecem de forma invertida: primeiro o pagamento da despesa, seguido da liquidação e do empenho no momento da prestação de contas.
Os valores inscritos em restos a pagar de tribunal, referentes a despesas não liquidadas, se caracterizam como dívidas flutuantes, uma vez que sua previsão de pagamento é de curto prazo.
Se o fato gerador de despesa de tribunal tiver ocorrido em determinado ano e, por alguma razão, a despesa ficar para ser paga somente no ano seguinte, considerando a mudança de exercício, essa despesa, para que possa ser paga, deverá ser inscrita, ao final do primeiro ano, como despesa de exercícios anteriores.
Considere:
I. Despesa expressamente definida em lei.
II. Empenho prévio.
III. Dotação própria.
IV. Despesa que pode ser submetida ao processo normal de aplicação.
Nos termos da Lei nº 4.320/1964, é regra atinente ao suprimento de fundos o que consta em
I, II, III e IV.
I, II e III apenas.
II e III, apenas.
I e IV, apenas.
II, III e IV, apenas.



