







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
As regras e os procedimentos relacionados com o controle interno de pessoal das entidades de auditoria independente devem tratar obrigatoriamente
I do conhecimento esperado em relação aos atributos relacionados à atividade de auditoria independente.
II da necessidade de disponibilização, para os auditores, dos sistemas de informação que contenham dados sobre clientes e outras informações relevantes.
III dos programas de graduação científica dos membros da equipe.
IV do monitoramento do cumprimento das políticas de independência.
Estão certos apenas os itens
Controle interno sob o enfoque contábil compreende o conjunto de recursos, métodos, procedimentos e processos adotados pela entidade do setor público para as seguintes finalidades, EXCETO:
salvaguardar os ativos e assegurar a veracidade dos componentes patrimoniais.
dar conformidade ao registro contábil em relação ao ato correspondente.
propiciar a obtenção de informação sigilosa e sujeita a litigio.
estimular adesão às normas e às diretrizes fixadas.
contribuir para a promoção da eficiência operacional da entidade.
De acordo com a NBC T 16.8, o controle interno é classificado nas seguintes categorias:
operacional, contábil e normativo.
operacional, contábil e financeiro.
normativo, financeiro e econômico.
econômico, contábil e financeiro.
financeiro, econômico e operacional.
Para o Committee of Sponsoring Organizations of the Treadway Commission (COSO), o controle interno compreende cinco componentes integrados, dentre os quais _um se expressa por meio de políticas e procedimentos, de natureza preventiva ou de detecção, que ajudam a garantir o cumprimento das diretrizes determinadas pela administração para mitigar os riscos à realização dos objetivos.
Assinale a opção que apresenta tal componente.
Ambiente de controle.
Atividade de controle.
Avaliação de riscos.
Informação e comunicação.
Atividades de monitoramento.
Controle é a função administrativa que monitora e avalia as atividades e resultados alcançados para assegurar que o planejamento, organização e direção sejam bem-sucedidos. O conceito de controle consiste em verificar se a atividade controlada está ou não alcançando os objetivos ou resultados desejados. Assim, o controle é um processo que guia a atividade exercida para um fim previamente determinado (CHIAVENATO, 2006). Na Administração Pública, o controle é a faculdade, e, em determinados casos, a competência legal de avaliação, orientação e correção que um Poder, órgão ou autoridade exerce sobre a conduta funcional (JUND, 2007). Em relação ao Controle Interno da Administração Pública no Brasil, é INCORRETO afirmar que:
Segundo o art. 74 da Constituição Federal, cada Poder terá um Sistema de Controle Interno, cujos responsáveis possuem responsabilidade solidária, pois quando tomarem conhecimento de alguma irregularidade e deixarem de dar ciência ao Tribunal de Contas, poderão ser responsabilizados criminalmente.
Não obstante a Lei Maior ter previsto tal atividade, nem a própria União possuía uma Controladoria realmente estruturada, o que foi sanado com o Decreto no 3.591, de 6 de setembro de 2000.
A Lei de Responsabilidade Fiscal é um elemento orientador, constituindo-se em uma ferramenta gerencial a serviço da Administração Pública. Ela proporciona às finanças públicas um tratamento zeloso e enfatiza o planejamento da ação governamental, para que o orçamento tenha o papel que ele de fato deve ter numa sociedade democrática: o de peça de controle do gasto público e de definição das prioridades sociais.
A Lei no 4.320, de 1964, em seu art. 75, dispõe sobre precaução com o equilíbrio das contas públicas. Dessa forma, os dispositivos inerentes a esse equilíbrio, insertos na Lei de Responsabilidade Fiscal são uma novidade para o Controle Interno e a Administração Pública.
Não cabe ao controle interno assegurar a exatidão das informações contábeis e financeiras.
Certo
Errado
Os controles internos são mecanismos que fazem parte da estrutura de governança da entidade, possuindo componentes interrelacionados que são essenciais para o planejamento do trabalho do auditor.
Relacione os respectivos componentes com as características e as definições apresentadas.
1- Ambiente de controle
2- Avaliação de Risco
3- Informação e comunicação
4- Atividade de Controle
5- Monitoração
( ) Relaciona-se aos métodos e aos registros estabelecidos para identificar, juntar, analisar, classificar e relatar transações da entidade.
( ) Alterações, no ambiente operacional, de pessoas e do sistema de informações. O crescimento rápido é um elemento desse componente.
( ) Integridade e valores éticos, comprometimento com competência, conselho de administração e estrutura organizacional.
( ) Segregação de funções, controle de processamentos de informação. Controles de aplicativos e físicos são formas utilizadas nesse componente.
( ) Processo de avaliação da qualidade do sistema de controle interno que pode ocorrer durante as atividades ou em períodos específicos destinados a esse fim.
A sequência correta é
1, 2, 3, 4, 5.
2, 1, 3, 5, 4.
3, 2, 1, 4, 5.
4, 3, 2, 5, 1.
5, 3, 1, 2, 4.
É responsável pelas atividades de controle interno da Advocacia-Geral da União, até a criação do seu órgão próprio
a Comissão de Coordenação de Controle Interno.
a Secretaria Federal de Controle Interno.
a controladoria-Geral da União.
a Secretaria de Controle Interno da Casa Civil.
o poder Executivo Federal.
O plano de organização e todos os métodos e medidas adotados numa empresa, para proteger seu ativo e verificar a exatidão e a fidedignidade de seus dados contábeis, incrementando a eficiência operacional e promovendo a obediência às diretrizes administrativas estabelecidas, é o conceito de
averiguação detalhada.
controle interno.
procedimento de auditoria.
papéis de trabalho.
normas relativas à execução do trabalho.
Segundo Almeida (2012), correlacione as características dos princípios fundamentais do controle interno a seus respectivos princípios e assinale, a seguir, a opção que apresenta a sequência correta.
CARACTERÍSTICAS
I - Conciliações bancárias (reconciliação do saldo da conta corrente bancária segundo o livro razão da contabilidade, com o saldo do extrato emitido pelo banco) .
II - Limitar aos funcionários o manuseio de numerário recebido antes de ser depositado em conta corrente bancária.
III - Conferência independente dos cálculos (cálculos das depreciações).
PRINCÍPIOS FUNDAMENTAIS
( ) Acesso aos ativos
( ) Amarrações do sistema
( ) Confronto dos ativos com os registros
( ) Custo do controle x benefícios
(II) (I) (-) (III)
(III) (II) (I) (-)
(I) (-) (II) (III)
(-) (I) (III) (II)
(II) (III) (I) (-)
A fiscalização contábil, financeira, orçamentária, operacional e patrimonial, entre outros, do Poder Executivo e das empresas estatais dependentes, no âmbito dos Estados, será exercida
pelo Tribunal de Contas dos Municípios, onde houver.
pelo Tribunal de Contas do Estado, mediante autorização da Assembleia Legislativa.
pela Assembleia Legislativa, mediante controle externo e pelo sistema de controle interno de cada Poder.
pelo Tribunal de Contas do Estado, mediante julgamento das contas prestadas anualmente.
pela Assembleia Legislativa, com o auxílio da Controladoria Geral do Estado.
Se ocorrerem desvios de recursos na OST devido ao fato de as operações serem realizadas, registradas, autorizadas, controladas e reportadas aos níveis superiores sob a responsabilidade de apenas uma unidade ou de um empregado ou dirigente, então haverá necessidade de adotar medidas corretivas no componente atividades de controle.
Certo
Errado
Uma entidade fez a opção de implantar seu sistema de controle interno a partir da Estrutura Integrada de Controle Interno proposta pelo COSO. A Estrutura proposta pelo COSO se desdobra em princípios, que representam os conceitos fundamentais associados a cada componente do Controle Interno.
Dentre as iniciativas da entidade, está a criação de um plano para desenvolvimento e retenção de talentos humanos. Essa iniciativa está em consonância com o componente:
ambiente de controle;
atividades de controle;
avaliação de riscos;
informação e comunicação;
monitoramento.
O gráfico a seguir apresenta os resultados da avaliação da estrutura de controle interno em cinco entidades, bem como a amplitude dos testes de auditoria a serem executados em cada uma delas.
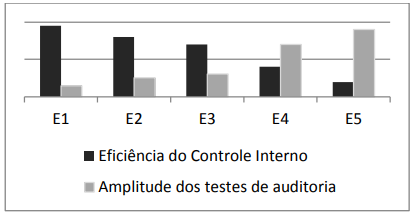
A partir da análise do gráfico, é correto afirmar que:
a amplitude dos testes de auditoria é diretamente proporcional à eficiência do controle interno;
a amplitude dos testes de auditoria independe da eficiência do controle interno;
a eficiência do controle interno é o único fator relevante na definição da amplitude dos testes de auditoria;
quando a eficiência do controle interno for plena, deve-se reduzir a zero os testes de auditoria;
quando a eficiência do controle interno for alta, deve-se executar ao menos um volume mínimo de testes.
Para que o componente avaliação de riscos seja considerado efetivo, é necessário que a organização implemente ações de gerenciamento de riscos assim que os riscos sejam identificados.
Certo
Errado
As informações necessárias para o processo de monitoramento devem atender a alguns requisitos. A suficiência é um deles. É classificada como suficiente uma informação relevante para o processo de monitoramento, confiável relativamente à fonte geradora dos dados e tempestiva em relação ao período que se pretende avaliar.
Certo
Errado
Segundo o Decreto Estadual do Piauí no 11.392/04, o conjunto concatenado de medidas que concorre para a administração econômica eficiente e eficaz, gerando informações gerenciais confiáveis, tempestivas e relevantes, assegurando a fiel observância das políticas administrativas, com o fim de salvaguardar o patrimônio público e atender os objetivos institucionais, inclusive, consistindo de fiscalização contábil, financeira, orçamentária, operacional e patrimonial do Estado e das entidades da administração direta e indireta, quanto a legalidade, legitimidade, economicidade, aplicação de subvenções e renúncia de receitas, conceitua, para a CGE,
a Fiscalização
o Controle Interno.
a Contabilidade Pública.
a Gestão de risco.
a Auditoria Especial.
Os instrumentos do sistema de controle interno são mecanismos prévios de ordenação estrutural e de conduta, que permitem uma formulação sólida do sistema (objetiva e subjetiva), com vistas à necessária eficiência da atividade de controle. São instrumentos de controle interno:
documento e registro, autorização e execução e segregação das funções
autorização e execução, integração do sistema e quadro de pessoal
segregação das funções, responsabilidade, integração do sistema
responsabilidade, integração do sistema e quadro de pessoal



