







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Leia o caso a seguir.
O município X tem uma dúvida com o Banco Y no valor de R$ 1.000.000,00, contraído em janeiro de 2024. Em setembro de 2024, a prefeitura realiza o pagamento da dívida.
O lançamento que o contador da prefeitura deverá fazer relativo à fase de liquidação na natureza orçamentária é
D 6.2.2.1.3.02.xx Crédito Empenhado em Liquidação.
C 6.2.2.1.3.03.xx Crédito Empenhado Liquidado a Pagar.
D 6.2.2.1.1.xx.xx Crédito Disponível.
C 6.2.2.1.3.01.xx Crédito Empenhado a Liquidar.
D 6.2.2.1.3.01.xx Crédito Empenhado a Liquidar.
C 6.2.2.1.3.02.xx Crédito Empenhado em Liquidação.
D 6.2.2.1.3.03.xx Crédito Empenhado Liquidado a Pagar.
C 6.2.2.1.3.04.xx Crédito Empenhado Liquidado Pago.
Na liquidação de uma despesa, a nota da dotação representa o documento de entrada que habilita o gestor a registar a obrigação de pagamento decorrente do passivo assumido pela prestação de serviço pela empresa contratada mediante licitação.
Certo
Errado
A liquidação é o estágio da despesa orçamentária em que, efetivamente, se afere o dever de pagamento da Administração Pública Federal para com o terceiro fornecedor.
Certo
Errado
À luz da Lei nº 4.320/1964, para apuração do resultado orçamentário do exercício, a despesa orçamentária é considerada realizada no estágio:
da contratação.
do empenho.
da fixação no orçamento.
da liquidação.
do reconhecimento do passivo.
Considerando as informações apresentadas, é correto afirmar que a fase da despesa orçamentária ocorrida no dia 05.03.2024 é:
arrecadação.
empenho.
lançamento.
liquidação.
pagamento.
A despesa pública tem processamento operacional estabelecido em estágios de execução. O estágio da despesa pública que compreende a confirmação do direito adquirido do credor, a fim que seja realizado o pagamento devido é denominado:
fixação
empenho
apuração
liquidação
lançamento
De acordo com a Lei nº 4.320/1964, a liquidação da despesa consiste na verificação do direito adquirido pelo credor tendo por base os títulos e documentos comprobatórios do respectivo crédito.
A verificação tem por fim apurar as informações a seguir, à exceção de uma. Assinale-a.
A importância exata a pagar.
O objeto do que se deve pagar.
A origem do que se deve pagar.
Os benefícios trazidos em contrapartida à despesa que se deve pagar.
A quem se deve pagar a importância, para extinguir a obrigação.
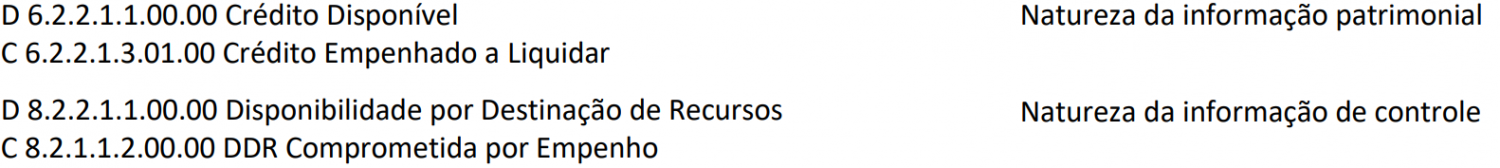
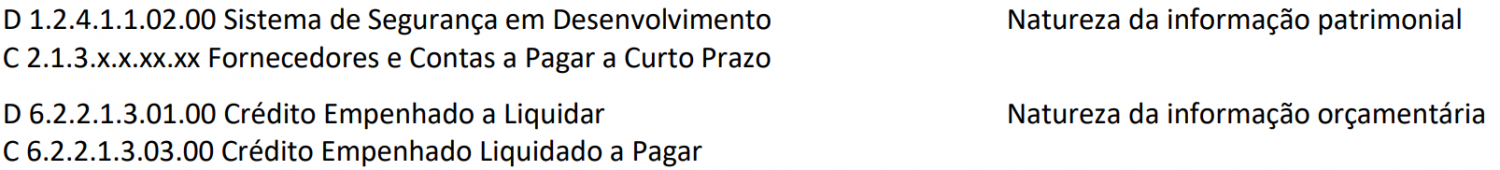
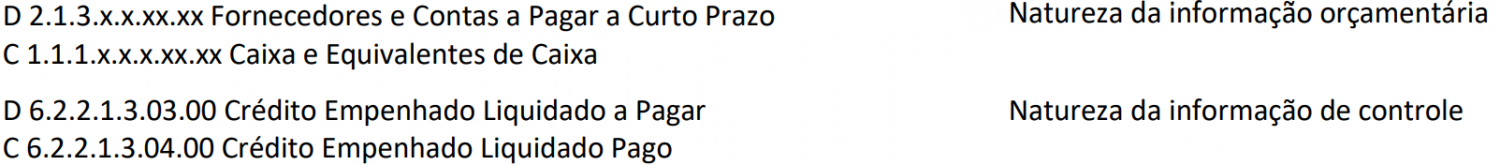
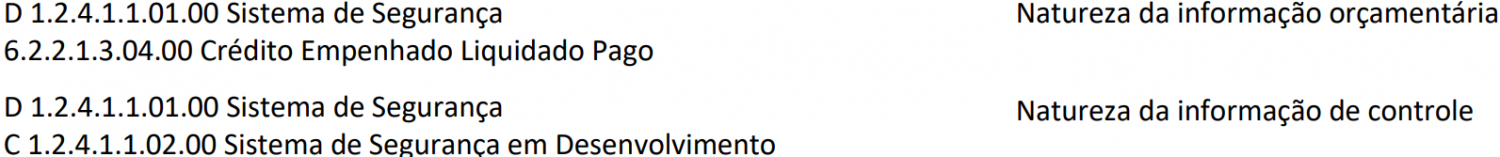
Em determinado município, um ente público realizou a contratação de certa empresa para desenvolvimento de sistema de segurança para o prédio da prefeitura e realizou os registros contábeis referentes à operação em suas fases de empenho, liquidação, pagamento e transferência da conta “Sistema em Desenvolvimento” para a conta “Sistema”. Considerando os lançamentos apresentados, as contas; o registro; e, a natureza da informação que demonstram corretamente a liquidação da despesa é:
De forma geral, o processo de empenho, liquidação e pagamento do 13º salário do trabalhador ocorre nos meses de novembro e dezembro de cada ano, todavia, o valor do 13º salário é apropriado e registrado mensalmente em uma conta de despesa com remuneração de pessoal em contrapartida de um passivo. No momento da liquidação desse 13º salário, quanto à natureza da informação orçamentária, o registro será realizado da seguinte maneira:
D: DDR Comprometida por Empenho
C: DDR Comprometida por Liquidação e Entradas Compensatórias
D: Pessoal a Pagar – 13º Salário (F)
C: Crédito Empenhado Liquidado a Pagar
D: Crédito Empenhado Liquidado a Pagar
C: DDR Comprometida por Liquidação e Entradas Compensatórias
D: Crédito Empenhado em Liquidação
C: Crédito Empenhado Liquidado a Pagar
D: DDR Comprometida por Liquidação e Entradas Compensatórias
C: Caixa e Equivalentes de Caixa em Moeda Nacional
O regime de adiantamento (suprimento de fundo) é um adiantamento de valores a um servidor para futura prestação de contas. Esse adiantamento constitui despesa orçamentária, ou seja, para conceder o recurso ao suprido é necessário percorrer os três estágios da despesa orçamentária: empenho, liquidação e pagamento.
Natureza da informação: patrimonial
D 1.1.3.1.x.xx.xx | Adiantamentos Concedidos a Pessoal e a Terceiros (P) |
C 2.1.8.9.x.xx.xx | Outras Obrigações de Curto Prazo – Suprimento de Fundos (F) |
Os registros contábeis acima representam o momento de
empenho.
liquidação.
pagamento.
prestação de contas.
devolução de valores não aplicados.
No encerramento do exercício financeiro, as despesas orçamentárias empenhadas para as quais ainda não tenha havido a prestação de serviço ou a entrega de material pelo respectivo fornecedor, ou seja, a etapa de liquidação, devem ser consideradas receitas do exercício subsequente.
Certo
Errado
A despeito da disposição legal de que o empenho deve ser prévio à realização da despesa, há eventos em que o fato gerador da despesa ocorre depois do empenho e antes da liquidação.
Nesses casos, considerando a informação de natureza orçamentária, a conta a ser debitada no momento da liquidação é:
Crédito Disponível;
Crédito Empenhado;
Crédito Empenhado a Liquidar;
Crédito Empenhado em Liquidação;
Crédito Empenhado Liquidado a Pagar.
Sobre a liquidação da despesa, é correto afirmar que:
A liquidação da despesa deve ser efetivada no valor exato a ser pago.
A liquidação pode ser realizada antes do empenho da despesa.
A liquidação pode ser realizada por estimativa de valor.
Em casos específicos a despesa pode ser paga sem liquidação da despesa.
A liquidação da despesa orçamentária constitui o passivo financeiro para fins de cálculo do superávit financeiro.
Certo
Errado
Assinalar a alternativa que apresenta o documento exarado pelos serviços de contabilidade que determina que a despesa liquidada seja paga:
Empenho.
Nota de liquidação.
Nota de despesa orçamentária.
Ordem de pagamento.
Segundo a Lei 4.320/64, a execução da despesa orçamentária se dá em três estágios: empenho, liquidação e pagamento.
Sobre esse tema, relacione os estágios aos conceitos apresentados.
(1) Empenho
(2) Liquidação
(3) Pagamento
( ) Consiste na entrega de numerário ao credor por meio de cheque nominativo, ordem de pagamento ou crédito em conta, mediante a respectiva quitação.
( ) Consiste na reserva de dotação orçamentária para um fim específico que cria para o ente público a obrigação de pagamento e garante ao credor que ele pode prestar o serviço ou entregar a mercadoria.
( ) Consiste na verificação do direito adquirido pelo credor, tendo por base os títulos e documentos comprobatórios do respectivo crédito, configurando-se neste estágio a obrigação para a entidade pública.
Assinale a alternativa que apresente a sequência correta, de cima para baixo.
1 – 2 – 3
1 – 3 – 2
2 – 1 – 3
3 – 1 – 2
De acordo com a Lei 4.320/64: Art. 63. A liquidação consiste na verificação do direito adquirido pelo credor tendo por base os títulos e documentos comprobatórios do respectivo crédito.
§ 1° Essa verificação tem por fim apurar:
I - a origem e o objeto do que se deve pagar.
II - a importância exata a pagar.
III - a quem se deve pagar a importância, para extinguir a obrigação.
O texto se refere:
custo.
receita.
despesa.
promissória.
Assinale a alternativa que representa o estágio da despesa orçamentária em que é geralmente reconhecido o direito patrimonial do credor no passivo da entidade devedora, tendo em vista o cumprimento por parte daquele de suas obrigações contratuais, relativas à entrega de bens ou à prestação de serviços:
Fixação.
Liquidação.
Empenho.
Contratação.
Pré-Empenho.
Nos termos da Lei nº 4.320/1964, a despesa orçamentária é considerada realizada no momento:
da fixação.
da celebração do contrato.
do empenho.
da liquidação.
da ocorrência do fato gerador.
As despesas públicas passam por etapas até que estejam aptas para o pagamento, como forma de assegurar garantia de recebimento dos serviços ou produtos contratados pelo Poder Público. Assinale a alternativa que apresenta a fase da despesa orçamentária realizada após a efetiva prestação dos serviços contratados ou o recebimento dos bens adquiridos:
Liquidação.
Consolidação.
Encerramento.
Diferimento.



