







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O servidor público que retardar, indevidamente, ato de ofício praticará ato de improbidade administrativa.
Considere as seguintes afirmações:
I. De acordo com a legislação aplicável à espécie, os atos de improbidade administrativa podem estar caracterizados mesmo se não houver enriquecimento sem causa do agente.
II. Ao afirmar o princípio da moralidade administrativa, a Constituição afasta a Administração da observância da estrita legalidade, por privilegiar a moral em detrimento da lei.
III. De acordo com a legislação aplicável à espécie, os atos de improbidade administrativa podem estar caracterizados mesmo se não houver prejuízo aos cofres públicos.
Está correto o que se afirma APENAS em
I.
I e II.
I e III.
II e III.
III.
Assinale a opção em que o ato descrito constitui ato de improbidade administrativa, sendo considerado enriquecimento ilícito e importando, alternativa ou cumulativamente, as penas de perda dos bens ou valores acrescidos ilicitamente ao patrimônio, ressarcimento integral do dano, quando houver, perda da função pública, suspensão dos direitos políticos de oito a dez anos, pagamento de multa civil de até três vezes o valor do acréscimo patrimonial e proibição de contratar com o poder público ou receber benefícios ou incentivos fiscais ou creditícios, direta ou indiretamente, pelo prazo de dez anos, ainda que por intermédio de pessoa jurídica da qual seja sócio majoritário.
Revelar ou permitir que chegue ao conhecimento de terceiro, antes da respectiva divulgação oficial, teor de medida política ou econômica capaz de afetar o preço de mercadoria, bem ou serviço.
Frustrar a licitude de concurso público.
Deixar de prestar contas quando esteja obrigado a fazê-lo.
Utilizar, em obra ou serviço particular, veículos, máquinas, equipamentos ou material de qualquer natureza, de propriedade ou à disposição de qualquer das entidades ou órgãos da administração direta, indireta ou fundacional de qualquer dos Poderes da União, dos estados, do Distrito Federal, dos municípios, de território, de empresa incorporada ao patrimônio público ou de entidade para cuja criação ou custeio o erário haja concorrido ou concorra com mais de 50% do patrimônio ou da receita anual, bem como usar, para fins particulares, o trabalho de servidores públicos, empregados ou terceiros contratados por essas entidades.
No que tange à Lei no 8.429/92, conhecida como Lei da Improbidade Administrativa, é INCORRETO afirmar:
A aplicação das sanções previstas na referida lei independe da efetiva ocorrência de dano ao patrimônio público ou da aprovação ou rejeição das comtas pelo órgão de controle interno ou pelo Tribunal ou Conselho de Contas.
As disposições da referida lei são aplicáveis, no que couber, àquele que, mesmo não sendo agente público, induza ou concorra para a prática do ato de improbidade ou dele se beneficie sob qualquer forma direta ou indireta.
O sucessor daquele que causar lesão ao patrimônio público está sujeito às cominações da referida lei até o limite do valor da herança.
Qualquer pessoa poderá representar à autoridade administrativa competente para que seja instaurada investigação destinada a apurar a prática de ato de improbidade.
Para a caracterização de ato de improbidade, o servidor público deve infringir, concomitantemente, os princípios da Administração, causar prejuízo ao erário e aumentar o seu patrimônio ilicitamente.
frustrar a licitude do concurso público.
retardar ou deixar de praticar, indevidamente, ato de ofício.
revelar fato ou circunstância de que tem ciência em razão das atribuições, por solicitação judicial.
permitir ou facilitar a aquisição, permuta ou locação de bem ou serviço por preço superior ao de mercado.
praticar ato visando fim proibido em lei ou regulamento ou diverso daquele previsto na regra de competência.
Não caracteriza ato de improbidade administrativa
retardar ou deixar de praticar, indevidamente, ato de ofício.
praticar ato diverso daquele previsto na regra de competência.
deixar de prestar contas quando se esteja obrigado a fazê-lo.
Constitui ato de improbidade administrativa que importa enriquecimento ilícito a conduta do agente público que
aumenta despesa com pessoal nos cento e oitenta dias anteriores ao final do mandato do agente que determinou tal aumento.
utiliza recursos de transferência voluntária em finalidade diversa da pactuada.
determina irregular renúncia de receita, mediante anistia, subsídio ou concessão de isenção, recebendo para tanto qualquer outra vantagem econômica.
assume diretamente compromisso, confissão de dívida ou operação assemelhada com fornecedor de bens, mercadorias ou serviços, que não seja empresa estatal dependente, mediante emissão, aceite ou aval de título de crédito.
contrata operação de crédito entre uma instituição financeira estatal e o ente da Federação que a controla, na qualidade de beneficiário do empréstimo.
O art. 11, I, da Lei no 8.249/92 caracteriza como improbidade administrativa "praticar ato visando fim proibido em lei ou regulamento ou diverso daquele previsto na regra de competência". As hipóteses constantes nesse dispositivo correspondem à(s) figura(s)
da ilegalidade do objeto e do desvio de finalidade, respectivamente.
da ilegalidade do objeto e da incompetência, respectivamente.
da ilegalidade do objeto, apenas.
do desvio de finalidade, apenas.
da incompetência, apenas.
Configuram ato de improbidade administrativa as seguintes condutas praticadas por um Auditor-Fiscal do Tesouro do Estado do Rio Grande do Norte:
I. prestar serviço de consultoria a uma empresa contribuinte do ICMS, sediada nesse Estado;
II. deixar de adotar, por displicência, as medidas necessárias à cobrança do ICMS devido por uma empresa, dando causa, com tal conduta, à prescrição da dívida;
III. revelar a terceiros a situação fiscal de um contribuinte, cujo conhecimento decorreu do exercício das funções;
IV. morar gratuitamente num imóvel de propriedade de um contribuinte do ICMS, sediado no mesmo município onde exerce suas funções.
Estão corretas as afirmativas
O MP acusou o referido administrador de cometer ato de improbidade administrativa que causa lesão ao erário.
Aceitar emprego, comissão, ou exercer atividade de consultoria ou assessoramento para pessoa física ou jurídica que tenha interesse suscetível de ser atingido ou amparado por ação ou omissão decorrentes das atribuições do agente público durante a atividade, segundo a Lei no 8.429/92, punível com as penas da lei, constituem improbidade administrativa que
importam em apropriação indébita.
causam prejuízo ao erário.
atentam contra os princípios da Administração Pública.
importam enriquecimento ilícito.
revelam abuso do poder econômico.
Vera Lúcia, servidora do Tribunal Regional do Trabalho, permitiu e facilitou a aquisição de impressos para o referido Tribunal, por preço superior ao do mercado. Nesse caso, Vera Lúcia estará sujeita, dentre outras cominações,
à perda da função pública, suspensão dos direitos políticos de 5 (cinco) a 8 (oito) anos e proibição de contratar com o Poder Público pelo prazo de 5 (cinco) anos.
ao pagamento de multa civil de até 5 (cinco) vezes o valor do dano, suspensão da função pública e proibição de receber incentivos creditícios pelo prazo de 3 (três) anos.
perda dos direitos políticos, suspensão da função pública e proibição de receber benefícios ou incentivos fiscais pelo prazo de 4 (quatro) anos.
pagamento de multa civil de até 3 (três) vezes o valor do dano, proibição de contratar com o Poder Público e suspensão dos direitos políticos pelo prazo de 3 (três) a 6 (seis) anos.
perda dos direitos políticos, ressarcimento proporcional do dano e proibição de receber incentivos fiscais ou creditícios pelo prazo de 5 (cinco) a 10 (dez) anos.
Dorival é um servidor público federal que, de forma indevida e injustificada, retardou por dois meses a expedição de uma autorização administrativa que ele deveria ter expedido de ofício. Nessa situação, a conduta de Dorival não constitui ato de improbidade administrativa porque não acarretou prejuízo ao erário nem enriquecimento ilícito.
São considerados atos de improbidade administrativa os praticados por agentes públicos, aqui compreendidos todos aqueles que exercem mandato, cargo, emprego ou função, remunerada ou não, na Administração Pública direta, indireta ou fundacional.
Assinale a alternativa que não contém exemplo(s) de ato(s) de improbidade administrativa:
O enriquecimento ilícito indireto ou complexo pressupõe a existência de dois sujeitos, um ativo — configurado no agente público — e outro passivo — configurado no ente público.
Um Auditor do Tesouro Municipal de Fortaleza que presta assessoria a uma empresa contribuinte do ISS, sediada nesse Município
não comete ato de improbidade administrativa se a atividade de assessoria não for de natureza tributária.
comete ato de improbidade administrativa somente se a empresa tiver sido por ele fiscalizada.
não comete ato de improbidade administrativa se a atividade de assessoria for fora do horário de expediente.
comete ato de improbidade administrativa.
não comete ato de improbidade administrativa.
Não comete infração penal, mas apenas infração administrativa, o agente público que, nos 180 dias anteriores ao final do mandato ou da legislatura, ordena a prática de ato que acarreta aumento de despesa total com pessoal.
Assinale a assertiva correta.
Servidor de autarquia não está sujeito às disposições da Lei da Improbidade Administrativa.
O terceiro, não servidor, que se beneficia do ato de improbidade administrativa, não pode ser condenado a restituir o benefício indevido.
Não está sujeito às disposições da Lei de Improbidade Administrativa aquele que não seja agente público, mesmo que tenha concorrido para a prática do ato ímprobo
O herdeiro do servidor que se enriqueceu ilicitamente no exercício da função não está sujeito a perder o quinhão da herança que seja fruto do enriquecimento ilícito.
A perda da função pública é uma das sanções cominadas na Lei da Improbidade Administrativa.
Das condutas relacionadas a seguir, indique aquelas que configuram ato de improbidade administrativa do Auditor do Tesouro Municipal:
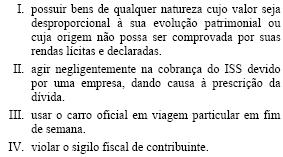
I e III
I, III e IV
I e IV
I e II
I, II, III e IV



