







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Sobre a obrigação tributária principal e acessória e sobre o fato gerador do tributo, assinale a opção correta.
Segundo o Código Tributário Nacional, a obrigação de pagar multas e juros tributários constitui-se como obrigação acessória.
A obrigação acessória, quando não observada, converte-se em obrigação principal somente em relação à penalidade pecuniária.
A existência de uma obrigação tributária acessória pressupõe a existência de uma obrigação tributária principal.
A instituição de obrigação acessória, com a finalidade de dar cumprimento à obrigação principal, deve atenção ao princípio da estrita legalidade.
No Sistema Tributário Nacional, admite-se que a obrigação de fazer, em situações específicas, seja considerada obrigação tributária principal.
A obrigação que certo contribuinte tem de pagar uma multa por atraso na entrega de uma declaração é considerada obrigação principal.
A lei concessiva de isenção tributária dispensa o contribuinte do cumprimento das correspondentes obrigações tributárias principal e acessórias.
De acordo com o Código Tributário Nacional, a obrigação tributária principal
Indique qual, dentre as afirmativas abaixo, a que contém o valor inexato da multa aplicável por infração apontada.
Multa de duzentas UFIR aos cartórios de registro de imóveis que, nas lavraturas de registro de escritura, deixarem de preencher o documento Relação Diária dos Contribuintes do ITBI.
Multa de vinte UFIR, por metro quadrado, pelo início de edificação sem prévia licença do órgão competente do Município.
Multa de duzentas UFIR, por lote, pelo início de venda de loteamento sem prévia licença do órgão competente.
Multa de cinqüenta a cem UFIR pela guarda de livro ou documento fiscal fora do estabelecimento.
Multa de cinqüenta a duas mil UFIR pelo exercício de atividade sem prévia licença.
Assinale, abaixo, a afirmativa falsa.
Mesmo após o pagamento do crédito fiscal, pelo valor integral nele referido, o contribuinte será obrigado a pagar qualquer diferença que venha a ser apurada.
O pagamento, mesmo que parcial, efetuado até a data do seu vencimento, exime o contribuinte da incidência de multa sobre o saldo remanescente.
O Procurador Geral do Município tem autorização para celebrar transação de extinção de créditos tributários.
A competência do Procurador Geral do Município para celebrar transação de terminação de litígio só poderá ser exercida no curso de processo judicial.
A ação para cobrança de crédito tributário prescreve em cinco anos contados da sua constituição definitiva.
Assinale a alternativa que defina corretamente o fato gerador da obrigação principal.
É a situação definida em atos administrativos como necessária e suficiente à sua ocorrência.
É a situação definida em convenções ou tratados internacionais como necessária e suficiente à sua ocorrência.
É a situação definida em lei como necessária e suficiente à sua ocorrência.
É a situação definida em contrato como necessária e suficiente à sua ocorrência.
É a situação decorrente de declaração unilateral de vontade como necessária e suficiente à sua ocorrência.
A obrigação tributária principal consiste em
prestar informações ao fisco.
emitir notas fiscais.
escriturar os livros fiscais obrigatórios, a critério do fisco.
pagar exclusivamente o tributo.
pagar o tributo e respectiva penalidade pecuniária.
Conforme a Legislação Tributária em vigor, é INCORRETO afirmar que:
o fato gerador da obrigação principal é a situação definida em lei;
o Código Tributário Nacional veda expressamento que o contribuinte ou responsável escolha seu domicílio tributário;
a lei pode atribuir de modo expresso a responsabilidade prlo crédito tributário a terceira pessoa;
o crédito tributário decorre da obrigação principal;
o sujeito passivo da obrigação tributária principal é o sujeito obrigado ao seu pagamento.
Para determinar a natureza jurídica do tributo, em espécie, é necessário:
Saber a destinação legal do produto de sua arrecadação.
Saber a obrigação acessória do tributo.
Saber o fato gerador da obrigação tributária.
Saber simplesmente a sua denominação legal.
Avalie as indagações abaixo e em seguida assinale a resposta correta.
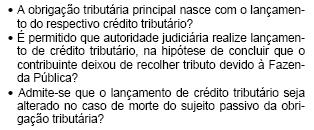
Não, não, sim
Não, sim, sim
Não, não, não
Sim, não, sim
Sim, sim, não
É correto afirmar quanto à imposição de qualquer penalidade ou ao pagamento da multa respectiva:
exime o infrator do cumprimento da obrigação que a ocasionou, prejudica a ação penal, se cabível, e impede a cobrança do tributo porventura devido
exime o infrator do cumprimento da obrigação que a ocasionou, mas não prejudica a ação penal, se cabível, nem impede a cobrança do tributo porventura devido
não exime o infrator do cumprimento da obrigação que a ocasionou, não prejudica a ação penal, se cabível, nem impede a cobrança do tributo porventura devido
não exime o infrator do cumprimento da obrigação que a ocasionou, nem impede a cobrança do tributo porventura devido, mas prejudica a ação penal eventualmente cabível
Assinale a opção incorreta.
A obrigação tributária principal nasce com o lançamento, tem por objeto o pagamento de tributo ou penalidade pecuniária e extingue-se com o crédito dela decorrente.
O não-cumprimento de uma obrigação acessória implica a incidência de multa, modificando-se a natureza da obrigação.
No sistema tributário brasileiro, o crédito tributário pode ser exigido antes da ocorrência do fato gerador da obrigação principal.
Pela competência residual, somente a União pode instituir impostos não-previstos na Constituição da República, por lei complementar e observada a exigência de não-cumulatividade.
Os pais são responsáveis solidários pelos tributos decorrentes de atos em que intervierem como assistentes de seus filhos menores, sempre que estes são possam satisfazer o crédito tributário.
A aplicação das multas previstas na legislação tributária será:
realizada em detrimento das demais penalidades também eventualmente aplicáveis
sempre objeto de revisão de ofício pela autoridade hierarquicamente superior
mitigada proporcionalmente à eventual isenção que beneficie o imóvel
feita sem prejuízo do pagamento do imposto porventura devido
De acordo com o Código Tributário Nacional, a obrigação que surge com a ocorrência do fato gerador e tem por objeto o pagamento de penalidade pecuniária é denominada:
indireta
secundária
punitiva
acessória
principal



