Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considere uma função g(a) definida no intervalo (a, b) e o algoritmo:
Passo 1 – gere a1, ..., an de uma distribuição uniforme U(a, b);
Passo 2 – calcule g(a1) , ..., g(an);
Passo 3 – calcule a média amostral g*=( g(a1) + ...+ g(an))/n;
Passo 4 – calcule Î=(b-a)g*.
Pode-se dizer, em relação ao algoritimo acima, que trata-se do
método de amostrador de Gibs para a obtenção de médias simuladas.
método de Monte Carlo via função de importância para o cálculo de integrais.
método de amostrador de Gibs para a geração de amostras.
algoritmo de Metropolis-Hastings para a geração de amostras.
método de Monte Carlo Simples para o cálculo de integrais.
Quando uma variável aleatória pode tomar qualquer valor numa escala contínua entre dois pontos, de tal maneira que nenhum valor seja mais provável que o outro, então as probabilidades associadas à variável podem ser descritas pela distribuição
Hipergeométrica.
Poisson.
Uniforme.
Normal.
Exponencial.
Tendo por base
I. o teorema: “Se X for uma variável aleatória contínua com função de distribuição acumulada F, então a variável aleatória U = F(x) tem distribuição uniforme contínua no intervalo [0,1]”;
II. os números aleatórios u1 = 0,06, u2 = 0,30, u3 = 0,96, gerados de uma distribuição uniforme contínua no intervalo [0,1].
Os valores simulados de uma distribuição normal com média 10 e desvio padrão 2, a partir de u1, u2, u3, são dados, respectivamente, por
Uma amostra aleatória simples, com reposição, de n observações X1, X2, ... Xn, foi selecionada de uma população com distribuição uniforme contínua no intervalo [−2,b], b > −2.
Sabe-se que:
I. a média dessa distribuição uniforme é igual a 10;
II. o desvio padrão de Xˉ=n∑1nXi é igual a 0,4.
Nessas condições, o valor de n é igual a
100.
400.
225.
300.
324.
Sejam X e Y duas variáveis aleatórias tais que:
I. X tem distribuição exponencial com variância igual a σ2.
II. Y tem distribuição uniforme contínua no intervalo [−k, 2k], onde k é um número real positivo.
III. P(Y > 2,2) = 0,3.
IV. A variância de Y é igual à média de X.
Dados:
e−1 = 0,368
e−2 = 0,135
Nessas condições, P(X < 6) é igual a
0,135.
0,558.
0,741.
0,865.
0,368.
Se X é um variável aleatória com função de distribuição acumulada contínua F(x), então a variável aleatória Y = F(X) tem distribuição
Normal padrão
Uniforme no intervalo [0, 1].
Exponencial com média 1.
Beta (0, 1).
Qui‐quadrado com 1 grau de liberdade.
Avalie se as distribuições a seguir pertencem à família exponencial de distribuições:
I. Normal (μ, σ2 )
II. Binomial(n, p)
III. Poisson(λ)
IV. Uniforme (0, θ)
Pertencem à família exponencial
I e III, apenas
II e IV, apenas
I, II e III, apenas
II, III e IV, apenas
I, II, III e IV
A variável aleatória X tem variância igual a 12 e distribuição uniforme contínua no intervalo [a, 16], onde a é um número inteiro menor que 16. A diferença entre o terceiro quartil de X e a média de X é igual a
2,5.
1,0.
2,0.
3,0.
1,5.
Uma variável aleatória U tem distribuição uniforme contínua no intervalo [α, 3α]. Sabe-se que U tem média 12. Uma amostra aleatória simples de tamanho n, com reposição, é selecionada da distribuição de U e sabe-se que a variância da média dessa amostra é 0,1. Nessas condições, o valor de n é
80.
100.
120.
140.
150.
1 e 25/6.
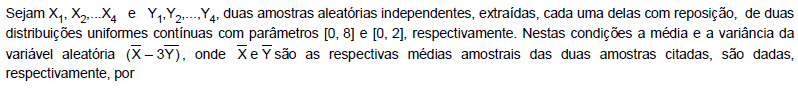
1/5 e 3/5.
1 e 3/5.
1 e 7/15.
Uma variável aleatória U tem distribuição uniforme contínua no intervalo [α, β]. Sabe-se que a média de U é 1 e a variância é 1/12. O valor K, tal que P (X > K) = 0,25 é
1,10
1,15
1,25
1,29
1,35
Se U segue uma distribuição uniforme no intervalo [0,1], então a distribuição de W pode ser gerada a partir de U por meio da transformação 4ln(U -1).
A distribuição de  , em que U segue uma distribuição uniforme no intervalo (0,1).