







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Situação hipotética: Durante o primeiro quadrimestre do exercício de 20X1, determinado estado obteve queda real de receita de 15%, em comparação com o mesmo quadrimestre do ano anterior, 20X0, em decorrência da diminuição de receita de royalties. A despesa com pessoal do Poder Executivo desse estado passou de 49% da sua receita corrente líquida no primeiro quadrimestre de 20X0 para 54% dessa receita no primeiro quadrimestre de 20X1, último ano do mandato do seu governador à época. Assertiva: O Poder Executivo desse estado ainda está autorizado a receber transferências voluntárias para a área de infraestrutura no exercício financeiro de 20X1.
Certo
Errado
Conforme a Lei Complementar n° 101/2000, se a despesa total com pessoal do ente federativo exceder a 95% (noventa e cinco por cento) do limite, é vedado(a) ao Poder ou órgão que houver incorrido no excesso:
a concessão de vantagem, aumento, reajuste ou adequação de remuneração a qualquer título, salvo os derivados de sentença judicial ou de determinação legal ou contratual, inclusive a revisão geral anual.
a criação de cargo, emprego ou função.
a alteração de estrutura de carreira, ainda que sem impacto sobre o nível de despesa.
o provimento de cargo público, admissão ou contratação de pessoal a qualquer título.
a reposição decorrente de aposentadoria ou falecimento de servidores, ainda que em áreas essenciais como educação, saúde e segurança.
O Município de Pinhas, ao elaborar o Demonstrativo da Despesa com Pessoal referente ao 1º quadrimestre de 2017, previsto na Lei de Responsabilidade Fiscal, inesperadamente descobriu que ultrapassou os 95% do limite definido no Art. 20 da LRF.
Diante dessa situação, o Município ficou vedado de:
A Lei Complementar 101/00 (Lei de Responsabilidade Fiscal) determina limites para os entes da federação, relativos as despesas com pessoal. Para os municípios, o artigo 19, inciso III, da LC 101/00 estabelece este limite em 60% da receita corrente líquida. O artigo 20, do mesmo diploma legal, fixa a repartição dos limites globais previstos no artigo 19, em máximos percentuais para cada Poder. Com base nesta informação, considere a cidade de “ABC” como um município brasileiro e analise o seguinte caso hipotético:
O Sr. Prefeito do município de “ABC”, enviou à Câmara Municipal, projeto de lei ordinária que concedia reajuste linear para todas as carreiras do quadro de servidores públicos do município. Na justificativa apresentou todas as exigências previstas na Lei de Responsabilidade Fiscal. Com tal reajuste as despesas com pessoal do Poder Executivo do município de “ABC”, totalizariam 60% da receita corrente líquida. Durante a tramitação do referido projeto de lei a Comissão de Finanças e Fiscalização da Câmara Municipal, exarou parecer contrário ao projeto, devidamente fundamentado na Lei Complementar 101/00.
Após a análise do caso apresentado e com base na legislação pertinente, assinale a alternativa correta:
O parecer da Comissão de Finanças e Fiscalização da Câmara Municipal está correto pois o projeto do Sr. Prefeito não se adequa à competência legislativa dos municípios, de acordo com a Constituição Federal.
O parecer da Comissão de Finanças e Fiscalização da Câmara Municipal não está correto, pois a Lei Complementar 101/00 é de observância obrigatória apenas pela União, Estados e Distrito Federal.
O parecer da Comissão de Finanças e Fiscalização da Câmara Municipal está correto, pois na esfera municipal, a repartição dos limites globais para despesa com pessoal, não poderá exceder 54% da receita corrente líquida, para o Poder Executivo.
O parecer da Comissão de Finanças e Fiscalização da Câmara Municipal não está correto pois a Lei Complementar 101/00 estabelece como limite para as despesas com pessoal, 60% da receita corrente líquida.
O parecer da Comissão de Finanças e Fiscalização da Câmara Municipal está correto, pois jamais o Sr. Prefeito poderia propor projeto de lei concedendo reajuste linear aos servidores públicos do município, em razão de expressa vedação prevista na Lei Complementar 101/00.
De acordo com as normas sobre limites de despesa de pessoal previstas na Lei de Responsabilidade Fiscal (LRF – Lei Complementar n.º 101/2000), é correto afirmar:
Os valores dos contratos de terceirização de mão de obra, que se referem à substituição de servidores, não serão contabilizados para fins de apuração do limite da despesa total com pessoal.
A despesa total com pessoal será apurada somando-se a realizada no mês em referência com as dos onze imediatamente anteriores, adotando-se o regime de competência.
A verificação do cumprimento dos limites da despesa total com pessoal será realizada ao final de cada semestre.
Na verificação do atendimento dos limites definidos na LRF, serão computados os gastos com servidores ativos, inativos e pensionistas, inclusive despesas decorrentes de decisão judicial.
A Lei Complementar Federal n° 101, de 04 de maio de 2000, que estabelece normas de finanças públicas voltadas para a gestão fiscal, reza que:
é permitida a operação financeira entre uma instituição financeira estatal e o ente da federação que a controle, desde que este seja o beneficiário do empréstimo.
ao final de cada exercício financeiro, os Chefes de cada um dos Poderes da União, dos Estados, do Distrito Federal e dos Municípios emitirão relatório detalhado sobre a gestão fiscal.
é nulo de pleno direito o ato normativo de um Governador de Estado que aumente a despesa com pessoal, se expedido nos cento e oitenta dias que antecedem o fim do seu mandato.
deve-se considerar como despesa obrigatória, de caráter continuado, aquela que é criada por lei, medida provisória ou ato administrativo normativo, cuja execução ultrapasse quatro exercícios financeiros.
os Tribunais de Contas da União, dos Estados, do Distrito Federal e, se for o caso, dos Municípios analisarão conjuntamente as contas dos Chefes dos respectivos Poderes e sobre elas emitirão parecer único.
Dispõe a Lei n° 101/2000 – Lei de Responsabilidade Fiscal que: “Se a despesa total com pessoal, do Poder ou órgão referido no art. 20 (Executivo, Legislativo, Judiciário, Ministério Público e Tribunal de Contas), ultrapassar os limites definidos no mesmo artigo, sem prejuízo das medidas previstas no art. 22, o percentual excedente terá de ser eliminado nos...”
Em relação ao controle do total das despesas com pessoal, a Lei da Responsabilidade Fiscal prevê que
a verificação dos limites das referidas despesas será efetuada no final do exercício financeiro.
caso as referidas despesas ultrapassem os limites permitidos, o percentual excedente deverá ser eliminado até o final do exercício financeiro seguinte, sendo pelo menos um terço no primeiro quadrimestre deste.
é nulo de pleno direito o ato de que resulte aumento da despesa com pessoal expedido nos cento e oitenta dias anteriores ao final do mandato do titular do Poder ou órgão referido no art. 20 da referida Lei.
é proibida a criação de cargo, emprego ou função pelo ente federado, a partir do momento em que as despesas de pessoal ultrapassem 20% do respectivo limite.
mesmo que o limite tenha sido ultrapassado, o ente federado poderá obter garantia de outro para contrair empréstimo que lhe permita honrar o excesso de despesa.
A Lei de Responsabilidade Fiscal aborda com certa prioridade o tema dos gastos com pessoal, visto consumirem uma parcela relevante dos recursos públicos, mas de caráter fundamental para a prestação de serviços para a sociedade. A relevância do tema tem como base nortear os gestores públicos na condução da gestão fiscal. Analise as afirmativas abaixo que tratam das normas de responsabilidade fiscal que versam sobre gastos com pessoal:
I - Se um Município obtiver Receita Corrente Líquida de R$ 100.000.000,00 e o seu gasto com pessoal representando o montante de R$ 56.000.000,00 ele estará proibido de criar de cargo, emprego ou função ou alterar a estrutura de carreira que implique aumento de despesa.
II - Supondo que um Município tenha auferido uma Receita Corrente Líquida de R$ 50.000.000,00 no período encerrado em dezembro de 2017 e tenha destinado R$ 30.000.000,00 para despesas com pessoal do Poder Executivo no mesmo período, o excedente terá que ser eliminado até agosto de 2018, eliminando, no mínimo, um terço do excesso até abril de 2018.
III - Expirado o prazo legal para redução do excesso de gastos com pessoal sem que o Ente Público tenha voltado aos percentuais permitidos, não poderá receber transferências voluntárias ou obter garantia, direta ou indireta, de outro ente, mas poderá contratar operações de crédito que visem à redução das despesas com pessoal.
Estão corretas as afirmativas:
Apenas as afirmativas I e II.
Apenas as afirmativas I e III.
Apenas as afirmativas II e III.
I, II e III.
A verificação do cumprimento dos limites para a despesa com pessoal dos entes federados, referida na Lei da Responsabilidade Fiscal, deverá ser efetuada no final de cada
mês.
bimestre.
quadrimestre.
semestre.
ano.
A verificação de obediência aos limites da Lei de Responsabilidade Fiscal para as despesas com pessoal será verificada ao final ________________, com base nos últimos _____________ ao período verificado.
do ano fiscal ... doze meses
de cada trimestre ... seis meses
de cada quadrimestre ... seis meses
do ano fiscal ... seis meses
de cada quadrimestre ... doze meses
Os dados a seguir foram extraídos do Relatório de Gestão Fiscal Consolidado de um município referente ao exercício de 2016.
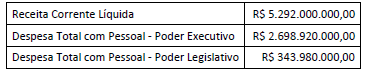
A partir da análise dos dados e à luz das regras fiscais aplicáveis, é correto afirmar que:
A despesa total com pessoal será apurada somando-se a realizada no mês em referência com as dos onze meses imediatamente anteriores, adotando-se o regime de competência.
Certo
Errado
Em relação às providências a serem adotadas pela União, pelos Estados, pelo Distrito Federal e pelos Municípios no caso de excesso na despesa com pessoal, analise as assertivas abaixo e assinale V, se verdadeiras, ou F, se falsas.
( ) Em primeiro lugar, deve haver redução em pelo menos vinte por cento das despesas com cargos em comissão e funções de confiança.
( ) Em segundo lugar, deve haver exoneração dos servidores não estáveis.
( ) Se as medidas com os cargos em comissão e a exoneração dos servidores não forem suficientes para redução da despesa com pessoal, o servidor estável poderá perder o cargo.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
F – F – V.
F – V – V.
V – V – V.
V – F – F.
V – V – F.
De acordo com a Lei Complementar nº 101/2000 (Lei de Responsabilidade Fiscal), assinale a alternativa correta.
A despesa total com pessoal da União, em cada período de apuração, não poderá exceder 60% da receita corrente líquida.
Na esfera estadual, a despesa total com pessoal do Poder Legislativo não poderá ultrapassar 2,5% da receita corrente líquida.
É permitida a operação de crédito por antecipação de receita no último ano de mandato do Presidente, Governador ou Prefeito Municipal.
Constituem requisitos essenciais da responsabilidade na gestão fiscal a instituição, previsão e efetiva arrecadação de todos os tributos da competência constitucional do ente da Federação.
Se a despesa total com pessoal exceder a 80% do limite fixado na Lei de Responsabilidade Fiscal, é vedado ao Poder ou órgão que houver incorrido no excesso a criação de cargo, emprego ou função.
Sobre Despesa Pública na Lei de Responsabilidade Fiscal (Lei n. 101/2000), assinale a alternativa CORRETA:
A criação, expansão ou aperfeiçoamento de ação governamental que acarrete aumento da despesa dispensa o acompanhamento de estimativa do impacto orçamentário-financeiro no exercício em que deva entrar em vigor e nos dois subsequentes.
Considera-se adequada com a lei orçamentária anual, a despesa objeto de dotação específica e suficiente, desde que não abrangida por crédito genérico.
Os valores dos contratos de terceirização de mão-de-obra que se referem à substituição de servidores e empregados públicos não serão contabilizados como "Outras Despesas de Pessoal".
É anulável de pleno direito o ato que provoque aumento da despesa com pessoal e não atenda o limite legal de comprometimento aplicado às despesas com pessoal inativo.
Considera-se obrigatória de caráter continuado a despesa corrente derivada de lei, medida provisória ou ato administrativo normativo que fixem para o ente a obrigação legal de sua execução por um período superior a dois exercícios.
Considere que o Poder Executivo de determinado município está acima do limite estabelecido para despesas de pessoal. Além da possibilidade de redução de carga horária e consequente redução da remuneração dos servidores, são ações gradativas que poderão ser adotadas para o seu enquadramento às disposições da Lei de Responsabilidade Fiscal (LRF):
Redução em, pelo menos, vinte por cento das despesas com cargos em comissão e funções de confiança, exoneração dos servidores não estáveis, perda do cargo do servidor estável.
Exoneração de vinte por cento dos cargos em comissão e funções de confiança; exoneração de quinze por cento dos servidores não estáveis, perda do cargo do servidor estável.
Redução em vinte por cento das despesas com cargos em comissão ou funções de confiança, exoneração dos servidores não estáveis, perda do cargo do servidor estável.
Exoneração de, pelo menos, vinte por cento dos cargos em comissão e funções de confiança, exoneração dos servidores estáveis, perda do cargo do servidor não estável.
Redução em, pelo menos, trinta por cento das despesas com cargos em comissão ou funções de confiança, exoneração dos servidores não estáveis, demissão de servidor estável.



