







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Tendo como referência a Lei de Responsabilidade Fiscal (LRF) pode-se afirmar que:
os recursos públicos destinados à iniciativa privada devem estar previstos no plano plurianual ou em créditos adicionais.
o benefício ou serviço relativo à seguridade social poderá ser criado, majorado ou estendido, sem a indicação da fonte de custeio total.
no restabelecimento da receita prevista, as dotações cujos empenhos tenham sido limitados serão recompostas de forma proporcional ao crédito orçamentário da unidade executora previsto para o exercício seguinte.
o balanço orçamentário que consta do relatório resumido da execução orçamentária, especifica, por categoria econômica, as receitas por fonte, apresentando as receitas realizadas e aquelas a realizar, com a previsão atualizada.
as autarquias vinculadas ao poder executivo estadual não estão obrigadas a cumprir a lRF, cujos dispositivos se aplicam apenas às autarquias federais.
Segundo a Lei de Responsabilidade Fiscal (Lei Complementar nº 101/2000), o Relatório Resumido da Execução Orçamentária abrange todos os Poderes e o Ministério Público, é publicado até 30 dias após o encerramento de cada bimestre e composto, entre outros, de:
demonstrativo do cumprimento dos limites constitucionais relativos à aplicação de recursos na educação e na saúde.
comparativo com os limites da despesa total com pessoal, com a distinção entre inativos e pensionistas.
demonstrativo das operações de crédito, inclusive por antecipação de receita.
balanço orçamentário.
balanço patrimonial.
A Lei Complementar nº 101 de 2002 dispõe que “são instrumentos de transparência da gestão fiscal, aos quais será dada ampla divulgação, inclusive em meios eletrônicos de acesso público: os planos, orçamentos e leis de diretrizes orçamentárias; as prestações de contas e o respectivo parecer prévio; o Relatório Resumido da Execução Orçamentária e o Relatório de Gestão Fiscal; e as versões simplificadas desses documentos.” Sobre os relatórios da Lei de Responsabilidade Fiscal, marque a opção correta:
O Relatório Resumido da Execução Orçamentária será emitido ao final de cada quadrimestre e conterá os comparativos com os limites imposto por lei dos montantes de: despesa com pessoal, dívidas consolidadas e mobiliárias e concessão de garantias;
O Relatório Resumido da Execução Orçamentária é formado pelo balanço orçamentário e pelos demonstrativos de execução das receitas e despesas;
O Relatório de Gestão Fiscal será publicado até trinta dias após o encerramento de cada bimestre;
O Relatório de Gestão Fiscal é assinado exclusivamente pelo Chefe do Poder Executivo.
A preparação pelo administrador público do Relatório Resumido da Execução Orçamentária e do Relatório de Gestão Fiscal é parte integrante, segundo a LC no 101/00, do processo de
transparência da gestão fiscal.
exigência do plano orçamentário quadrimestral do poder executivo.
gestão financeira e orçamentária.
monitoramento do equilíbrio fiscal.
prestação de contas da gestão financeira e orçamentária para a aprovação pelo Legislativo.
Com relação à Lei de Responsabilidade Fiscal, identifique como verdadeiras (V) ou falsas (F) as seguintes afirmativas:
( ) A lei considera que empresa estatal dependente é a empresa controlada que receba do ente controlador recursos financeiros para pagamento de despesas com pessoal ou de custeio em geral ou de capital.
( ) A Lei de Responsabilidade Fiscal contribui para resgatar o objeto da contabilidade como ciência, propondo um Plano Nacional.
( ) A Lei de diretrizes orçamentárias, considerada pela Lei complementar nº 101, compreende as metas e prioridades da administração pública federal, incluindo as despesas de capital para o exercício financeiro subsequente, entre outras atribuições.
( ) O Poder Executivo publicará, até trinta dias após o encerramento de cada bimestre, relatório resumido da execução orçamentária.
( ) A Lei de Responsabilidade Fiscal tem como objetivo instituir instrumento eficiente de orientação comum aos gestores nos três níveis de governo, mediante consolidação de conceitos, regras e procedimentos de reconhecimento e apropriação contábil de operações típicas do setor público.
Assinale a alternativa que apresenta a sequência correta, de cima para baixo.
De acordo com as determinações da Lei Complementar nº 101/2000, o demonstrativo relativo aos resultados nominal e primário, de um determinado ente público estadual, deve acompanhar
a Lei de Diretrizes Orçamentárias que corresponde a um instrumento de planejamento e controle do referido ente.
a Lei de Diretrizes Orçamentárias que corresponde a um instrumento de transparência da gestão fiscal do referido ente.
o Relatório de Gestão Fiscal que corresponde a um instrumento de transparência da gestão fiscal do referido ente.
o Relatório de Gestão Fiscal que corresponde a um instrumento de planejamento e controle do referido ente.
o Relatório Resumido de Execução Orçamentária que corresponde a um instrumento de transparência da gestão fiscal do referido ente.
O acompanhamento das informações sobre o montante e a execução dos restos a pagar inscritos em um tribunal de justiça estadual é possível por meio de um anexo denominado:
demonstrativo dos restos a pagar, do RREO do respectivo Tribunal de Justiça;
demonstrativo dos restos a pagar, do RGF do respectivo Tribunal de Justiça;
demonstrativo dos restos a pagar por poder e órgão, do RREO, no âmbito do ente Estadual;
demonstrativo dos restos a pagar por poder e órgão, do RGF, no âmbito do ente Estadual;
demonstrativo dos restos a pagar por poder e órgão, do RGF, no âmbito do Poder Judiciário Estadual.
O Relatório Resumido da Execução Orçamentária (RREO) é um instrumento de publicação periódica, que permite o controle da execução do orçamento aprovado.
Esse relatório deve ser publicado:
Levando em consideração a Administração Financeira e Orçamentária, assinale a alternativa correta.
Compete aos Governantes de cada Estado e Distrito Federal enviar ao Congresso Nacional o plano plurianual, o projeto de lei de diretrizes orçamentárias e as propostas de orçamento previstos na Constituição.
Os governantes deverão publicar, até 30 dias após o encerramento de cada bimestre, um relatório resumido da execução orçamentária.
A Lei de Diretrizes Orçamentárias estabelece a política governamental, a programação econômica e a ação do governo para os diversos setores da sociedade.
A Lei Orçamentária Anual estabelecerá as metas e prioridades da administração pública para o exercício financeiro subsequente.
O Plano Plurianual vigora por somente um exercício financeiro, devendo ser revisto no final de cada ano pelos governantes.
Um gestor público deseja conhecer a apuração da receita corrente líquida, sua evolução, assim como a previsão de seu desempenho até o final do exercício.
Nesse caso, deverá consultar:
O balanço patrimonial.
O balanço financeiro.
O balanço orçamentário.
O relatório resumido da execução orçamentária.
A demonstração das variações patrimoniais.
Determinado município paulista apresentou os totais anuais abaixo extraídos da execução orçamentária e gestão fiscal. Considerando essas informações, marque a alternativa correta a respeito do resultado nominal e sua apresentação nos demonstrativos previstos na Lei de Responsabilidade Fiscal.
Informações | 2015 | 2016 | 2017 |
Dívida Consolidada Líquida | 88.000,00 | 100.000,00 | 109.000,00 |
Despesas correntes executadas | 190.000,00 | 180.000,00 | 150.000,00 |
Despesas de capital executadas | 150.000,00 | 200.000,00 | 190.000,00 |
Receitas correntes realizadas | 200.000,00 | 220.000,00 | 190.000,00 |
Receitas de capital realizadas | 150.000,00 | 190.000,00 | 170.000,00 |
Resultado primário | 80.000,00 | 70.000,00 | 50.000,00 |
No ano de 2016, o resultado nominal apurado foi deficitário R$ 12.000, que deverá ser demonstrado em anexo próprio ao relatório de gestão fiscal.
No ano de 2017, o resultado nominal apurado foi deficitário em R$ 9.000, que deverá ser demonstrado em anexo próprio ao relatório resumido de execução orçamentária.
No ano de 2015, o resultado nominal apurado foi deficitário em R$ 10.000, que deverá ser demonstrado em anexo próprio ao relatório resumido de execução orçamentária.
No ano de 2017, o resultado nominal apurado foi superavitário em R$ 9.000, que deverá ser demonstrado em anexo próprio ao relatório resumido de execução orçamentária.
No ano de 2016, o resultado nominal apurado foi superavitário de R$ 30.000, que deverá ser demonstrado em anexo próprio ao relatório de gestão fiscal.
O balanço público que integra o Relatório Resumido da Execução Orçamentária, sendo publicado bimestralmente, de acordo com a Lei Complementar 101/00, é o seguinte:
Balanço Patrimonial.
Balanço Financeiro.
Balanço Orçamentário.
Balanço das Demonstração das Variações Patrimoniais.
Balanço da Demonstração dos Fluxos de Caixa.
De acordo com os preceitos da Lei de Responsabilidade Fiscal, o Relatório Resumido de Execução Orçamentária (RREO) é um dos instrumentos de transparência da gestão fiscal que, ao ser elaborado bimestralmente, deverá ser acompanhado, dentre outros, do seguinte demonstrativo:
do montante das disponibilidades de caixa em 31 de dezembro.
da liquidação das operações de créditos por antecipação de receitas orçamentárias.
do comparativo com os limites estabelecidos pela LRF da despesa total com pessoal.
da receita e da despesa previdenciária.
De acordo com a Lei Complementar nº 101/2000, o Relatório Resumido da Execução Orçamentária deve
abranger todos os Poderes, o Ministério Público, as empresas estatais dependentes e as empresas estatais não dependentes.
estar acompanhado de demonstrativo relativo a resultados nominal e primário.
ser emitido ao final de cada quadrimestre e publicado até 60 dias após o encerramento do período a que corresponder.
conter comparativo com os limites de que trata tal Lei Complementar dos montantes referentes às operações de crédito, inclusive por antecipação de receita orçamentária.
conter anexo referente à avaliação da situação financeira, econômica e atuarial dos fundos públicos e programas estatais.
De acordo com a Lei Complementar nº 101/2000, o demonstrativo relativo à apuração da receita corrente líquida deve acompanhar o
Relatório de Gestão Fiscal, sendo que para o cálculo dessa deve-se somar, entre outras, a receita industrial, a de serviços e outras receitas correntes.
Relatório de Gestão Fiscal, sendo que para o cálculo dessa deve-se somar, entre outras, a receita tributária, a de alienação de bens e outras receitas correntes.
Relatório de Gestão Fiscal, sendo que para o cálculo dessa deve-se somar, entre outras, a receita agropecuária, a de serviços e transferências correntes.
Relatório Resumido da Execução Orçamentária, sendo que para o cálculo dessa deve-se somar, entre outras, a receita agropecuária, a de serviços e transferências correntes.
Relatório Resumido da Execução Orçamentária, sendo que para o cálculo dessa deve-se somar, entre outras, a receita tributária, a de alienação de bens e outras receitas correntes.
Uma entidade pública municipal publicou um demonstrativo em que, entre outras, as seguintes informações foram observadas, em R$:
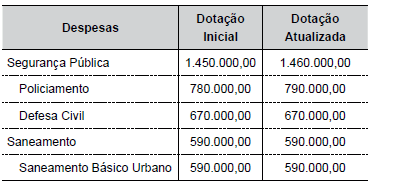
De acordo com as determinações da Lei de Responsabilidade Fiscal, as informações podem ter sido extraídas do Demonstrativo da Execução das Despesas por



