







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considere que a execução orçamentária do órgão X tenha apresentado, ao final do exercício, a seguinte composição (Valores em R$):
Dotação atualizada | Despesa empenhada | Despesa liquidada | Despesa paga |
550.000,00 | 520.000,00 | 480.000,00 | 435.000,00 |
Considerando as informações apresentadas, o montante dos restos a pagar processados a serem registrados é, em reais, de
85.000,00.
45.000,00.
40.000,00.
115.000,00.
30.000,00.
Restos a pagar são despesas empenhadas, mas não pagas até o final do exercício financeiro, que podem ser inscritas para pagamento no exercício subsequente, desde que haja disponibilidade financeira. Esse mecanismo visa garantir que despesas já comprometidas sejam honradas, evitando a interrupção de serviços essenciais e o descontrole orçamentário.
Certo
Errado
No Balanço Financeiro, os Restos a Pagar do exercício serão computados ____________ para compensar sua inclusão ____________. Assinale a alternativa que correta e sequencialmente preencha as lacunas da sentença anterior.
no saldo de caixa inicial / despesa orçamentária
na receita extraorçamentária / na despesa orçamentária
como transferências financeiras recebidas / na despesa orçamentária
como transferências financeiras recebidas / na despesa extraorçamentária
na receita extraorçamentária / na despesa extraorçamentária
Nesta demonstração contábil, são apresentados também quadros com a Execução dos Restos a Pagar, tanto Não Processados como Processados, demonstrando os restos inscritos, os liquidados, os pagos e aqueles que foram cancelados, além do saldo a pagar:
Balanço Financeiro.
Demonstração das Variações Patrimoniais.
Relatório Resumido da Execução Orçamentária.
Balanço Orçamentário.
Balanço Patrimonial.
A imagem a seguir é um recorte adaptado do Demonstrativo de Execução dos Restos a Pagar Não Processados da Prefeitura de Campos dos Goytacazes referente ao ano de 2022:
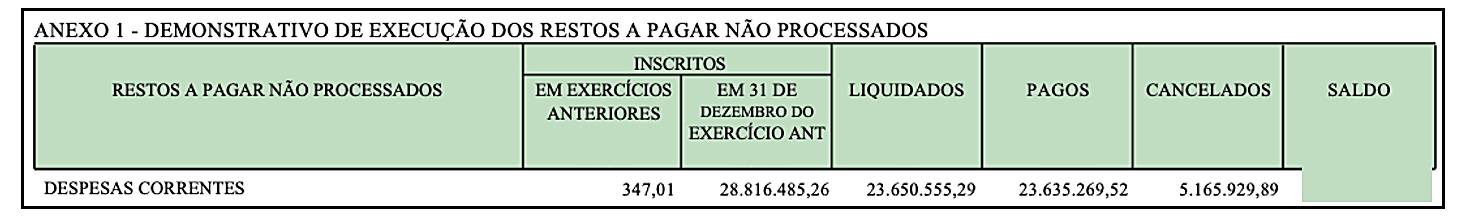
Com base na imagem apresentada, conclui-se que o saldo apurado na última coluna é
R$ 347,09.
R$ 15.632,86.
–R$ 5.150.644,12.
–R$ 23.634.922,43.
O que são restos a pagar na gestão financeira pública e como eles são constituídos?
Restos a pagar são despesas pagas com atraso devido a problemas no fluxo de caixa do órgão público.
Restos a pagar são despesas pagas sem previsão orçamentária e são constituídos quando há insuficiência de recursos para cobrir as despesas empenhadas no exercício.
Restos a pagar são despesas pagas dentro do exercício financeiro e são constituídos quando há excesso de recursos disponíveis no orçamento.
Restos a pagar são despesas empenhadas, mas não pagas até o final do exercício financeiro, e são constituídos quando o valor empenhado supera o valor executado até o encerramento do exercício.
A escrituração dos restos a pagar deve evidenciar a variação da dívida pública no período, e o seu detalhamento deve indicar, no mínimo, a natureza e o tipo de credor.
Certo
Errado
Os Restos a Pagar do exercício serão computados na receita:
Extraorçamentária.
Permanente.
Contábil.
Fiscal.
Acerca dos Restos a Pagar, informe se é verdadeiro (V) ou falso (F) o que se afirma a seguir e assinale a alternativa com a sequência correta.
( ) São Restos a Pagar todas as despesas regularmente empenhadas, do exercício atual ou anterior, mas não pagas até 31 de dezembro do exercício financeiro vigente.
( ) Distinguem-se dois tipos de restos a pagar: os processados (despesas a liquidar ou em liquidação) e os não processados (despesas já liquidadas).
( ) A continuidade dos estágios de execução dessas despesas ocorrerá no próximo exercício, devendo ser controlados em contas de natureza de informação de controle específicas.
V – V – V.
V – F – V.
V – F – F.
F – F – F.
F – V – F.
De acordo com a Lei nº 4.320/1964, Restos a Pagar correspondem às despesas empenhadas, mas que não foram pagas até 31 de dezembro do exercício financeiro correspondente, por não ter havido a entrega, em tempo hábil, dos produtos adquiridos ou da prestação integral dos serviços. Acerca do tema, podemos afirmar que o(s) ativo(s) realizável(is), a longo prazo,
compreendem as mercadorias para revenda (entre elas, os livros publicados pelas editoras universitárias), os produtos acabados e os em elaboração, o almoxarifado e o adiantamento a fornecedores.
são as aplicações de recursos em títulos e valores mobiliários, não destinados à negociação e que não fazem parte das atividades operacionais do órgão.
são compostos pelos bens móveis e imóveis.
compreendem os direitos a receberem a longo prazo, principalmente, com créditos não tributários, dívida ativa, empréstimos e financiamentos concedidos, investimentos temporários e estoques.
incluem dinheiro em caixa, conta única, demais depósitos bancários e aplicações de liquidez imediata.
Considere que o exercício de X4 seja o último ano do mandato do prefeito do Município de Montes Claros. Ao final de X4, o departamento de contabilidade do município apurou os seguintes valores (em R$):
Despesas Empenhadas a Liquidar: 3.800.000
Despesas Empenhadas e Liquidadas a Pagar: 2.100.000
Despesas Empenhadas, Liquidadas e Pagas: 14.200.000
Disponibilidade Financeira: 5.400.000
Dotação Inicial Atualizada: 22.000.000
Receita Corrente Líquida: 10.570.000
Receita Total Arrecadada: 21.500.000
Receitas Correntes: 12.800.000
Receitas de Capital: 8.700.000
Matias, contador do Município de Montes Claros, informou ao prefeito que o valor total dos Restos a Pagar inscritos em X4 será de:
2.100.000.
3.800.000.
5.400.000.
5.900.000.
7.800.000.
A Lei nº 4.320/1964 considera Restos a Pagar as despesas empenhadas, mas não pagas até o dia 31 de dezembro distinguindo-se as processadas das não processadas.
No balanço financeiro, os Restos a Pagar constam como Ingresso na categoria de
pagamentos extraordinários.
saldos para o exercício seguinte.
transferências financeiras concedidas.
recebimentos extraorçamentários.
despesas orçamentárias.
Vigente o prazo para cumprimento de obrigação assumida pelo credor, o empenho da referida despesa não será anulado em 31 de dezembro, mesmo que ela ainda não esteja liquidada.
Certo
Errado
Consideram-se Restos a Pagar as despesas empenhadas mas não pagas até o final do exercício financeiro. Quanto aos Restos a Pagar, é correto afirmar:
São considerados como não Processados quando o bem ou o serviço adquirido pela entidade do setor público já foram entregues, portanto a Administração atestou a regularidade do fornecimento.
O pagamento é despesa extraorçamentária porque não pertence ao exercício financeiro, pois o empenho foi realizado em exercício anterior.
São considerados Processados quando o bem ou o serviço adquirido pela entidade do setor público ainda não foram entregues à Administração Pública.
O pagamento é despesa orçamentária.
Com relação aos conceitos de Restos a Pagar e Despesas de Exercícios Anteriores, avalie as afirmativas a seguir.
I. Os Restos a Pagar correspondem a todas as despesas regularmente empenhadas, do exercício atual ou anterior, que não foram pagas até 31 de dezembro do exercício financeiro vigente.
II. Os empenhos referentes a despesas com diárias, ajuda de custo e suprimento de fundos pendentes de pagamento no exercício podem ser inscritos em Restos a Pagar não processados.
III. Os Restos a Pagar que foram cancelados, em situação na qual permanece o direito do credor (prescrição interrompida) em razão de o fornecedor já ter entregue o bem ou serviço, é um tipo de despesa orçamentária que pode ser enquadrada como Despesas de Exercícios Anteriores (DEA).
Está correto o que se afirma em
I, apenas.
I e II, apenas.
I e III, apenas.
II e III, apenas.
I, II e III.
Restos a pagar correspondem a qualquer despesa prevista no orçamento que não foi utilizada durante o exercício financeiro, podendo ser inscritas como restos a pagar independentemente de ter sido empenhada.
Certo
Errado
Conforme previsto na Lei no 4.320, de 17 de março de 1964 relacionado ao exercício financeiro, distinguindo-se as processadas das não processadas, consideram-se restos a pagar as despesas empenhadas, mas não pagas até o dia:
31 de dezembro.
30 de novembro.
31 de outubro.
31 de janeiro.
15 de fevereiro.
Considere os seguintes fatos que precisam ser registrados na contabilidade:
● Recebimento de tributos no valor de R$ 100,00;
● Empenho de despesa no valor de R$ 90,00;
● Pagamento de despesas de funcionários no valor de R$ 70,00;
● Inscrição em restos a pagar no valor de R$ 70,00.
Assinalar a alternativa CORRETA.
O valor a ser registrado em despesas de capital é de R$70,00.
O valor a ser registrado em restos a pagar é de R$170,00.
O valor de receita orçamentária corrente é de R$100,00.
O valor a ser registrado despesa orçamentária é de R$100,00.
Determinada empresa celebrou contrato com administração pública para a prestação de serviços de reforma. Os valores foram devidamente empenhados. A empresa executou a totalidade dos serviços contratados, sendo considerados finalizados após a vistoria realizada pelo gestor do contrato da administração pública. Os montantes devidos não foram pagos até o dia 31 de dezembro daquele ano. À luz da Lei no 4.320/1964, esses valores são considerados:
empenho de despesas não processadas.
restos a pagar de despesas processadas.
débitos de tesouraria processados.
pagamentos devidos não processados.
dotações não processadas.
Os restos a pagar classificam-se em ____________, quando não processados até o final do exercício, e ____________, quando já foram empenhados e liquidados, faltando apenas o pagamento.
Assinale a alternativa que completa respectivamente as lacunas.
processados; não processados
não processados; processados
fixos; variáveis
diretos; indiretos



